Die Deutsche Rentenversicherung kündigt eine Betriebsprüfung an. In der Lohnbuchhaltung stehen drei Ordner im Regal, gefüllt mit Nachweisen, Bescheinigungen und Anträgen aus mehreren Jahren, alles auf Papier. Bislang lief das so, und es funktionierte. Ab 2027 gelten neue Regeln dafür, in welcher Form diese Unterlagen vorliegen müssen, und die euBP wird dann für jeden Arbeitgeber zum Regelfall. Ein zu später Umstieg kann zu Beanstandungen und im Ergebnis zu Beitragsnachforderungen führen.
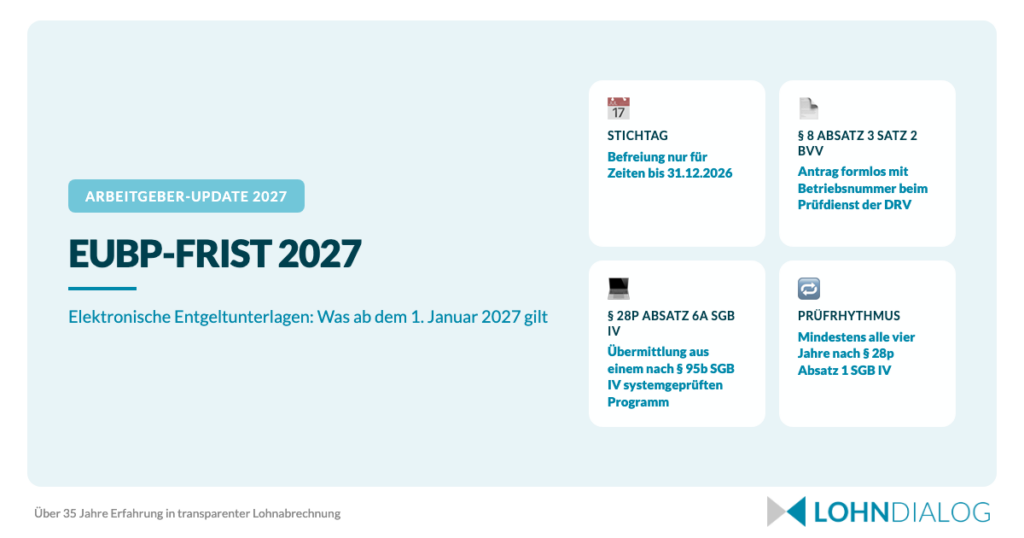
Genau um diese Umstellung geht es in diesem Beitrag, und sie hat ein sehr konkretes Datum. Die Befreiung von der elektronischen Führung der Entgeltunterlagen ist auf Zeiten bis zum 31. Dezember 2026 begrenzt. Ab dem 1. Januar 2027 gilt die elektronische Führung für alle Arbeitgeber, unabhängig von einem früheren Antrag.
Wir zeigen Ihnen, was das konkret bedeutet, wer den Antrag bei wem stellt, welche Dokumente betroffen sind, welche Anforderungen an die digitale Ablage gelten und wie sich die Umstellung ohne ein aufwendiges IT-Projekt organisieren lässt. Zwei Fragen laufen dabei in der Praxis regelmäßig durcheinander. Die eine ist die Form: elektronisch oder auf Papier. Die andere ist die Dauer: Wie lange Sie Lohnunterlagen aufbewahren müssen, ist eine eigene Frage mit eigenen Fristen. Dieser Beitrag beantwortet die erste. Wenn Sie ohnehin überlegen, die Lohnabrechnung auszulagern und die Pflicht gleich mit zu übergeben, finden Sie am Ende ebenfalls einen Weg.
Was ist die euBP? Die elektronisch unterstützte Betriebsprüfung kurz erklärt
Die euBP ist das Verfahren, mit dem die Deutsche Rentenversicherung ihre turnusmäßige Betriebsprüfung der Rentenversicherung digital durchführt. Der Prüfdienst erhält die relevanten Daten in strukturierter elektronischer Form direkt aus dem Entgeltabrechnungssystem des Arbeitgebers, übermittelt über das eXTra-Verfahren. Die Abkürzung steht für elektronisch unterstützte Betriebsprüfung. Die Prüfung stützt sich damit auf Datensätze, die der Arbeitgeber liefert.
Für die Lohnbuchhaltung verschiebt sich dadurch der Schwerpunkt. An die Stelle der Aktenordner tritt ein Datenaustausch, der eine saubere, vollständige und korrekt strukturierte digitale Datenbasis voraussetzt. Diese Datenbasis entsteht im laufenden Betrieb und steht am Prüftag bereit. Eine fehlerfreie Lohnabrechnung als Basis für die Betriebsprüfung ist deshalb die Voraussetzung dafür, dass das elektronische Verfahren reibungslos funktioniert.
Die elektronische Prüfung im Vergleich zur klassischen Betriebsprüfung
Die Rechtsgrundlage für die Prüfung selbst bleibt unverändert. Die Träger der Rentenversicherung prüfen bei den Arbeitgebern die Richtigkeit der Beitragszahlungen und der Meldungen. Geändert hat sich die Form, in der die Daten beim Prüfdienst ankommen. Die folgende Gegenüberstellung macht den Unterschied deutlich:
| Merkmal | Klassische Betriebsprüfung | Elektronisch unterstützte Prüfung |
|---|---|---|
| Form der Datenübergabe | Papierunterlagen und Ausdrucke | Strukturierte Datensätze über das eXTra-Verfahren |
| Begleitunterlagen | Physische Ordner und Kopien | Elektronische Dokumente, digital abgelegt |
| Herkunft der Daten | Ablage im Betrieb | Nach § 95b SGB IV systemgeprüftes Programm |
Der Unterschied liegt damit in der laufenden Datenhaltung. Eine Ablage, die ohnehin je Beschäftigtem und Kalenderjahr geordnet geführt wird, liefert die Daten für die Übermittlung ohne Zusatzaufwand.
Zeitleiste: Wie die elektronische Führung zur Pflicht wurde
Die elektronische Prüfung steht am Ende eines mehrjährigen Übergangs. Die folgende Übersicht nennt die Zeitpunkte, die sich unmittelbar aus der Beitragsverfahrensverordnung und aus den Angaben der Deutschen Rentenversicherung ergeben:
| Zeitpunkt | Was gilt |
|---|---|
| seit 01.01.2025 | Die Grundsätze für die Übermittlung der Daten gelten für die Finanzbuchhaltung |
| bis 31.12.2026 | Befreiung von der Führung elektronischer Unterlagen auf Antrag möglich (§ 8 Absatz 3 Satz 2 BVV) |
| ab 01.01.2027 | Die Übermittlung ist für alle Abrechnungsfälle verpflichtend |
Für die Daten der Finanzbuchhaltung gelten die Grundsätze der Deutschen Rentenversicherung damit bereits seit dem 1. Januar 2025. Was zum 1. Januar 2027 wegfällt, ist die letzte Ausnahme: die Möglichkeit, sich auf Antrag von der Führung elektronischer Unterlagen befreien zu lassen. Hinzu kommt der Prüfrhythmus. Die Träger der Rentenversicherung prüfen Arbeitgeber nach § 28p Absatz 1 SGB IV mindestens alle vier Jahre. Eine Prüfung kommt damit in jedem Fall, auch wenn ihr Termin erst mit der Ankündigung feststeht. Die Details des Verfahrens beschreibt die Informationsseite der Deutschen Rentenversicherung.
Was sich zum 1. Januar 2027 ändert: das Ende der Befreiung
Der zentrale Stichtag ist der 1. Januar 2027. Bis dahin gilt eine Erleichterung, die vielen Arbeitgebern Luft verschafft hat. Ab diesem Datum entfällt sie, und zwar für Betriebe mit Papierablage ebenso wie für solche mit halbdigitalen Zwischenlösungen.
§ 8 BVV: Die Befreiung auf Antrag läuft aus
Die Beitragsverfahrensverordnung regelt in § 8 BVV, welche Entgeltunterlagen zu führen sind und in welcher Form. Die Absatzangabe entscheidet dabei, weil beide Absätze unterschiedliche Fragen beantworten. § 8 Absatz 2 BVV listet, welche Entgeltunterlagen elektronisch vorliegen müssen. § 8 Absatz 3 Satz 2 BVV regelt die auslaufende Antragsmöglichkeit. Wörtlich heißt es dort:
Bis zum 31. Dezember 2026 kann sich der Arbeitgeber von der Führung elektronischer Unterlagen auf Antrag bei dem für ihn zuständigen Prüfdienst der Deutschen Rentenversicherung nach § 28p des Vierten Buches Sozialgesetzbuch befreien lassen.
Der genaue Wortlaut steht in § 8 der Beitragsverfahrensverordnung. Ein Antrag wirkt damit höchstens für Zeiten bis zum 31. Dezember 2026. Für die Zeit danach sieht die Verordnung keine Erleichterung mehr vor, unabhängig von der Betriebsgröße.
Die elektronische Datenübermittlung selbst hat eine eigene Rechtsgrundlage. Das Verfahren stützt sich auf § 28p Absatz 6a SGB IV: Die notwendigen Daten sind dem zuständigen Rentenversicherungsträger über die Datenstelle der Rentenversicherung elektronisch aus einem nach § 95b SGB IV systemgeprüften Programm zu übermitteln. Die Datenstelle ist dabei der Weg, über den die Daten beim zuständigen Rentenversicherungsträger als Empfänger ankommen. Die Deutsche Rentenversicherung Bund legt das Verfahren und die erforderlichen Datensätze bundeseinheitlich fest. Diese Grundsätze bedürfen der Genehmigung des Bundesministeriums für Arbeit und Soziales. Nachlesen können Sie das in § 28p des Vierten Buches Sozialgesetzbuch.
Den Antrag stellen: Antragsteller, Adressat und Frist
In der Praxis ist die Zuständigkeit für den Antrag die häufigste Unklarheit. Antragsteller ist der Arbeitgeber selbst. Die Verordnung nennt ausdrücklich den Arbeitgeber, der sich befreien lässt, und den für ihn zuständigen Prüfdienst der Deutschen Rentenversicherung als Adressaten. Den Antrag stellen Sie formlos unter Nennung Ihrer Betriebsnummer beim Prüfbüro des für Sie zuständigen Rentenversicherungsträgers.
| Frage | Antwort | Grundlage |
|---|---|---|
| Wer stellt den Antrag? | Der Arbeitgeber selbst | § 8 Absatz 3 Satz 2 BVV |
| Bei wem? | Beim zuständigen Prüfdienst der Deutschen Rentenversicherung | § 8 Absatz 3 Satz 2 BVV |
| In welcher Form? | Formlos, unter Nennung der Betriebsnummer, an das Prüfbüro des zuständigen Rentenversicherungsträgers | Angaben der Deutschen Rentenversicherung |
| Für welche Zeiten wirkt er? | Für Zeiten bis zum 31. Dezember 2026 | § 8 Absatz 3 Satz 2 BVV |
| Was gilt danach? | Ab dem 1. Januar 2027 gilt die elektronische Führung für alle Arbeitgeber | Angaben der Deutschen Rentenversicherung |
Maßgeblich sind nach der Formulierung der Verordnung die Zeiten, für die die Befreiung wirken soll. Das Datum der Antragstellung spielt dafür keine Rolle. Ein Antrag deckt damit höchstens Zeiten bis zum 31. Dezember 2026 ab. Die Frage, ob sich ein Antrag heute noch lohnt, betrifft deshalb nur die verbleibenden Monate dieses Jahres. Die Verfahrenshinweise dazu stehen auf der Informationsseite der Deutschen Rentenversicherung zum Verfahren.
Was der Antrag bewirkt, und was ohne Antrag passiert
Die Befreiung gilt nur für Zeiten bis zum 31. Dezember 2026. Für alle Abrechnungsfälle ab dem 1. Januar 2027 ist die Übermittlung der euBP-Daten verpflichtend, unabhängig davon, ob früher ein Antrag gestellt wurde. Ein bereits erteilter Bescheid läuft mit dem Jahreswechsel aus. Ein neuer Antrag für 2027 führt an der Pflicht ebenfalls nicht vorbei, weil die Verordnung für diese Zeiten keine Befreiung mehr vorsieht.
Ohne einen früheren Antrag ändert sich zum Jahreswechsel schlicht nichts. § 8 Absatz 3 Satz 2 BVV formuliert die Befreiung als Ausnahme von einer Pflicht, die bereits besteht: Ein Betrieb ohne Befreiungsbescheid unterliegt der elektronischen Führung schon heute. Für die Daten der Finanzbuchhaltung gelten die Grundsätze der Deutschen Rentenversicherung seit dem 1. Januar 2025 unabhängig davon.
Ab dem 1. Januar 2027 ist die Unterscheidung ohnehin hinfällig. Dann gilt die elektronische Führung für alle Arbeitgeber, mit oder ohne früheren Antrag. Für die Bestandsaufnahme im eigenen Betrieb bleibt trotzdem ein Schritt zu tun. Suchen Sie heraus, ob für Ihr Unternehmen jemals ein Befreiungsantrag gestellt wurde, und legen Sie den Vorgang zu den Prüfungsunterlagen. Er erklärt, warum die Ablage der Vorjahre so aussieht, wie sie aussieht, endet in seiner Wirkung aber mit dem 31. Dezember 2026.
Betroffen sind alle Arbeitgeber, ausnahmslos
Die elektronische Führung der Entgeltunterlagen gilt ab 2027 für jeden Arbeitgeber, unabhängig von der Betriebsgröße und unabhängig davon, ob es im Haus eine eigene IT-Abteilung gibt. Der kleine Handwerksbetrieb mit fünf Beschäftigten ist ebenso betroffen wie der Konzern. Auch Betriebe, die überwiegend Minijobber beschäftigen, sind eingeschlossen, denn der Antrag auf Befreiung von der Versicherungspflicht gehört nach § 8 Absatz 2 Nummer 4a BVV zu den elektronisch zu führenden Unterlagen.
Die Verantwortung liegt dabei klar beim Arbeitgeber. Nach § 28f SGB IV führt er die Entgeltunterlagen für jeden Beschäftigten, getrennt nach Kalenderjahren, in deutscher Sprache und bewahrt sie geordnet auf. Diese Pflicht bleibt im Unternehmen, auch wenn ein Steuerberater oder ein Dienstleister die Abrechnung erstellt. Ein Betrieb, der die Umstellung früh angeht, kann der Betriebsprüfung gelassen entgegensehen.
Was ab dem 1. Januar 2027 im Betrieb stehen muss
Für die Praxis zählt vor allem, was am Stichtag im eigenen Haus vorhanden sein muss. Vier Punkte beantworten das:
- Elektronische Führung der Entgeltunterlagen nach § 8 Absatz 2 BVV. Welche Dokumente dazugehören, listet diese Vorschrift in den Nummern 1 bis 20 auf. Ein eigener Abschnitt weiter unten geht die wichtigsten davon durch. Ab dem 1. Januar 2027 gibt es dafür keine Ausnahme und keine weitere Übergangsfrist.
- Geordnete Ablage pro Beschäftigtem und Kalenderjahr. Der Arbeitgeber muss für jeden Beschäftigten, getrennt nach Kalenderjahren, Entgeltunterlagen in deutscher Sprache führen und geordnet aufbewahren. Das steht in § 28f SGB IV.
- Technische Anbindung für die Datenübermittlung. Die Daten sind dem zuständigen Rentenversicherungsträger über die Datenstelle der Rentenversicherung elektronisch aus einem nach § 95b SGB IV systemgeprüften Programm zu übermitteln.
- Keine Befreiung mehr für Zeiten ab 2027. Die Befreiung wirkt nur für Zeiten bis zum 31. Dezember 2026. Ein laufender Antragsvorgang deckt keine späteren Zeiträume ab.
Der dritte Punkt verdient eine Präzisierung, weil er im Alltag oft übersehen wird. Meldepflichtige müssen ihre Meldungen und Beitragsnachweise durch Datenübertragung aus einem systemgeprüften Programm oder einer systemgeprüften Ausfüllhilfe erstatten. Die Systemprüfung führt der GKV-Spitzenverband durch, gemeinsam mit den Trägern der Renten- und Unfallversicherung sowie der Bundesagentur für Arbeit. Der Wortlaut steht in § 95b des Vierten Buches Sozialgesetzbuch.
Die folgende Übersicht ordnet jede Anforderung ihrer Rechtsgrundlage zu:
| Anforderung ab dem 1. Januar 2027 | Rechtlicher Anker |
|---|---|
| Entgeltunterlagen elektronisch führen | § 8 Absatz 2 BVV |
| Unterlagen je Beschäftigtem und Kalenderjahr ordnen | § 28f SGB IV |
| Daten aus einem systemgeprüften Programm übermitteln | § 28p Absatz 6a und § 95b SGB IV |
| Prüfung mindestens alle vier Jahre einkalkulieren | § 28p Absatz 1 SGB IV |
| Befreiung nur für Zeiten bis zum 31. Dezember 2026 | § 8 Absatz 3 Satz 2 BVV |
Als Selbsttest für die eigene Ausgangslage genügt ein Durchgang durch diese fünf Zeilen. Jede Zeile, bei der die Antwort unklar bleibt, markiert den Ansatzpunkt für die nächsten Wochen.
Welche Unterlagen ab 2027 elektronisch vorliegen müssen
Entgeltunterlagen umfassen mehr als die monatliche Abrechnung. § 8 Absatz 2 BVV führt sie in den Nummern 1 bis 20 vollständig auf, ergänzt um mehrere Unterpunkte. Dieser Abschnitt zeigt davon einen Auszug. Den Kern bilden die begleitenden Nachweise: Sie belegen, warum eine bestimmte beitrags- oder steuerrechtliche Behandlung korrekt war, und darauf schaut der Prüfdienst besonders genau.
Die folgende Übersicht nennt acht dieser Positionen mit ihrer Fundstelle:
| Unterlage | Fundstelle in § 8 Absatz 2 BVV |
|---|---|
| Unterlagen mit den Angaben nach § 8 Absatz 1 Satz 1 Nummer 3, 9 und 17 BVV | Nummer 1 |
| Arbeitserlaubnis und Aufenthaltstitel | Nummer 2 |
| Die Daten der erstatteten Meldungen | Nummer 3 |
| Der Antrag auf Befreiung von der Versicherungspflicht | Nummer 4a |
| Eine Kopie der Niederschrift nach § 2 des Nachweisgesetzes | Nummer 6 |
| Der Nachweis des Krankenversicherungsschutzes | Nummer 7a |
| Der Nachweis der Elterneigenschaft und der Zahl der Kinder | Nummer 11 |
| Bescheinigungen zum Pflegeunterstützungsgeld und zur Pflegezeit | Nummern 14 und 15 |
Die Liste reicht damit weit über die Abrechnung selbst hinaus und erfasst die gesamte Nachweiskette dahinter. Alle diese Unterlagen müssen ab dem 1. Januar 2027 elektronisch vorliegen, je Beschäftigtem und Kalenderjahr geordnet.
Der Antrag auf Befreiung von der Versicherungspflicht nach Nummer 4a ist in Prüfungen ein Klassiker. Lässt sich ein geringfügig Beschäftigter von der Rentenversicherungspflicht befreien, muss dieser Antrag lückenlos dokumentiert sein. Wie die Befreiung von der Rentenversicherungspflicht bei Minijobs rechtssicher abläuft und dokumentiert wird, ist ein eigenes Thema. Ab 2027 ist der Antrag elektronisch vorzuhalten.
Auch für die Lohnsteuerprüfung, die vom Finanzamt getrennt von der Rentenversicherung durchgeführt wird, werden Nachweise aus der Entgeltabrechnung benötigt. Ein Überblick, welche Unterlagen für die Lohnsteuerprüfung bereitliegen sollten, hilft dabei, die Ablage von Anfang an so aufzubauen, dass sie beide Prüfungsarten bedient. Eine saubere digitale Struktur bedient damit die Anforderungen mehrerer Prüfstellen gleichzeitig.
Anforderungen an die digitale Ablage
Für die elektronische Ablage gibt es einen gesetzlichen Maßstab, und den setzt § 28f SGB IV. Der Arbeitgeber führt die Entgeltunterlagen für jeden Beschäftigten, getrennt nach Kalenderjahren, in deutscher Sprache und bewahrt sie geordnet auf. An dieser Ordnung misst sich jede digitale Ablage, auch die eingescannte Papierakte auf dem Serverlaufwerk.
Ordnung je Beschäftigtem und Kalenderjahr
Die Dokumente müssen für jeden Beschäftigten, getrennt nach Kalenderjahren, geordnet sein. Genau das verlangt § 28f des Vierten Buches Sozialgesetzbuch für die Führung der Entgeltunterlagen. Ein Wust unsortierter PDF-Dateien erfüllt diese Anforderung nicht. Zu jedem Beschäftigten und zu jedem Kalenderjahr müssen die passenden Belege auffindbar sein.
In der Praxis ergeben sich daraus drei Ebenen. Die erste Ebene ist der Beschäftigte, die zweite das Kalenderjahr, die dritte die Dokumentart. Einmal festgelegt und im ganzen Unternehmen gleich angewendet, deckt diese Struktur den größten Teil der Anforderung ab. Eine schriftlich festgehaltene Namenskonvention, die jeder im Team kennt, hält die Ordnung auch nach einem Personalwechsel stabil. Uneinheitliche Ablagen entstehen fast immer dort, wo mehrere Personen über Jahre hinweg jeweils ihr eigenes System benutzt haben.
Aufbewahrungsdauer und Datenschutz als angrenzende Fragen
Von der Form der Unterlagen zu trennen ist die Frage, wie lange sie überhaupt vorgehalten werden müssen. Dafür gelten eigene Fristen, und sie sind deutlich umfassender, weil dabei das Lohnkonto und die Personalakte zusammenkommen. Einen Überblick über die Aufbewahrungsfristen für Lohnunterlagen finden Sie deshalb in einem eigenen Beitrag.
Sobald Entgeltunterlagen elektronisch abgelegt und zwischen Lohnbüro, Beschäftigten und Prüfdienst ausgetauscht werden, bewegen sich sensible Personaldaten. Der Datenschutz gehört deshalb von Anfang an in die Planung jeder digitalen Ablage. Wie der Datenschutz beim Austausch der Lohndokumente organisiert sein sollte, beschreibt ein eigener Beitrag. Eine detaillierte Auflistung der begleitenden Entgeltunterlagen und ihrer Form findet sich auch im Lexikon der Deutschen Rentenversicherung zum Stichwort Entgeltunterlagen.
Digitale Mitarbeiterakte: faktisch unverzichtbar
An dieser Stelle taucht regelmäßig die Frage nach der digitalen Personalakte auf. Ausdrücklich vorgeschrieben ist sie nicht. Es gibt keinen Paragrafen, der eine bestimmte Software oder eine benannte digitale Akte verlangt. Trotzdem geht die Diskussion, ob eine digitale Personalakte Pflicht ist, an der Praxis vorbei.
Denn wenn ab 2027 sämtliche prüfungsrelevanten Nachweise elektronisch, geordnet und über Jahre hinweg abrufbar vorliegen müssen, dann ist die digitale Mitarbeiterakte der praktikabelste Weg, diese Pflicht zu erfüllen. Ohne eine strukturierte elektronische Personalakte entsteht ein Flickenteppich aus Einzeldateien, der bei der nächsten Prüfung zur Belastung wird.
Die Vorteile einer sauberen digitalen Akte gehen weit über die Betriebsprüfung hinaus:
- Prüfungssicherheit: Alle Nachweise sind je Beschäftigtem und Kalenderjahr sofort auffindbar, ohne dass jemand Ordner durchblättern muss.
- Personenunabhängigkeit: Fällt die Kollegin aus, die bisher wusste, wo welcher Ordner steht, findet sich das übrige Team trotzdem sofort zurecht.
- Zeitersparnis im Alltag: Kein Suchen, kein Kopieren, kein Nachfordern von Dokumenten bei Mitarbeitenden.
- Datenschutz und Zugriffskontrolle: Zugriffe lassen sich auf berechtigte Personen begrenzen und protokollieren.
Der Umstieg von der Papierakte auf die digitale Entgeltakte bringt der Lohnbuchhaltung vor allem Übersicht. Alle Unterlagen liegen an einem Ort, auch wenn der Prüfdienst kurzfristig anfragt. Wie sich eine digitale Personalverwaltung im Mittelstand konkret aufbauen lässt und wie Mitarbeitende ihre Lohnabrechnung und Lohndokumente online bereitgestellt bekommen, zeigen zwei eigene Beiträge.
So bereiten Sie die Umstellung organisatorisch vor
Die Aufgabe ist in erster Linie organisatorisch. Dazu gehören eine festgelegte Struktur, eine feste Namenskonvention, ein definierter Weg, auf dem Dokumente in die Ablage gelangen, und eine Zuständigkeit, die auch bei Urlaub und Krankheit trägt.
LohnDialog wickelt den digitalen Dokumentenaustausch über das eigene Online-Portal project b. ab, erreichbar unter project b.. Lohndokumente und Bescheinigungen liegen damit an einem definierten Ort. project b. ist nach ISO 27001:2022 zertifiziert und wird in Deutschland entwickelt und gehostet.
| Merkmal | Stand |
|---|---|
| Digitaler Dokumentenaustausch | Läuft bei LohnDialog über das Online-Portal project b. |
| Informationssicherheit | project b. ist nach ISO 27001:2022 zertifiziert |
| Entwicklung und Hosting | project b. wird in Deutschland entwickelt und gehostet |
| Erreichbar unter | project-b.dev |
Wie das Zusammenspiel von Abrechnung und Portal in der Praxis aussieht, zeigt der Weg zu Ihrem digitalen Lohnbüro. Welche Aufgaben dabei bei LohnDialog liegen, wenn Sie die Entgeltabrechnung im Outsourcing vergeben, steht im Überblick der Leistungen.
LohnDialog ist ein Familienunternehmen mit über 35 Jahren Erfahrung und über 40 Lohnexperten deutschlandweit. Wenn Sie wissen möchten, wie sich Ihre Ausgangslage bis zum Stichtag einordnen lässt, sprechen Sie mit unseren Experten.
Checkliste: in sechs Monaten bereit für die elektronische Betriebsprüfung
Ein fester Zeitplan macht die Umstellung überschaubar und verteilt sie auf Etappen, die sich neben dem Tagesgeschäft erledigen lassen. Der folgende Sechs-Monats-Plan ordnet die Aufgaben in eine realistische Reihenfolge:
| Zeitraum | Aufgabe | Ergebnis |
|---|---|---|
| Monat 1 | Bestandsaufnahme: Welche Unterlagen liegen wo, in welcher Form, und existiert ein früherer Befreiungsantrag mit Ablaufdatum? | Vollständige Übersicht aller prüfungsrelevanten Dokumente |
| Monat 2 | Lücken schließen: Fehlende Nachweise nachfordern und digitalisieren | Keine offenen Belege mehr aus Vorjahren |
| Monat 3 | Struktur festlegen: Ablage pro Mitarbeiter und Kalenderjahr | Einheitliches, prüfungsfestes Ordnungsprinzip |
| Monat 4 | Ablage einrichten und den laufenden Dokumentenaustausch umstellen | Laufender digitaler Dokumentenaustausch |
| Monat 5 | Testlauf: Beispielexport für die Datenübermittlung simulieren | Bestätigte technische Bereitschaft |
| Monat 6 | Routine verankern und Zuständigkeiten dokumentieren | Personenunabhängiger, stabiler Prozess |
Bleiben bis zum 1. Januar 2027 weniger als sechs Monate, laufen dieselben Etappen in derselben Reihenfolge, nur enger getaktet und teilweise parallel. Die Bestandsaufnahme aus Monat 1 bleibt dabei der Ausgangspunkt. Ohne sie arbeiten alle folgenden Schritte auf einer unklaren Grundlage.
Reichen die eigenen Kapazitäten für diesen Plan nicht, lässt sich die Aufgabe abgeben. Ein erfahrener Partner kennt die Fristen und bringt die Prozesse mit, um der Betriebsprüfung gelassen entgegenzusehen.
Häufig gestellte Fragen zur euBP und zu elektronischen Entgeltunterlagen
Was bedeutet euBP?
Die Abkürzung steht für elektronisch unterstützte Betriebsprüfung. Es ist das Verfahren, mit dem die Deutsche Rentenversicherung ihre turnusmäßige Betriebsprüfung digital durchführt. Der Arbeitgeber übermittelt die prüfungsrelevanten Daten in strukturierter elektronischer Form.
Ab wann ist die elektronische Übermittlung verpflichtend?
Für die Daten der Finanzbuchhaltung gelten die Grundsätze der Deutschen Rentenversicherung seit dem 1. Januar 2025. Bis zum 31. Dezember 2026 ist eine Befreiung von der Führung elektronischer Unterlagen auf Antrag möglich. Für alle Abrechnungsfälle ab dem 1. Januar 2027 ist die Übermittlung verpflichtend.
Kann ich mich noch von der elektronischen Führung befreien lassen?
Ein Befreiungsantrag wirkt nur für Zeiten bis zum 31. Dezember 2026. Maßgeblich sind § 8 Absatz 2 BVV, der die elektronisch zu führenden Entgeltunterlagen auflistet, und § 8 Absatz 3 Satz 2 BVV, der die Antragsmöglichkeit regelt. Adressat ist der für Sie zuständige Prüfdienst der Deutschen Rentenversicherung. Der Antrag wird formlos unter Nennung der Betriebsnummer an das Prüfbüro des zuständigen Rentenversicherungsträgers gestellt. Für die Zeit ab dem 1. Januar 2027 ist keine Befreiung mehr vorgesehen.
Welche Unterlagen müssen ab 2027 elektronisch vorliegen?
Die vollständige Aufzählung steht in § 8 Absatz 2 BVV, in den Nummern 1 bis 20 mit mehreren Unterpunkten. Dazu gehören die Daten der erstatteten Meldungen, Arbeitserlaubnis und Aufenthaltstitel, der Antrag auf Befreiung von der Versicherungspflicht, eine Kopie der Niederschrift nach § 2 des Nachweisgesetzes, der Nachweis des Krankenversicherungsschutzes sowie der Nachweis der Elterneigenschaft und der Zahl der Kinder. Die Unterlagen müssen je Beschäftigtem und Kalenderjahr geordnet vorliegen.
Ist eine digitale Personalakte ab 2027 Pflicht?
Eine digitale Personalakte ist nicht ausdrücklich gesetzlich vorgeschrieben. Weil aber ab 2027 alle prüfungsrelevanten Unterlagen elektronisch und geordnet vorliegen müssen, ist eine digitale Mitarbeiterakte der praktikabelste Weg, diese Anforderung dauerhaft zu erfüllen.
Wie oft findet eine Betriebsprüfung der Rentenversicherung statt?
Nach § 28p Absatz 1 SGB IV prüfen die Träger der Rentenversicherung bei den Arbeitgebern mindestens alle vier Jahre. Eine Prüfung ist damit ein regelmäßiger Vorgang, auf den jeder Arbeitgeber vorbereitet sein sollte.
Was passiert, wenn die Unterlagen bei der Prüfung nicht elektronisch vorliegen?
Fehlen die Nachweise oder liegen sie nicht in der geforderten Form vor, kann der Prüfdienst die Sachverhalte nicht anerkennen. Das kann zu Beanstandungen und im Ergebnis zu Beitragsnachforderungen führen. Ab dem 1. Januar 2027 trifft das jeden Arbeitgeber, auch den, der früher einmal einen Befreiungsantrag gestellt hat. Dessen Wirkung endet mit dem 31. Dezember 2026.
Die nächsten Schritte bis zum 1. Januar 2027
Der 1. Januar 2027 ist gesetzt, und er kommt schneller, als es heute wirkt. Die Pflicht ist ein guter Anlass, die Dokumentenverwaltung endlich sauber und zukunftssicher aufzustellen. Ein früher Start verschafft Ruhe bis zum Stichtag und erspart die Improvisation in den letzten Wochen davor.
Die Reihenfolge ist dabei immer dieselbe: erst wissen, was da ist, dann die Lücken schließen, dann die Struktur festlegen, dann den laufenden Austausch umstellen. Diese vier Schritte brauchen vor allem Klarheit über Zuständigkeiten und einen festen Ablageort.
Sie müssen diesen Weg nicht allein gehen. LohnDialog wickelt den digitalen Dokumentenaustausch über das eigene Online-Portal project b. ab, und project b. ist nach ISO 27001:2022 zertifiziert und wird in Deutschland entwickelt und gehostet. Wenn Sie überlegen, die Lohnabrechnung samt der elektronischen Führung auszulagern, finden Sie im Überblick der Leistungen zur Entgeltabrechnung, welche Aufgaben dabei übergehen.
Sprechen Sie mit unseren Experten, wie sich Ihre Entgeltunterlagen rechtzeitig auf die elektronische Führung umstellen lassen. Im Gespräch schauen wir uns Ihre Ausgangslage an und ordnen die nächsten Schritte.