Mitte November zeigt die Urlaubsübersicht bei mehreren Mitarbeitenden noch offene Tage, und auf den Arbeitszeitkonten stehen Plusstunden aus dem ganzen Jahr. Die Personalabteilung muss beides vor dem Jahreswechsel klären. Ob Urlaub verfällt, richtet sich nach dem Bundesurlaubsgesetz und der Mitwirkung des Arbeitgebers. Für Zeitguthaben gelten andere Regeln, die insbesondere aus Vereinbarungen sowie einzelnen gesetzlichen Vorgaben folgen.
Der Jahreswechsel ist dabei ein klarer Kontrollpunkt. Offener Urlaub kann unter den gesetzlichen Voraussetzungen zum Ende des Kalenderjahres oder nach einem zulässigen Übertragungszeitraum erlöschen. Ein gewöhnliches Arbeitszeitkonto folgt keiner allgemeinen gesetzlichen Jahresendregel. Ob Plusstunden übertragen, ausgezahlt oder gekappt werden, ergibt sich außerhalb der Mindestlohnvorgaben aus dem Arbeitsvertrag oder einer Betriebsvereinbarung.
Stichtage: wann Urlaub verfällt
Nach § 7 BUrlG muss Urlaub grundsätzlich im laufenden Kalenderjahr gewährt und genommen werden. Eine Übertragung ist nur statthaft, wenn dringende betriebliche oder in der Person des Mitarbeiters liegende Gründe dies rechtfertigen. Übertragener Urlaub ist grundsätzlich in den ersten drei Monaten des Folgejahres zu gewähren und zu nehmen.
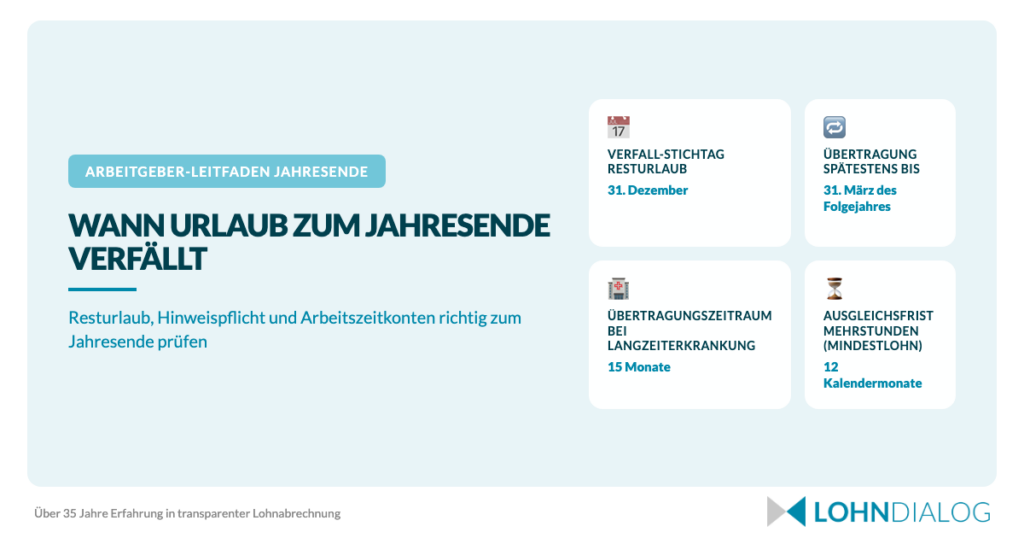
Der 31. Dezember ist damit der erste Prüfpunkt. Liegt ein Übertragungsgrund vor, folgt als weiterer Prüfpunkt der 31. März des nächsten Kalenderjahres. Ob Urlaub verfällt, hängt zusätzlich davon ab, ob der Arbeitgeber seine Hinweispflicht erfüllt hat.
| Prüfsituation | Gesetzlicher Rahmen | Aufgabe für HR |
|---|---|---|
| Offener Urlaub zum Ende des Urlaubsjahres | Urlaub ist grundsätzlich im laufenden Kalenderjahr zu gewähren und zu nehmen. | Prüfen Sie den offenen Anspruch, mögliche Urlaubstermine und die erfüllte Hinweispflicht. |
| Übertragung in das Folgejahr | Die Übertragung setzt dringende betriebliche oder in der Person des Mitarbeiters liegende Gründe voraus. Der übertragene Urlaub ist grundsätzlich in den ersten drei Monaten des Folgejahres zu nehmen. | Dokumentieren Sie den Übertragungsgrund und behalten Sie den 31. März als weiteren Kontrolltermin im Blick. |
| Beendigung des Arbeitsverhältnisses | Kann Urlaub wegen der Beendigung nicht mehr gewährt werden, entsteht ein Abgeltungsanspruch. | Klären Sie vor der Abrechnung, ob der Urlaub noch als Freizeit gewährt werden kann. |
| Langzeiterkrankung | Die Behandlung richtet sich danach, ob der Mitarbeiter im Bezugsjahr zunächst gearbeitet hat oder während des gesamten Bezugsjahres arbeitsunfähig war. | Ordnen Sie den Krankheitsverlauf dem zutreffenden Fall zu und prüfen Sie die Mitwirkungsobliegenheit. |
Von den Vorschriften des Bundesurlaubsgesetzes kann grundsätzlich nicht zuungunsten der Beschäftigten abgewichen werden, auch nicht per Arbeitsvertrag oder Betriebsvereinbarung. Tarifvertragliche Besonderheiten bleiben nach § 13 BUrlG möglich.
Die ausführliche rechtliche Herleitung zur Verfallmechanik finden Sie in den Grundlagen zum Urlaubsanspruch.
Für Unternehmen des Baugewerbes bestehen besondere Systeme. Diese werden auf den Seiten zum Urlaubsanspruch im Baugewerbe und zum SOKA-BAU-Urlaubsgeld im Baugewerbe gesondert behandelt.
Unter welchen Voraussetzungen Urlaub verfällt
Nach der Rechtsprechung des Bundesarbeitsgerichts setzt der Verfall voraus, dass der Arbeitgeber den Mitarbeiter auffordert, seinen Urlaub zu nehmen, ihn über den konkreten Urlaubsanspruch und die Verfallfristen informiert und ihn dadurch in die Lage versetzt, den Urlaub wahrzunehmen.
Die Mitwirkungsobliegenheit gehört damit zum Jahresendprozess. Ohne den erforderlichen Hinweis verfällt der Urlaub weder am Ende des Kalenderjahres noch nach einem zulässigen Übertragungszeitraum. So hat es das Bundesarbeitsgericht im Urteil vom 20. Dezember 2022, Az. 9 AZR 266/20 entschieden.
Für HR entsteht ein Dokumentationsrisiko, wenn sich später nicht nachvollziehen lässt, welche Beschäftigten über welchen Anspruch und welche Fristen informiert wurden. Prüfen Sie vor dem Jahresende, ob der Personalbestand vollständig erfasst wurde und der jeweilige Hinweis inhaltlich zum individuellen Urlaubskonto passt.
Eine Rundmail mit dem allgemeinen Satz, Resturlaub verfalle zum Jahresende, nennt weder den Anspruch der einzelnen Person noch ihre Frist und erfüllt die Anforderungen aus dieser Rechtsprechung nicht.
Wie Sie die Hinweispflicht erfüllen
Der Hinweis nennt die Zahl der offenen Urlaubstage und den Termin, zu dem sie verfallen, und fordert dazu auf, den Urlaub bis dahin zu nehmen. Er sollte so rechtzeitig erfolgen, dass der Urlaub noch im laufenden Kalenderjahr genommen werden kann.
Für die praktische Bearbeitung benötigen Sie aktuelle Urlaubskonten. Prüfen Sie bereits geplante Abwesenheiten, offene Anträge und mögliche Übertragungsgründe. Anschließend kann der Hinweis auf den noch verfügbaren Anspruch abgestimmt werden.
Parallel dazu brauchen Sie eine realistische Urlaubsplanung. Bei der zeitlichen Festlegung sind Urlaubswünsche zu berücksichtigen, soweit keine dringenden betrieblichen Belange oder vorrangigen Wünsche anderer Beschäftigter entgegenstehen. Urlaub ist grundsätzlich zusammenhängend zu gewähren.
Langzeiterkrankung getrennt prüfen
Bei langzeiterkrankten Beschäftigten braucht die Personalabteilung eine differenzierte Prüfung. Hat ein Mitarbeiter im Bezugsjahr noch gearbeitet, bevor eine fortdauernde Arbeitsunfähigkeit eintrat, kann der Urlaubsanspruch grundsätzlich nur nach Ablauf eines Übertragungszeitraums von 15 Monaten erlöschen, und auch das nur, wenn der Arbeitgeber ihn zuvor rechtzeitig durch Erfüllung seiner Mitwirkungsobliegenheit in die Lage versetzt hat, den Urlaub zu nehmen.
War der Mitarbeiter während des gesamten Bezugsjahres arbeitsunfähig und dauert die Arbeitsunfähigkeit fort, gilt die Frist von 15 Monaten unabhängig von der Erfüllung der Hinweispflicht. Der Anspruch erlischt in diesem Fall mit Ablauf des 31. März des zweiten Folgejahres.
Diese Unterscheidung folgt aus dem BAG-Urteil vom 20. Dezember 2022, Az. 9 AZR 245/19. Für die Zuordnung benötigen Sie den Verlauf des jeweiligen Bezugsjahres.
Was passiert mit Arbeitszeitkonten zum Jahresende?
Für gewöhnliche Arbeitszeitkonten gibt es keine einzelne gesetzliche Regel, nach der jedes Guthaben am 31. Dezember verfallen, übertragen oder ausgezahlt werden muss. Das Arbeitszeitgesetz begrenzt Dauer und Lage der Arbeitszeit und lässt damit Raum für die vertragliche Gestaltung des Kontosaldos zum Jahreswechsel.
Das BMAS zu den Arbeitszeitregelungen beschreibt das Arbeitszeitgesetz als Schutzrahmen, der Spielraum für flexible Arbeitszeitvereinbarungen lässt. Maßgeblich sind daher der Arbeitsvertrag und eine anwendbare Betriebsvereinbarung.
Bevor Sie Salden verarbeiten, sollten Sie außerdem prüfen, ob alle Arbeitszeiten erfasst wurden. Nach dem Beschluss des Bundesarbeitsgerichts vom 13. September 2022 sind Arbeitgeber nach § 3 Abs. 2 Nr. 1 ArbSchG verpflichtet, ein System einzuführen, mit dem die geleistete Arbeitszeit erfasst werden kann. Ein unvollständiger Datenbestand eignet sich nicht als Grundlage für die Entscheidung über Übertrag, Auszahlung oder Kappung.
Der Abschnitt betrachtet Arbeitszeitkonten branchenübergreifend. Die besonderen Abläufe für Baubetriebe finden Sie im Beitrag zum Arbeitszeitkonto im Baugewerbe.
Übertrag ins Folgejahr
Für den Übertrag ist die zugrunde liegende Vereinbarung maßgeblich. Prüfen Sie dort Obergrenzen für das Guthaben, Ausgleichszeiträume und die Frage, wer einen Übertrag freigibt.
Eine gesetzliche Frist enthält § 2 Abs. 2 MiLoG für den mindestlohnrelevanten Anteil bestimmter Mehrstunden. Über die vertraglich vereinbarte Arbeitszeit hinausgehende Stunden auf einem schriftlich vereinbarten Arbeitszeitkonto müssen spätestens innerhalb von zwölf Kalendermonaten nach ihrer monatlichen Erfassung durch bezahlte Freizeit oder Zahlung des Mindestlohns ausgeglichen werden, soweit der Mindestlohnanspruch nicht bereits durch das verstetigte Arbeitsentgelt erfüllt ist.
Die Zwölfmonatsfrist betrifft also nur den Mindestlohnanteil der erfassten Mehrstunden. Außerdem dürfen die auf das Konto eingestellten Stunden monatlich 50 Prozent der vertraglich vereinbarten Arbeitszeit nicht überschreiten.
Bei Beendigung des Arbeitsverhältnisses ist der erfasste Mindestlohnanteil nicht ausgeglichener Stunden spätestens in dem Kalendermonat auszugleichen, der auf die Beendigung folgt. Für den übrigen Saldo müssen Sie die Regelungen im Arbeitsvertrag oder in der Betriebsvereinbarung prüfen.
Plusstunden am Jahresende
Bei einem positiven Saldo beginnt die Prüfung mit der einschlägigen Vereinbarung. Prüfen Sie, was sie für Guthaben am Jahresende vorsieht. Gibt es eine Übertragungsgrenze, brauchen Sie außerdem eine Entscheidung für den darüberliegenden Saldo.
Trennen Sie diese Jahresendentscheidung von der Berechnung einer möglichen Überstundenvergütung oder eines Zuschlags. Informationen dazu, wann ein Zuschlag relevant wird und wie er berechnet wird, enthält der Beitrag Überstundenzuschlag berechnen.
In der Praxis hilft ein mitarbeiterbezogener Prüfstatus. Kennzeichnen Sie, welche Vereinbarung gilt, wie hoch der bestätigte Saldo ist und welche dort vorgesehene Behandlung vorgenommen wird. So vermeiden Sie, dass für Beschäftigte mit unterschiedlichen Vertragsgrundlagen pauschal dieselbe Buchung ausgelöst wird.
Diese Prüfung hat eine Grenze. Aus den allgemeinen gesetzlichen Vorgaben lässt sich keine vollständige Antwort für jedes Arbeitszeitmodell ableiten. Tarifliche oder betriebliche Regelungen können zusätzliche Prozesse vorsehen. HR muss die im Unternehmen geltenden Grundlagen dem jeweiligen Arbeitszeitkonto zuordnen.
Minusstunden zum Jahresende
Bei einem negativen Saldo klären Sie zuerst, wie die Minusstunden entstanden sind und ob die Vereinbarung zum Arbeitszeitkonto solche Belastungen ausdrücklich zulässt.
Nach § 615 BGB bleibt der Vergütungsanspruch auch in den Fällen bestehen, in denen der Arbeitgeber das Risiko des Arbeitsausfalls trägt. Fehlt etwa wegen ausbleibender Aufträge die Arbeit, muss der Arbeitgeber nach dieser Regel weiter vergüten. Entsprechende Ausfallzeiten dürfen nicht einseitig als vom Mitarbeiter zu vertretende Minusstunden verbucht werden.
Hat der Mitarbeiter die vertraglich geschuldete Arbeitszeit selbst nicht erbracht, etwa durch einen verspäteten Arbeitsbeginn, kommt ein Minussaldo in Betracht, sofern die Arbeitszeitkontenvereinbarung Minusstunden ausdrücklich zulässt. Für die Jahresendprüfung empfiehlt sich daher eine Ursachenklärung je auffälligem Konto.
Abgrenzung zu Wertguthaben
Ein gewöhnliches Gleitzeitkonto oder Überstundenkonto dient meist dem kurzfristigen Zeitausgleich. Es ist in der Regel kein Wertguthaben im Sinne des SGB IV. Wertguthaben sind auf längerfristige Freistellungszwecke ausgerichtet und folgen einem eigenen Regelwerk, unter anderem zur Insolvenzsicherung und Verwendung.
Die BMAS-FAQ zu Wertguthaben erläutert dieses eigenständige Modell. Für Ihre Jahresendprüfung sollten Sie zunächst feststellen, welche Kontoart tatsächlich vorliegt. Die Regeln des § 2 Abs. 2 MiLoG gelten nicht für Wertguthabenvereinbarungen im Sinne des SGB IV.
Wie wird Urlaubsabgeltung in der Lohnabrechnung behandelt?
Urlaub ist grundsätzlich als Freizeit zu gewähren. Ein Anspruch auf finanzielle Abgeltung entsteht, wenn das Arbeitsverhältnis endet und der Urlaub deshalb ganz oder teilweise nicht mehr genommen werden kann.
Für Payroll ist die Abgrenzung relevant, weil eine Urlaubsabgeltung zum steuerpflichtigen Arbeitslohn und zum beitragspflichtigen Arbeitsentgelt gehört. Beitragsrechtlich wird sie als einmalig gezahltes Arbeitsentgelt behandelt. Das stellt die Deutsche Rentenversicherung in ihrer Erläuterung zu Urlaubsabgeltungen als Arbeitsentgelt nach § 14 SGB IV klar.
Im Austrittsprozess sollten HR und Payroll frühzeitig klären, ob noch Urlaub gewährt werden kann oder eine Abgeltung in die Abrechnung aufgenommen werden muss. Dafür benötigen Sie den bestätigten Resturlaubsstand und das Beendigungsdatum. Das Erfassungsformular für Austrittsdaten kann die Übergabe der Angaben unterstützen.
Die Zuordnung der Urlaubsabgeltung finden Sie in der Lohnarten-Übersicht mit Urlaubsabgeltung und Überstunden. Wie sich der Betrag ermitteln lässt, zeigt das vollständige Berechnungsbeispiel zur Urlaubsabgeltung.
Checkliste für Resturlaub und Arbeitszeitkonten
Eine gemeinsame Jahresendkontrolle senkt das Risiko, dass Urlaubskonten und Zeitkonten ohne klare Entscheidung in den nächsten Abrechnungslauf übernommen werden. Bearbeiten Sie dabei jedes Thema nach seinem eigenen Rechtsrahmen.
- Ermitteln Sie den konkreten offenen Urlaubsanspruch je Mitarbeiter und gleichen Sie ihn mit bereits genehmigten Urlaubstagen ab.
- Prüfen Sie, ob jeder betroffene Mitarbeiter aufgefordert wurde, seinen Urlaub zu nehmen, und weiß, wie viele Tage offen sind und wann dieser Urlaub verfällt.
- Stellen Sie sicher, dass der Hinweis so rechtzeitig erfolgte, dass der Urlaub noch im laufenden Kalenderjahr genommen werden kann.
- Halten Sie fest, bei welchen Beschäftigten dringende betriebliche oder in der Person liegende Gründe eine Übertragung rechtfertigen.
- Ordnen Sie Fälle mit Langzeiterkrankung danach, ob im Bezugsjahr noch gearbeitet wurde oder während des gesamten Jahres Arbeitsunfähigkeit bestand.
- Prüfen Sie bei Austritten, ob Urlaub noch als Freizeit gewährt werden kann oder eine Urlaubsabgeltung entsteht.
- Kontrollieren Sie die Salden der Arbeitszeitkonten anhand vollständig erfasster Arbeitszeiten.
- Ordnen Sie jedem Zeitkonto den maßgeblichen Arbeitsvertrag oder die einschlägige Betriebsvereinbarung zu.
- Klären Sie für positive Salden, ob die Vereinbarung Übertrag, Auszahlung oder Kappung vorsieht.
- Prüfen Sie den mindestlohnrelevanten Anteil von Mehrstunden und die dafür geltenden Ausgleichsfristen gesondert.
- Untersuchen Sie bei Minussalden die Ursache und die vertragliche Grundlage für die Belastung des Kontos.
- Kennzeichnen Sie Wertguthaben getrennt von gewöhnlichen Gleitzeitkonten und Überstundenkonten.
Die Sonderfragen zum Urlaub von Minijobberinnen und Minijobbern behandelt die Übersicht zum Minijob-Urlaubsanspruch.
Resturlaub und Zeitkonten bilden nur einen Teil der anstehenden Aufgaben. Die Checkliste Jahresende in der Lohnabrechnung bündelt die weiteren Prüffelder. Dazu gehört als eigenständiges Thema auch der Lohnsteuerjahresausgleich zum Jahresende.
Häufige Fragen
1. Wie muss der Arbeitgeber hinweisen, bevor Urlaub verfällt?
Der Arbeitgeber fordert den Mitarbeiter auf, seinen Urlaub zu nehmen, und nennt ihm den konkreten Resturlaub sowie die Frist, nach der dieser verfällt. Das muss so rechtzeitig geschehen, dass der Urlaub im laufenden Kalenderjahr noch genommen werden kann. Fehlt dieser Hinweis, verfällt der Urlaub weder am Jahresende noch nach Ablauf eines Übertragungszeitraums, so das Bundesarbeitsgericht im Urteil vom 20. Dezember 2022 (Az. 9 AZR 266/20).
2. Wann wird aus Resturlaub eine Urlaubsabgeltung?
Der Abgeltungsanspruch entsteht ausschließlich durch die Beendigung des Arbeitsverhältnisses, wenn Urlaub deshalb ganz oder teilweise nicht mehr als Freizeit gewährt werden kann.
3. Was passiert mit dem Arbeitszeitkonto, wenn ein Mitarbeiter zum Jahresende ausscheidet?
Für den mindestlohnrelevanten Anteil nicht ausgeglichener Mehrstunden schreibt § 2 Abs. 2 MiLoG einen Ausgleich spätestens in dem Kalendermonat vor, der auf die Beendigung folgt. Wie der übrige Saldo behandelt wird, ergibt sich aus dem Arbeitsvertrag oder der Betriebsvereinbarung. HR sollte den Kontostand, die Kontoart und die einschlägige Vereinbarung vor der Austrittsabrechnung zusammenführen.
4. Ist ein normales Gleitzeitkonto oder Überstundenkonto ein Wertguthaben im Sinne des SGB IV?
Ein kurzfristig angelegtes Gleitzeitkonto oder Überstundenkonto fällt in der Regel nicht unter das Wertguthabenrecht. Wertguthaben dienen dem längerfristigen Ansparen bezahlter Freistellungszeiten, etwa für ein Sabbatical oder einen vorgezogenen Ruhestand. Sie unterliegen eigenen Regeln. Zudem nimmt § 2 Abs. 3 MiLoG Wertguthabenvereinbarungen ausdrücklich von § 2 Abs. 2 MiLoG aus.
5. Muss ein Arbeitszeitkonto zum Jahresende ausgeglichen sein?
Eine allgemeine gesetzliche Ausgleichspflicht für jedes Arbeitszeitkonto am 31. Dezember besteht nicht. Für den mindestlohnrelevanten Anteil bestimmter Mehrstunden gilt eine Frist von zwölf Kalendermonaten ab der monatlichen Erfassung. Ob der übrige Saldo übertragen, ausgezahlt oder gekappt wird, richtet sich nach dem Arbeitsvertrag oder der Betriebsvereinbarung.
Entlasten Sie sich im Tagesgeschäft
Resturlaub, Hinweispflichten, Zeitkonten und Austrittsabrechnungen treffen zum Jahresende häufig in kurzer Folge aufeinander. LohnDialog übernimmt Ihre Lohn- und Gehaltsabrechnung im Full-Service, mit festen Ansprechpartnern. Urlaubsabgeltungen und Austrittsabrechnungen zum Jahresende laufen dann über unser Team.
Sprechen Sie mit unseren Experten. Unser Team freut sich auf Sie.