Monatsende, die Zeitkonten laufen über, und in der Lohnbuchhaltung stapeln sich die Stunden: drei Tarifverträge im Haus, einzelne Beschäftigte mit individuellen Vereinbarungen, dazu die Frage nach Auszahlung oder Freizeitausgleich. In dieser Lage ist der Überstundenzuschlag selten eine reine Rechenaufgabe. Der Betrag steht erst fest, wenn geklärt ist, welches Vertragswerk auf die einzelne Stunde anzuwenden ist.
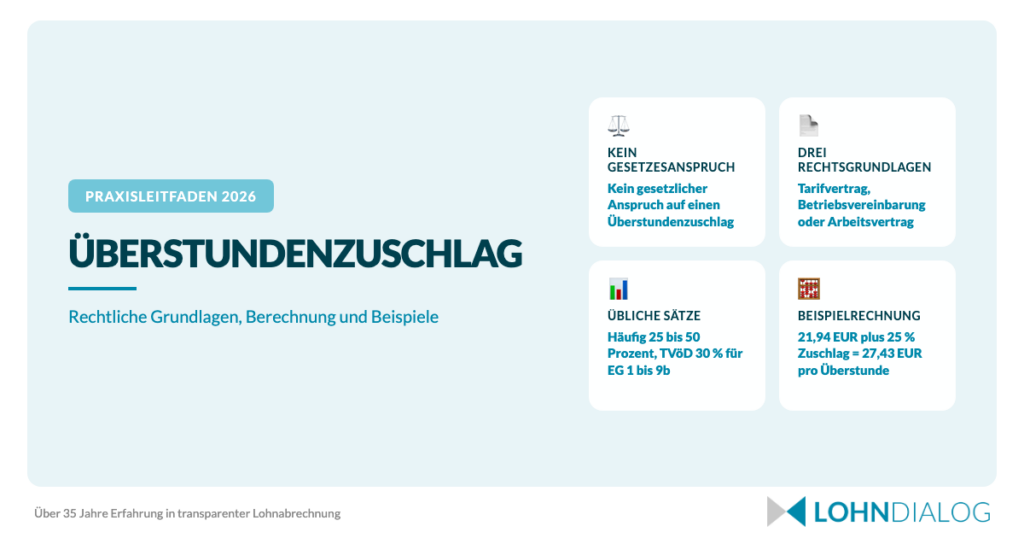
In Deutschland gibt es keinen gesetzlichen Anspruch auf einen Zuschlag für Überstunden. Eine Zuschlagspflicht entsteht erst aus einem Tarifvertrag, einer Betriebsvereinbarung oder dem Arbeitsvertrag. Die Grundvergütung für geleistete Überstunden steht Beschäftigten dagegen nach § 612 BGB in der Regel zu. Dieser Artikel zeigt, wie Sie von dieser Ausgangslage zum konkreten Betrag kommen, welche Sätze in den Branchen üblich sind und welche Fehler in der Abrechnung teuer werden. Wie diese Stunden in die laufende Entgeltabrechnung einfließen, ordnen wir weiter unten ein.
Der Überstundenzuschlag ist gesetzlich nicht vorgeschrieben
Das deutsche Arbeitsrecht kennt keine Vorschrift, die Arbeitgeber allgemein zu einem Aufschlag auf Überstunden verpflichtet. Das Arbeitszeitgesetz (ArbZG) regelt Höchstarbeitszeit, Pausen und Ruhezeiten. Seine 26 Paragrafen verteilen sich auf acht Abschnitte, von den allgemeinen Vorschriften über Sonn- und Feiertagsruhe bis zu den Straf- und Bußgeldvorschriften. Eine Regelung zu einem Zuschlag für Mehrstunden ist in keinem dieser Abschnitte enthalten.
Bezahlt werden müssen die Stunden trotzdem. § 612 Abs. 1 BGB stellt fest: Eine Vergütung gilt als stillschweigend vereinbart, wenn die Dienstleistung den Umständen nach nur gegen eine Vergütung zu erwarten ist. Für geleistete Überstunden bedeutet das in aller Regel: Die Grundvergütung ist geschuldet, auch ohne ausdrückliche Abrede im Vertrag. Der Zuschlag geht über diese Grundvergütung hinaus und braucht eine eigene Rechtsgrundlage.
In der Praxis beginnt die Prüfung deshalb beim Regelwerk, das auf den einzelnen Arbeitsvertrag Anwendung findet. Dort stehen Anspruch, Höhe und Fälligkeit des Zuschlags.
Mehrarbeit oder Überstunden: Der Unterschied
In Tarifverträgen und Arbeitsverträgen tauchen zwei Begriffe auf, die im Alltag oft synonym benutzt werden, in der Abrechnung aber unterschiedliche Folgen haben können. Mehrarbeit bezeichnet Arbeit, die über die vereinbarte oder tariflich festgelegte Arbeitszeit hinausgeht und dabei innerhalb der Grenzen des Arbeitszeitgesetzes bleibt. Ein automatischer Zuschlagsanspruch folgt daraus nicht.
Überstunden bezeichnen Arbeit oberhalb der individuell vereinbarten Arbeitszeit. Auch hier hängt der Zuschlagsanspruch davon ab, was Tarifvertrag, Betriebsvereinbarung oder Arbeitsvertrag regeln. Über den Anspruch entscheidet damit allein der Regelungstext, der die Stunde erfasst.
Praktisch relevant wird die Unterscheidung, weil manche Tarifverträge den Zuschlag erst ab Überschreiten der tariflichen Vollzeit zahlen. Stunden über der individuell vereinbarten Arbeitszeit lösen ihn dann noch nicht aus. Sind beide Schwellen im Abrechnungssystem nicht sauber getrennt, fällt der Zuschlag zu früh oder zu spät an.
Was das Arbeitszeitgesetz regelt, und was nicht
§ 3 ArbZG setzt die Obergrenze für den einzelnen Arbeitstag. Der Wortlaut: Die werktägliche Arbeitszeit der Arbeitnehmer darf acht Stunden nicht überschreiten. Sie kann auf bis zu zehn Stunden nur verlängert werden, wenn innerhalb von sechs Kalendermonaten oder innerhalb von 24 Wochen im Durchschnitt acht Stunden werktäglich nicht überschritten werden. Den vollständigen Text finden Sie in § 3 Arbeitszeitgesetz.
Das Gesetz begrenzt damit, wie viel gearbeitet werden darf, und es sichert über Ruhezeiten die Erholung. Wie diese Stunden zu vergüten sind, steht dort nicht. Aus der Zehn-Stunden-Grenze und aus dem Ausgleichszeitraum lässt sich deshalb keine Zuschlagspflicht ableiten.
Wichtig bleibt das Arbeitszeitgesetz trotzdem, allerdings aus einem anderen Grund: Es zieht die Linie, bis zu der Überstunden überhaupt zulässig angeordnet werden dürfen. Die Vergütungsfrage beginnt erst hinter dieser Linie.
Die drei Rechtsgrundlagen für einen Zuschlagsanspruch
Der Anspruch, den viele Beschäftigte aus ihrer Abrechnung kennen, hat seine Rechtsgrundlage typischerweise in einem von drei Instrumenten:
Tarifvertrag: Viele Branchentarifverträge regeln konkrete Zuschlagssätze für Mehrarbeit. Sie sind die häufigste Quelle für Zuschlagsansprüche.
Betriebsvereinbarung: In Unternehmen mit Betriebsrat können Regelungen zu Zuschlägen für Überstunden in Betriebsvereinbarungen festgehalten werden.
Arbeitsvertrag: Individuelle Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer können Zuschläge vorsehen, auch ohne Tarifbindung des Unternehmens.
Eine vierte eigenständige Rechtsgrundlage gibt es nicht. Und auch wenn keines der drei Instrumente einen Zuschlag vorsieht, bleiben Überstunden nicht unbezahlt: Die Grundvergütung für jede geleistete Arbeitsstunde ist nach § 612 BGB in aller Regel geschuldet. Der Zuschlag ist ausschließlich der Aufschlag darüber hinaus.
Übliche Zuschlagshöhen nach Branche
Häufig liegen die Sätze zwischen 25 und 50 Prozent des regulären Stundenlohns. Eine lückenlose Regel ist das nicht: Im öffentlichen Dienst liegt der Satz für die oberen Entgeltgruppen unter dieser Spanne. Der folgende Überblick zeigt vier verbreitete Tarifwelten.
| Branche oder Tarifgebiet | Zuschlag für Mehrarbeit |
|---|---|
| Metall und Elektro (IG Metall) | 25 % Basissatz, je nach Tarifgebiet 25 bis 60 % |
| Chemie (IG BCE) | in der Regel 25 % auf den Grundlohn |
| Öffentlicher Dienst (TVöD) | 30 % für die Entgeltgruppen 1 bis 9b, 15 % für die Entgeltgruppen 9c bis 15 |
| Bauhauptgewerbe (BRTV) | in der Regel 25 % |
In der Metall- und Elektroindustrie beträgt der Basissatz für Mehrarbeit über die tarifliche Wochenarbeitszeit hinaus 25 Prozent. Die IG Metall selbst nennt eine Bandbreite von 25 bis 60 Prozent, je nach Tarifgebiet, Tageszeit und Stundenzahl. Höhere Sätze greifen dabei ab bestimmten Schwellen, etwa ab der 11. Wochenstunde.
Der öffentliche Dienst staffelt den Zuschlag nach Entgeltgruppen: 30 Prozent für die Entgeltgruppen 1 bis 9b, 15 Prozent für die Entgeltgruppen 9c bis 15 (§ 8 Abs. 1 Satz 2 Buchst. a TVöD). Die Zeitzuschläge im öffentlichen Dienst und die Besonderheiten des TVöD behandelt unser Beitrag zur Lohnabrechnung im öffentlichen Dienst.
Die Tariflohn- und BRTV-Tabellen für das Bauhauptgewerbe stehen in unserer Übersicht zum Tariflohn Bau 2026.
Das geplante Arbeitsmarktstärkungsgesetz: Was sich ändern soll
Die Bundesregierung hat mit dem Entwurf vom 12.09.2025 das sogenannte Arbeitsmarktstärkungsgesetz vorgelegt. Ein Baustein darin ist die steuerliche Begünstigung von Zuschlägen für Überstunden.
Stand September 2026 ist dieses Gesetz nicht verabschiedet. Das Arbeitsmarktstärkungsgesetz befindet sich noch im Gesetzgebungsverfahren. Der ursprünglich vorgesehene Termin für das Inkrafttreten, der 01.01.2026, ist bereits verstrichen, ohne dass das Gesetz beschlossen wurde. Alle folgenden Angaben beziehen sich auf den Entwurf und sind kein geltendes Recht.
Steuerfreiheit für Zuschläge: Die geplante Steuerbefreiung soll sich auf bis zu 25 Prozent des Grundlohns erstrecken. Erfasst wäre allein der Zuschlag, die Grundvergütung für die Überstunde selbst bliebe steuerpflichtig.
Schwelle: Die Mehrarbeit muss über der tariflich vereinbarten Wochenarbeitszeit liegen, die mindestens 34 Stunden betragen muss. Ohne Tarifvertrag liegt die Schwelle bei über 40 Wochenstunden.
Sozialversicherung: Die Zuschläge sollen sozialversicherungspflichtig bleiben. Die Befreiung betrifft ausschließlich die Lohnsteuer.
Details zum Stand des Verfahrens und zu den geplanten Grenzen hat die Barmer für Firmenkunden aufbereitet.
Für die Abrechnung hieße eine Verabschiedung: Der Zuschlag bliebe im Bruttolohn enthalten, wäre aber bei der Steuerberechnung bis zur Grenze von 25 Prozent des Grundlohns herauszurechnen. Bis dahin gilt unverändert, dass Zuschläge für Überstunden in voller Höhe steuerpflichtig und in voller Höhe beitragspflichtig in der Kranken-, Pflege-, Renten- und Arbeitslosenversicherung sind. Eine saubere Trennung der Lohnarten erspart Ihnen im Fall einer Verabschiedung die hektische Umstellung.
Überstundenzuschlag berechnen: Schritt für Schritt
Die Berechnung folgt einer klaren Logik. Vier Schritte führen von der Gehaltsangabe zum Auszahlungsbetrag.
Schritt 1: Stundenlohn ermitteln
Bevor der Zuschlag berechnet werden kann, brauchen Sie den regulären Stundenlohn. Bei Beschäftigten mit Monatsfestgehalt ergibt er sich aus einer einfachen Formel:
Stundenlohn = Monatsbruttogehalt / (wöchentliche Arbeitszeit x 4,33)
Der Faktor 4,33 entspricht der durchschnittlichen Anzahl an Wochen pro Monat (52 Wochen / 12 Monate). Er stammt aus der Abrechnungspraxis und ist in keiner Vorschrift festgelegt.
Beispiel: Ein Mitarbeiter hat ein Bruttogehalt von 3.800 EUR und eine 40-Stunden-Woche:
3.800 EUR / (40 x 4,33) = 3.800 EUR / 173,2 = 21,94 EUR
Der reguläre Stundenlohn beträgt 21,94 EUR brutto. Runden Sie an dieser Stelle auf zwei Nachkommastellen und rechnen Sie im nächsten Schritt mit diesem gerundeten Wert weiter. Die Reihenfolge ist kein Detail: Rechnen Sie den Zuschlag stattdessen aus dem ungerundeten Zwischenwert, weicht das Ergebnis pro Stunde um einen Cent ab, und die Monatssumme stimmt am Ende nicht mit der Abrechnung überein.
Schritt 2: Zuschlagssatz ermitteln
Im zweiten Schritt prüfen Sie, welcher Satz gilt. Gehen Sie dabei in dieser Reihenfolge vor:
Tarifvertrag: Besteht Tarifbindung? Welcher Zuschlagssatz ist für Mehrarbeit vorgesehen, und ab welcher Schwelle greift er?
Betriebsvereinbarung: Gibt es eine betriebliche Regelung, die Zuschläge für Überstunden festlegt?
Arbeitsvertrag: Enthält der individuelle Arbeitsvertrag eine Zuschlagsregelung?
Im Beispiel gilt ein Tarifvertrag mit einem Zuschlag von 25 Prozent.
Manche Tarifwerke staffeln den Satz nach Tageszeit, Wochentag oder Stundenzahl. In der Metall- und Elektroindustrie greifen höhere Sätze ab bestimmten Schwellen, je nach Tarifgebiet bis zu 60 Prozent. In solchen Fällen teilen Sie die Stunden auf und rechnen die Blöcke getrennt ab.
Eine saubere Abgrenzung braucht es außerdem zu den Zuschlägen für Sonntags-, Feiertags- und Nachtarbeit. Diese folgen eigenen steuerlichen Regeln und dürfen nicht mit dem Aufschlag für Überstunden vermischt werden. Wie die steuerfreie Abrechnung dort funktioniert, zeigt unser Beitrag zum Nachtschichtzuschlag. Was mit diesen Zuschlägen bei Krankheit und Urlaub passiert, klärt der Beitrag zu den SFN-Zuschlägen bei Krankheit und Urlaub.
Schritt 3: Überstundenvergütung berechnen
Im dritten Schritt setzt sich die Vergütung pro Stunde so zusammen:
Überstundenvergütung = Stundenlohn + (Stundenlohn x Zuschlagssatz)
Beispiel:
21,94 EUR + (21,94 EUR x 0,25) = 21,94 EUR + 5,49 EUR = 27,43 EUR pro Überstunde
Hat der Mitarbeiter im betreffenden Monat 10 Überstunden geleistet, ergibt sich:
Grundvergütung für Überstunden: 10 x 21,94 EUR = 219,40 EUR
Zuschlag: 10 x 5,49 EUR = 54,90 EUR
Gesamte Überstundenvergütung: 274,30 EUR brutto
Schritt 4: Steuerliche Behandlung
In der laufenden Abrechnung kommt die steuerliche Behandlung dazu. Stand September 2026 gilt:
Lohnsteuer: Zuschläge für Überstunden sind in voller Höhe steuerpflichtig. Sie werden dem Bruttoarbeitslohn zugerechnet und nach der jeweiligen Steuerklasse versteuert. Das geplante Arbeitsmarktstärkungsgesetz ist nicht in Kraft, eine Steuerbefreiung gibt es derzeit also nicht.
Sozialversicherungsbeiträge: Die Zuschläge sind voll beitragspflichtig in der Kranken-, Pflege-, Renten- und Arbeitslosenversicherung. Auch bei einer künftigen Steuerbefreiung würde sich daran nach dem Entwurf nichts ändern.
Steuerklasse: Die persönliche Steuerklasse beeinflusst die Nettowirkung erheblich. Bei gleichen Bruttowerten kann die Nettoauszahlung je nach Steuerklasse deutlich auseinandergehen. Rechnen Sie deshalb nie vom Netto zurück, wenn Sie eine Zuschlagsregelung prüfen.
Für die korrekte Abrechnung empfiehlt es sich, Überstundengrundvergütung und Zuschlag getrennt auszuweisen.
Überstunden auszahlen oder abfeiern?
Wenn Überstunden anfallen, stehen Arbeitgeber und Beschäftigte vor der Frage: Sollen die Stunden ausgezahlt oder durch Freizeitausgleich abgebaut werden? Beide Varianten haben Vor- und Nachteile, die sich in der Praxis abwägen lassen.
Bei der Auszahlung erhalten Beschäftigte die Überstundenvergütung einschließlich eines eventuellen Zuschlags als Bruttolohn. Das ist unkompliziert zu berechnen, führt aber zu höheren Lohnkosten und zusätzlicher Steuerlast.
Beim Freizeitausgleich werden die angesammelten Stunden als Freizeit genommen. Da kein zusätzliches Entgelt fließt, fallen weder Lohnsteuer noch Sozialversicherungsbeiträge an. Für Arbeitgeber sinkt die finanzielle Belastung. Allerdings erfordert Freizeitausgleich eine sorgfältige Personaleinsatzplanung, weil die Stunden im Betrieb fehlen.
| Kriterium | Auszahlung | Freizeitausgleich |
|---|---|---|
| Steuer | Voll steuerpflichtig | Kein steuerpflichtiger Bezug |
| SV-Beiträge | Voll beitragspflichtig | Kein beitragspflichtiges Entgelt |
| Liquidität Arbeitgeber | Belastet Lohnkosten | Reduziert Arbeitszeit |
| Planbarkeit | Einfach zu berechnen | Personaleinsatzplanung nötig |
| Präferenz Beschäftigte | Oft bevorzugt (mehr Netto) | Für Work-Life-Balance |
Aus Sicht der Beschäftigten hängt die Präferenz von der persönlichen Situation ab. Beschäftigte mit knappem Monatsbudget wählen meist die Auszahlung, bei hoher Arbeitsbelastung fällt die Wahl eher auf die freie Zeit. In vielen Fällen gibt ohnehin die vertragliche oder tarifliche Regelung den Ausschlag.
Manche Vereinbarungen geben dem Arbeitgeber das Recht, Freizeitausgleich anzuordnen. Zulässig ist das nur, wenn eine entsprechende Regelung besteht. Sie kann sich aus dem Arbeitsvertrag, einem Tarifvertrag oder einer Betriebsvereinbarung ergeben. Fehlt sie, kann stattdessen ein Vergütungsanspruch nach § 612 BGB entstehen. Das Landesarbeitsgericht Rheinland-Pfalz hat mit Urteil vom 19.11.2015 (Az. 5 Sa 342/15) ein Anordnungsrecht des Arbeitgebers anerkannt, es dabei aber ausdrücklich auf ein vereinbartes Arbeitszeitkonto gestützt und nicht auf das allgemeine Weisungsrecht.
Gerade bei Beschäftigten im Minijob gehört die Auszahlung von Überstunden besonders sorgfältig geprüft, weil die Verdienstgrenze nicht überschritten werden darf.
Überstunden in der Lohnabrechnung
In der Gehaltsabrechnung müssen Überstunden klar und nachvollziehbar ausgewiesen werden. Für die Personalabteilung heißt das: drei getrennte Positionen, drei eigene Lohnarten.
Grundlohn oder Gehalt: Die reguläre Vergütung für die vertraglich vereinbarte Arbeitszeit.
Überstundengrundvergütung: Die Vergütung der Mehrstunden zum regulären Stundensatz. Diese Position zeigt, wie viele Stunden geleistet und zu welchem Stundenlohn sie vergütet wurden.
Zuschlag für Überstunden: Der Aufschlag, getrennt vom Grundentgelt. Diese Trennung ist besonders wichtig, weil der Zuschlag bei einer möglichen künftigen Steuerbefreiung separat behandelt werden müsste.
Welche Lohnarten in einer Entgeltabrechnung sonst noch vorkommen und wie sie sich steuerlich und beitragsrechtlich unterscheiden, zeigt unsere Übersicht der Lohnarten.
Die getrennte Darstellung erleichtert nicht nur die Transparenz gegenüber den Beschäftigten. Sie ist auch bei einer Betriebsprüfung relevant. Prüfer der Rentenversicherung oder des Finanzamts achten darauf, dass Zuschläge korrekt berechnet und abgeführt wurden.
Voraussetzung für all das ist eine verlässliche Erfassung der Arbeitszeit: Ohne sie lassen sich Überstunden weder korrekt berechnen noch rechtssicher dokumentieren. Welche Aufzeichnungspflichten dabei im Detail greifen, behandelt unser Beitrag zur Mindestlohn-Dokumentationspflicht.
Typische Fehler bei der Überstundenabrechnung
In der Praxis begegnen uns bei der Betreuung von Lohnabrechnungen immer wieder dieselben Fehler. Fünf Punkte verdienen besondere Aufmerksamkeit.
1. Unwirksame Pauschalabgeltungsklauseln
Viele Arbeitsverträge enthalten Formulierungen, nach denen Überstunden mit dem Gehalt abgegolten sein sollen. Das Bundesarbeitsgericht hat eine solche Klausel mit Urteil vom 22.02.2012 (Az. 5 AZR 765/10) für unwirksam erklärt: Sie verstieß gegen das Transparenzgebot des § 307 Abs. 1 BGB, weil sie nicht klar und verständlich war und der maximale Umfang der geschuldeten Über- und Mehrarbeit völlig ungeregelt blieb. Eine Zusammenfassung der Entscheidung finden Sie bei Hensche Arbeitsrecht. Fehlt die Konkretisierung, sind alle geleisteten Überstunden zu vergüten.
2. Tarifliche Zuschlagspflicht übersehen
Findet ein Tarifvertrag Anwendung, gelten dessen Regelungen zu Zuschlägen zwingend. Unternehmen, die neu in die Tarifbindung eintreten oder eine Nachwirkung nicht im Blick haben, übersehen die Zuschlagspflicht gelegentlich. Das führt zu Nachforderungen, oft rückwirkend über mehrere Abrechnungszeiträume.
3. Fehlende Arbeitszeiterfassung
Ohne systematische Erfassung der Arbeitszeit lassen sich Überstunden nicht zuverlässig berechnen, und im Streitfall fehlt die Grundlage für den Gegenbeweis. Die Details zu den Aufzeichnungspflichten haben wir in unserem Beitrag zur Dokumentationspflicht zusammengefasst.
4. Überstunden bei Teilzeitkräften falsch berechnet
Ein häufiger Irrtum betrifft die Schwelle bei Teilzeitkräften. Vielfach heißt es, Überstunden begännen dort erst ab der Vollzeitgrenze. Tatsächlich liegen sie bereits vor, wenn die vertraglich vereinbarte Arbeitszeit der Teilzeitkraft überschritten wird. Bei einer 20-Stunden-Woche beginnen sie also ab der 21. Stunde.
Für den Zuschlag hat das Bundesarbeitsgericht das mit Urteil vom 26.11.2025 (Az. 5 AZR 118/23) bestätigt: Teilzeitbeschäftigte haben Anspruch auf Mehrarbeitszuschläge, sobald ihre individuell vereinbarte Wochenarbeitszeit überschritten wird, unabhängig von einer für Vollzeit geltenden absoluten Stundengrenze. Eine starre Schwelle, im entschiedenen Fall erst ab der 41. Wochenstunde, benachteiligt Teilzeitkräfte unzulässig nach § 4 Abs. 1 TzBfG. Die Zuschlagsschwelle ist proportional zur individuellen Arbeitszeit abzusenken. Die Pressemitteilung des Bundesarbeitsgerichts fasst die Entscheidung zusammen. Fest hinterlegte tarifliche Schwellen im Abrechnungssystem gehören deshalb für jeden Teilzeitvertrag auf den Prüfstand.
5. Verfallfristen versäumt
Viele Tarifverträge und Arbeitsverträge enthalten Ausschluss- oder Verfallklauseln, nach denen Ansprüche innerhalb einer bestimmten Frist geltend gemacht werden müssen. In der Praxis liegen diese Fristen häufig zwischen drei und sechs Monaten: Arbeitsvertragliche Ausschlussfristen müssen laut Rechtsprechung mindestens drei Monate betragen, um wirksam zu sein, und Tarifverträge wie der TVöD oder der TV-L sehen häufig sechs Monate vor. Ohne wirksame Regelung greift die gesetzliche Verjährung von drei Jahren nach § 195 BGB.
Wenn mehrere Tarifwerke, Teilzeitmodelle und Zeitkonten in einer Abrechnung zusammenkommen, wird aus einer Rechenaufgabe schnell ein Prüfauftrag. Sprechen Sie mit unseren Experten, wenn Sie Ihre Lohnabrechnung mit allen Zuschlägen in feste Hände geben möchten.
Nächster Schritt: Zuschläge für Überstunden sind heute voll steuer- und beitragspflichtig und müssen von den steuerfreien Sonntags-, Feiertags- und Nachtzuschlägen getrennt werden. Als digitales Lohnbüro übernimmt LohnDialog diese Abrechnung für Sie und trennt die Lohnarten sauber.
Häufige Fragen zu Zuschlägen für Überstunden
Sind Überstundenzuschläge gesetzlich vorgeschrieben?
Nein. In Deutschland gibt es keinen gesetzlichen Anspruch auf einen Zuschlag für Überstunden. Ein Anspruch kann sich aus einem Tarifvertrag, einer Betriebsvereinbarung oder dem individuellen Arbeitsvertrag ergeben. Die Grundvergütung für geleistete Überstunden steht Beschäftigten aber in der Regel zu (§ 612 BGB).
Wie hoch ist ein üblicher Überstundenzuschlag?
Häufig liegen die Sätze zwischen 25 und 50 Prozent des regulären Stundenlohns. Der genaue Prozentsatz hängt vom anwendbaren Tarifvertrag ab. In der Metall- und Elektroindustrie beträgt der Basissatz 25 Prozent, im öffentlichen Dienst 30 Prozent für die Entgeltgruppen 1 bis 9b und 15 Prozent für die Entgeltgruppen 9c bis 15. Manche Tarifverträge staffeln den Satz zusätzlich nach Tageszeit oder Stundenzahl.
Was bedeutet ein Überstundenzuschlag von 25 Prozent?
25 Prozent ist ein in Tarifverträgen verbreiteter Satz ohne gesetzliche Grundlage. Auf den regulären Stundenlohn kommt ein Aufschlag von einem Viertel. Bei 21,94 EUR Stundenlohn sind das 5,49 EUR zusätzlich, also 27,43 EUR pro Überstunde.
Werden Überstunden bei der Auszahlung anders versteuert?
Überstundenvergütung einschließlich Zuschlag wird steuerlich wie reguläres Arbeitsentgelt behandelt. Der Betrag wird dem Bruttoarbeitslohn zugerechnet und nach der jeweiligen Steuerklasse versteuert. Sozialversicherungsbeiträge fallen ebenfalls in voller Höhe an. Der Entwurf des Arbeitsmarktstärkungsgesetzes sieht eine Steuerbefreiung für Zuschläge bis 25 Prozent des Grundlohns vor, dieses Gesetz ist Stand September 2026 aber nicht verabschiedet.
Ab wann gelten Überstunden?
Überstunden liegen vor, wenn die vertraglich vereinbarte Arbeitszeit überschritten wird. Bei einer 40-Stunden-Woche beginnen sie ab der 41. Stunde, bei einer 25-Stunden-Woche bereits ab der 26. Stunde. Maßgeblich ist die im Arbeitsvertrag oder Tarifvertrag festgelegte Regelarbeitszeit, während die gesetzliche Höchstarbeitszeit nur die Obergrenze des Zulässigen markiert. Wann ein Zuschlag greift, kann davon abweichen, weil manche Tarifverträge dafür auf die tarifliche Vollzeit abstellen.
Kann der Arbeitgeber Freizeitausgleich statt Auszahlung anordnen?
Nur wenn eine vertragliche, betriebliche oder tarifliche Grundlage das vorsieht. Ohne eine solche Regelung ist eine einseitige Anordnung von Freizeitausgleich nicht zulässig, und es kann ein Vergütungsanspruch nach § 612 BGB entstehen. Ein Blick in Arbeitsvertrag, Betriebsvereinbarung und Tarifvertrag zeigt vorab, ob eine solche Weisung gedeckt ist.
Verfallen Überstunden?
Das hängt von den geltenden Regelungen ab. Die regelmäßige Verjährungsfrist beträgt drei Jahre (§ 195 BGB). Viele Tarifverträge und Arbeitsverträge enthalten jedoch Ausschlussfristen von drei bis sechs Monaten. Werden Ansprüche nicht innerhalb dieser Fristen geltend gemacht, können sie verfallen. Prüfen Sie deshalb Ihren Arbeitsvertrag und den anwendbaren Tarifvertrag auf solche Klauseln.
Zuschläge für Überstunden korrekt abrechnen: Wir unterstützen Sie
Die richtige Berechnung erfordert tarifliches Detailwissen, eine saubere Zeiterfassung und eine fehlerfreie Lohnabrechnung. Sobald mehrere Tarifverträge, Teilzeitkräfte und wechselnde Regelungen zusammenkommen, wächst der Prüfaufwand pro Abrechnungslauf spürbar.
LohnDialog ist ein Familienunternehmen mit 35 Jahren Erfahrung in der Lohn- und Gehaltsabrechnung. Über 40 Lohnexperten deutschlandweit betreuen Unternehmen unterschiedlichster Branchen und Größen. Überstunden, Zuschläge und Sonderfälle gehören dabei zum Tagesgeschäft, quer durch die Tarifwelten.
Ehrlich gesagt: Eine ausgelagerte Abrechnung nimmt Ihnen die Entscheidung nicht ab, welchen Tarifvertrag Sie anwenden und welche Betriebsvereinbarung Sie schließen. Sie sorgt aber dafür, dass die getroffenen Regelungen Monat für Monat korrekt in der Abrechnung landen. Sprechen Sie mit unseren Experten und erfahren Sie, wie wir Ihre Lohnabrechnung zuverlässig übernehmen. Einen Überblick über den vollen Leistungsumfang finden Sie auf der Seite zur Entgeltabrechnung im Full-Service.