Die letzten Abrechnungen laufen, Beschäftigte reichen Änderungen ein und parallel beginnen die Vorbereitungen für das neue Jahr. In dieser Phase geraten Aufgaben leicht aus dem Blick, die erst einige Wochen später fällig werden, aber bereits im Dezember vorbereitet werden sollten. Dazu gehören der Abschluss der Lohnkonten, die letzte Lohnsteuer-Anmeldung für das abgelaufene Jahr und mehrere Jahresmeldungen mit unterschiedlichen Terminen.
Diese Checkliste ordnet die Arbeiten rund um das Jahresende in der Lohnabrechnung nach ihrem zeitlichen Ablauf. Sie beginnt mit den Prüfungen im Dezember, führt über den Resturlaub und den Lohnkonto-Abschluss bis zu den Abgabefristen im Januar, Februar und März. Damit stehen die relevanten Termine an einem Ort und müssen nicht aus mehreren Einzelbeiträgen zusammengesucht werden.
Der Schwerpunkt liegt auf den Aufgaben, die für das Abrechnungsjahr 2026 noch abzuschließen sind. Die inhaltlichen Rechtsänderungen ab dem 01.01.2027 gehören in einen eigenen Überblick. Einige bereits feststehende oder geplante Punkte finden Sie am Ende als kurzen Ausblick, damit sie bei der Vorbereitung der ersten Abrechnung des neuen Jahres berücksichtigt werden können.
Die Checkliste im Überblick
Die Tabelle zeigt die zeitliche Reihenfolge der anstehenden Arbeiten. Vertiefende Fristentabellen, Berechnungen und rechtliche Einzelfragen bleiben den jeweils verlinkten Fachbeiträgen vorbehalten.
| Bis wann | Aufgabe | Einordnung |
|---|---|---|
| Vor dem Abschluss des Abrechnungsjahres | Stammdaten kontrollieren und Änderungen für die folgende Abrechnung erfassen. | Dazu zählen insbesondere Angaben, die in Personalstamm und Abrechnung übernommen werden. |
| Dezember 2026 | Weihnachtsfeier, Mitarbeitergeschenke, Weihnachtsgeld und Sachbezüge abrechnungstechnisch einordnen. | Die aktuell gültige Sachbezugsfreigrenze beträgt 50 Euro im Kalendermonat. |
| Laufend, möglichst vor dem Jahresabschluss | Entgeltunterlagen und Personalakten auf Vollständigkeit prüfen und geordnet archivieren. | Die konkreten Aufbewahrungsfristen richten sich nach der jeweiligen Unterlagenart. |
| 31.12.2026 | Resturlaub nehmen lassen oder eine zulässige Übertragung dokumentieren. | Eine Übertragung setzt dringende betriebliche oder persönliche Gründe voraus. |
| 31.12.2026 | Lohnkonto-Abschluss für das Kalenderjahr vornehmen. | Der Abschluss bildet die Grundlage für die anschließende Lohnsteuerbescheinigung. |
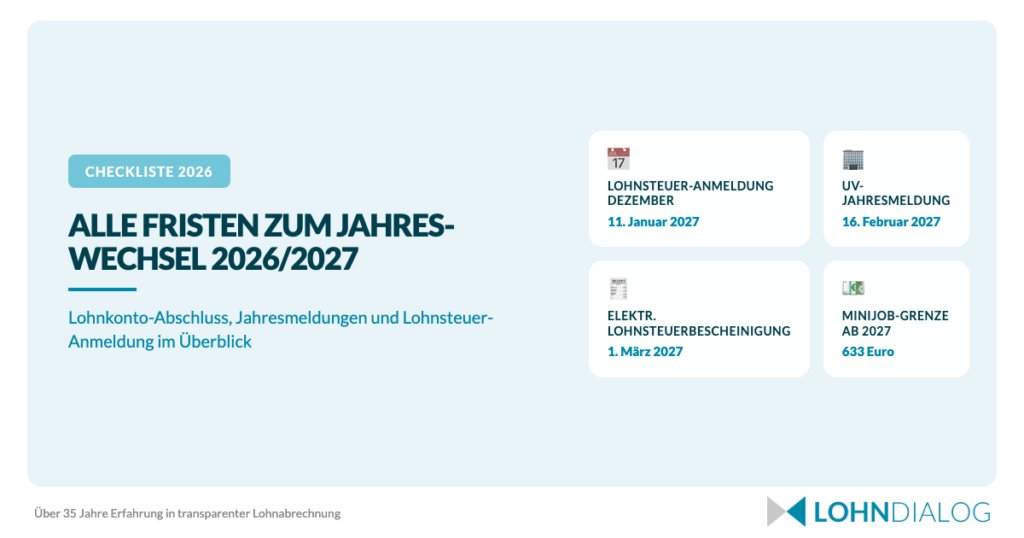
| 11.01.2027 | Letzte Lohnsteuer-Anmeldung für 2026 abgeben. | Die ursprüngliche Frist am 10.01.2027 verschiebt sich wegen des Sonntags auf den folgenden Montag. |
| 15.02.2027 | Jahresmeldung für Minijobber übermitteln. | Die Minijob-Zentrale nennt den 15. Februar des Folgejahres als spätesten Termin. |
| 16.02.2027 | UV-Jahresmeldung für das Kalenderjahr 2026 abgeben. | Diese Meldung besitzt eine eigene Rechtsgrundlage und bleibt von der regulären Jahresmeldung getrennt. |
| 01.03.2027 | Elektronische Lohnsteuerbescheinigung für 2026 übermitteln. | Der letzte Februartag fällt 2027 auf einen Sonntag, weshalb die Frist am folgenden Montag endet. |
| Ab 01.01.2027 | Neue Rechengrößen und weitere Jahreswechselvorgaben in den laufenden Prozessen berücksichtigen. | Dazu gehören die Minijob-Grenze, geplante Beitragsbemessungsgrenzen und die Ausstellungspflicht für E-Rechnungen bei Unternehmen über der Umsatzschwelle. |
Die Übersicht eignet sich als Ausgangspunkt für einen internen Jahreswechselplan. Verantwortlichkeiten und Bearbeitungsstände können Sie direkt in Ihrem vorhandenen Abrechnungskalender oder Aufgabenmanagement ergänzen. Bei Themen mit mehreren Sonderfällen führt der jeweilige Link zur ausführlichen Darstellung.
Welche Stammdaten sollten Sie zum Jahreswechsel prüfen?
Änderungen an Anschriften, Bankverbindungen und persönlichen Angaben sollten vor der ersten Abrechnung des neuen Jahres im Abrechnungssystem vorliegen. Prüfen Sie außerdem, ob eingereichte Angaben zu Steuerklasse, Freibeträgen und Kinderfreibeträgen in den Stammdaten vollständig erfasst wurden. So vermeiden Sie, dass bekannte Änderungen erst nach einem Abrechnungslauf auffallen und anschließend geklärt werden müssen.
Für den Prozess hilft ein einheitliches Formular, auf dem Beschäftigte ihre Daten vollständig und in derselben Struktur melden. Das Personalstammblatt 2026: Vorlage für Mitarbeiterdaten kann dafür als Arbeitsgrundlage dienen. Verantwortliche sollten zusätzlich festlegen, wer eingehende Änderungen prüft, in das System übernimmt und den Bearbeitungsstand dokumentiert.
Ein Stammdaten-Check ersetzt keine Prüfung des konkreten steuerlichen oder sozialversicherungsrechtlichen Sachverhalts. Unklare Angaben und widersprüchliche Unterlagen müssen von einer fachlich zuständigen Person kontrolliert werden, bevor sie in die Abrechnung einfließen. Das betrifft besonders Änderungen, deren Wirkung für den nächsten Abrechnungszeitraum aus den eingereichten Dokumenten nicht eindeutig hervorgeht.
Was ist bei Weihnachtsfeier, Geschenken und Sachbezug zu erledigen?
Zum Jahresende treffen häufig mehrere Arten von Arbeitgeberleistungen zusammen. Weihnachtsfeier, Geschenke, Sachbezüge und Weihnachtsgeld müssen deshalb der jeweils passenden Abrechnungsbehandlung zugeordnet werden. Für einen kompakten Überblick über mögliche Leistungen eignet sich die Seite Steuerfreie Arbeitgeberleistungen im Überblick.
Die Sachbezugsfreigrenze liegt aktuell bei 50 Euro im Kalendermonat. Eine ausdrücklich amtlich bestätigte Aussage über ihre Fortgeltung oder eine mögliche Änderung im Jahr 2027 liegt im geprüften Stand nicht vor. Planen Sie den Jahreswechsel daher mit dem gegenwärtig geltenden Wert und prüfen Sie den Rechtsstand erneut, bevor die ersten Sachbezüge des neuen Jahres abgerechnet werden.
Für Zahlungen rund um das Jahresende erklärt der Beitrag Weihnachtsgeld: Freiwilligkeitsvorbehalt richtig nutzen die arbeitsrechtliche Einordnung. Die steuerliche Behandlung einer gemeinsamen Veranstaltung wird unter Arbeitgeberleistung Betriebsveranstaltung ausführlicher behandelt. Dieser Jahresend-Check beschränkt sich auf die organisatorische Aufgabe, alle relevanten Vorgänge rechtzeitig an die Abrechnung weiterzugeben.
Digitale Entgeltunterlagen und Aufbewahrung
Der Jahreswechsel bietet einen festen Anlass, die Entgeltunterlagen des abgelaufenen Abrechnungsjahres zu sichten. Prüfen Sie, ob abrechnungsrelevante Nachweise vollständig in der vorgesehenen Personalakte oder Dokumentenablage vorhanden sind. Bei digitalen Prozessen sollte außerdem nachvollziehbar bleiben, welche Unterlage welchem Beschäftigten und welchem Abrechnungsvorgang zugeordnet wurde.
Die Aufbewahrungsdauer hängt von der Art des Dokuments ab. Eine ausführliche Zuordnung finden Sie unter Aufbewahrungsfristen für Lohn- und Personalunterlagen. Der Hub wiederholt diese Einzelfristen nicht, da eine verkürzte Übersicht bei ähnlich bezeichneten Unterlagen schnell zu einer falschen Ablageentscheidung führen kann.
Eine digitale Ablage stellt allein noch keine vollständige Personalakte sicher. Fehlende Nachweise, unklare Dateibezeichnungen oder mehrfach gespeicherte Fassungen müssen im Unternehmen geprüft und bereinigt werden. Legen Sie für solche Fälle fest, wer die Unterlage fachlich zuordnet und welche Version für den weiteren Abrechnungsprozess maßgeblich ist.
Wie prüfen Sie Resturlaub und Arbeitszeitkonten?
Resturlaub muss nach § 7 BUrlG grundsätzlich im laufenden Kalenderjahr gewährt und genommen werden. Eine Übertragung in das Folgejahr ist zulässig, wenn dringende betriebliche Gründe oder persönliche Gründe aufseiten des Beschäftigten sie rechtfertigen. Übertragener Urlaub muss dann in den ersten drei Monaten des folgenden Kalenderjahres gewährt und genommen werden.
Für die Jahresendkontrolle sollten Sie offene Urlaubstage erfassen und den Bearbeitungsstand nachvollziehbar dokumentieren. Die konkreten Regeln zum Verfall, zur Berechnung und zu besonderen Beschäftigungskonstellationen behandelt der Beitrag Urlaubsanspruch 2026: Berechnung, Teilzeit und Verfall.
Arbeitszeitkonten gehören ebenfalls in die Kontrolle. Offene Überstunden oder Zeitguthaben sollten mit den betrieblichen Vereinbarungen und den für die Abrechnung gemeldeten Werten abgeglichen werden. Falls Korrekturen erforderlich sind, braucht die Payroll eine eindeutige und intern freigegebene Grundlage.
Die gesetzliche Grundregel beantwortet nicht jeden Einzelfall des Urlaubsverfalls. Ob Urlaub unter den konkreten Umständen verfällt oder fortbesteht, kann von weiteren Voraussetzungen abhängen. Solche Fälle sollten fachlich geprüft werden, bevor die Abrechnung oder das Urlaubskonto endgültig abgeschlossen wird.
Wann ist die Lohnsteuer-Anmeldung für Dezember 2026 fällig?
Nach § 41a EStG muss der Arbeitgeber die Lohnsteuer-Anmeldung spätestens am zehnten Tag nach Ablauf des jeweiligen Anmeldungszeitraums einreichen und die einbehaltene Lohnsteuer abführen. Der Kalendermonat ist der gesetzliche Regelfall.
Für die monatliche Anmeldung endet der letzte Anmeldungszeitraum des Jahres mit dem Dezember 2026. Zehn Tage nach dessen Ablauf wäre die Anmeldung am 10.01.2027 fällig. Dieser Tag ist ein Sonntag. Nach § 108 AO endet die Frist deshalb mit Ablauf des folgenden Werktags, also am Montag, dem 11.01.2027.
Der Anmeldungszeitraum kann abhängig von der im Vorjahr abzuführenden Lohnsteuer abweichen. Bei einem Betrag von mehr als 1.080 Euro und höchstens 5.000 Euro gilt das Kalendervierteljahr. Betrug die abzuführende Lohnsteuer höchstens 1.080 Euro, ist das Kalenderjahr der Anmeldungszeitraum.
Für die letzte Anmeldung des Jahres bleibt die Abgabefrist in allen drei Fällen der 11.01.2027. Monat, viertes Quartal und Kalenderjahr enden jeweils am 31.12.2026. Deshalb führt die gesetzliche Zehn-Tage-Regel zum selben Abgabetermin. Lediglich der Zeitraum, den die Anmeldung umfasst, richtet sich nach der jeweiligen Einstufung.
Die vollständige Übersicht der Anmeldungszeiträume und Pflichten finden Sie unter Lohnsteueranmeldung: Fristen und Abgabepflichten. Für den Jahresendplan sollte der 11.01.2027 als fester Kontrolltermin hinterlegt werden, einschließlich einer internen Vorfrist für Datenprüfung und Freigabe.
Welche Jahresmeldungen folgen im Februar?
Die reguläre Jahresmeldung zur Sozialversicherung und die UV-Jahresmeldung zur Unfallversicherung sind getrennte Meldungen. § 28a SGB IV verpflichtet Arbeitgeber grundsätzlich dazu, jeden am 31. Dezember des Vorjahres Beschäftigten im Rahmen der Jahresmeldung zu melden.
Für Minijobber ist die reguläre Jahresmeldung spätestens am 15.02.2027 zu übermitteln. Die Minijob-Zentrale zur Jahresmeldung nennt dafür den 15. Februar des Folgejahres. Die Meldung betrifft Beschäftigte, deren Beschäftigung über den Jahreswechsel hinaus fortbesteht.
Für sozialversicherungspflichtige Beschäftigte besteht ebenfalls die gesetzliche Grundpflicht zur Jahresmeldung. Da das allgemeine Übermittlungsdatum an dieser Stelle nicht eigenständig vertieft wird, führt der Beitrag DEÜV-Meldung 2026: Fristen für Arbeitgeber durch die Verfahrensdetails und die weiteren Beschäftigtengruppen.
Die besondere UV-Jahresmeldung ist für jeden in einem Kalenderjahr Beschäftigten abzugeben, der in der Unfallversicherung versichert ist. Sie wird zum 16. Februar des Folgejahres fällig. Für das Abrechnungsjahr 2026 ist der Termin damit der 16.02.2027. Das DRV-Lexikon zur UV-Jahresmeldung bestätigt die getrennte Übermittlung der unfallversicherungsspezifischen Daten.
Beide Meldungen sollten im internen Kalender als eigenständige Aufgaben erscheinen. Eine zusammengefasste Bezeichnung erhöht das Risiko, dass Zuständigkeiten oder Prüfschritte verwechselt werden. Verspätete oder unvollständige Angaben können bei Rückfragen eines Sozialversicherungsträgers oder während einer Betriebsprüfung zusätzlichen Klärungsaufwand verursachen.
Lohnkonto-Abschluss und elektronische Lohnsteuerbescheinigung
Der Arbeitgeber muss nach § 41b EStG das Lohnkonto am Ende des Kalenderjahres abschließen. Der Lohnkonto-Abschluss gehört daher zum 31.12.2026 in die Jahresend-Checkliste. Nach dem Abschluss sind die Daten für die elektronische Lohnsteuerbescheinigung an die zuständige Finanzbehörde zu übermitteln.
Die Übermittlungsfrist ergibt sich aus § 93c AO. Danach müssen die Daten bis zum letzten Tag des Monats Februar des folgenden Jahres übermittelt werden. Für das Abrechnungsjahr 2026 ist das Folgejahr 2027.
Das Jahr 2027 ist kein Schaltjahr, weshalb der Februar 28 Tage hat. Der 28.02.2027 fällt auf einen Sonntag. Nach der gesetzlichen Fristverschiebung endet die Übermittlungsfrist am folgenden Werktag, also am Montag, dem 01.03.2027. Die Jahresendplanung sollte diesen verschobenen Termin und eine ausreichende interne Vorlaufzeit berücksichtigen.
Vor der Übermittlung müssen die zugrunde liegenden Abrechnungsdaten plausibel und vollständig sein. Abweichungen aus Korrekturabrechnungen, Beschäftigungswechseln oder dem internen Jahresabschluss brauchen eine fachliche Prüfung. Die elektronische Übermittlung selbst ersetzt diese Kontrolle nicht.
Der betriebliche Lohnsteuerjahresausgleich ist ein eigener Prozess. Voraussetzungen, Durchführung und Abgrenzung behandelt der Beitrag Lohnsteuerjahresausgleich 2026: Pflicht, Frist und Durchführung. Für diese Checkliste genügt es, den möglichen Ausgleich im Zusammenhang mit dem Lohnkonto-Abschluss zu prüfen und intern zuzuordnen.
Was steht zum 01.01.2027 an?
Nach den Abschlussarbeiten für 2026 folgt die Vorbereitung der ersten Abrechnung des neuen Jahres. Dieser Abschnitt nennt nur die Punkte, die im selben Zeitfenster in Prozesse und Systeme übernommen werden müssen. Die inhaltliche Vertiefung der Rechtsänderungen gehört in die jeweiligen Fachbeiträge.
- Ab dem 01.01.2027 beträgt der gesetzliche Mindestlohn nach der Fünften Mindestlohnanpassungsverordnung 14,60 Euro brutto je Zeitstunde. Die monatliche Minijob-Grenze steigt auf 633 Euro. Weitere Einzelheiten finden Sie auf der Seite Minijob-Grenze 2027.
- Die Beitragsbemessungsgrenzen sollen zum 01.01.2027 angepasst werden. Voraussetzung bleibt die noch ausstehende Zustimmung des Bundesrates zur SV-Rechengrößenverordnung 2027. Die geplanten Werte und den jeweiligen Verfahrensstand behandelt die Seite Beitragsbemessungsgrenze 2027.
- Für Unternehmen mit mehr als 800.000 Euro Vorjahresumsatz endet zum 01.01.2027 die Übergangsfrist für das Ausstellen von E-Rechnungen bei inländischen B2B-Umsätzen. Ab diesem Datum müssen betroffene Unternehmen solche Rechnungen als E-Rechnung ausstellen. Der Punkt betrifft die Unternehmensorganisation außerhalb der eigentlichen Lohnabrechnung, fällt aber in denselben Jahreswechselzeitraum.
Die Beitragsbemessungsgrenzen befinden sich im geprüften Stand noch im Verfahren. Vor der technischen Einrichtung der ersten Abrechnung 2027 muss deshalb kontrolliert werden, ob das Verfahren abgeschlossen wurde und welche Werte verbindlich gelten. Bei der E-Rechnung ist zusätzlich zu prüfen, ob das Unternehmen die Umsatzschwelle überschreitet und seine Ausgangsrechnungsprozesse entsprechend vorbereitet hat.
Häufige Fragen
Bis wann muss die elektronische Lohnsteuerbescheinigung für 2026 übermittelt werden?
Die reguläre Frist endet am letzten Tag des Monats Februar des Folgejahres. Da 2027 kein Schaltjahr ist, fällt dieser Termin auf den 28.02.2027. Der Tag ist ein Sonntag. Deshalb verschiebt sich das Fristende nach § 108 AO auf den folgenden Werktag, Montag, den 01.03.2027.
Wann ist die Lohnsteuer-Anmeldung für Dezember 2026 fällig?
Für den monatlichen Regelfall wäre die Anmeldung zehn Tage nach Ablauf des Dezembers am 10.01.2027 fällig. Weil dieser Tag ein Sonntag ist, endet die Frist am Montag, dem 11.01.2027. Bei vierteljährlicher oder jährlicher Anmeldung ändert sich der gemeldete Zeitraum. Die letzte Anmeldung für 2026 bleibt ebenfalls am 11.01.2027 fällig.
Wann muss die Jahresmeldung zur Sozialversicherung abgegeben werden?
Für Minijobber muss die Jahresmeldung spätestens am 15.02.2027 übermittelt werden. Für sozialversicherungspflichtige Beschäftigte besteht die Grundpflicht zur Jahresmeldung ebenfalls nach § 28a SGB IV. Das genaue Verfahren für diese Beschäftigtengruppe und weitere DEÜV-Meldungen wird auf der verlinkten Fachseite zu den Arbeitgeberfristen erläutert.
Welche Frist gilt für die UV-Jahresmeldung zur Unfallversicherung?
Die besondere Jahresmeldung zur Unfallversicherung ist zum 16. Februar des Folgejahres abzugeben. Für das Kalenderjahr 2026 endet die Frist daher am 16.02.2027. Die UV-Jahresmeldung besitzt eine eigene Rechtsgrundlage und enthält unfallversicherungsspezifische Daten. Sie darf im internen Jahreswechselplan nicht mit der regulären Jahresmeldung zur Sozialversicherung zusammengeführt werden.
Was muss ich zum Jahresende beim Resturlaub prüfen?
Urlaub muss nach § 7 Abs. 3 BUrlG grundsätzlich im laufenden Kalenderjahr gewährt und genommen werden. Eine Übertragung ist bei dringenden betrieblichen oder persönlichen Gründen möglich. In diesem Fall muss der Urlaub in den ersten drei Monaten des Folgejahres gewährt und genommen werden. Weitere Voraussetzungen des Verfalls hängen vom konkreten Sachverhalt ab.
Gilt die 50-Euro-Sachbezugsfreigrenze auch 2027 noch unverändert?
Aktuell liegt die Sachbezugsfreigrenze bei 50 Euro im Kalendermonat. Eine ausdrückliche amtliche Bestätigung, dass dieser Betrag im Jahr 2027 unverändert fortgilt oder geändert wird, liegt im geprüften Stand nicht vor. Vor der Abrechnung entsprechender Sachbezüge im neuen Jahr sollte der dann geltende Rechtsstand deshalb erneut kontrolliert werden.
Wie können Sie sich im Tagesgeschäft entlasten?
Eine Jahreswechsel-Checkliste schafft Übersicht. Die Bearbeitung, Kontrolle und termingerechte Übermittlung der einzelnen Abrechnungsvorgänge bindet dennoch laufend personelle Kapazitäten. Wenn Sie diese Aufgaben dauerhaft in verlässliche Prozesse überführen möchten, finden Sie unter Lohnabrechnung auslagern: Kosten und Ablauf weitere Informationen.
Entlasten Sie sich im Tagesgeschäft und sprechen Sie mit unseren Experten. Unser Team freut sich auf Sie.