Auf Ihrem Schreibtisch liegt die Personalkostenplanung für 2027. Die Geschäftsführung möchte wissen, wie sich die Arbeitgeberanteile zur Sozialversicherung im kommenden Jahr entwickeln. Dafür brauchen Sie die SV-Rechengrößen 2027, und zwar die Werte, die tatsächlich beschlossen sind.
Das Bundeskabinett hat die Sozialversicherungsrechengrößen-Verordnung 2027 am 7. Oktober 2026 beschlossen. Die Zustimmung des Bundesrates steht noch aus. Diese Seite nennt die beschlossenen Werte für 2027, stellt sie den geltenden Werten für 2026 gegenüber und erklärt die Sonderregeln, die bereits im Gesetz stehen. Wir aktualisieren die Seite, sobald der Bundesrat zugestimmt hat und die Verordnung im Bundesgesetzblatt verkündet ist.
Was SV-Rechengrößen sind und warum sie jede Lohnabrechnung betreffen
SV-Rechengrößen ist der Sammelbegriff für die Euro-Grenzwerte der Sozialversicherung, die jedes Jahr neu festgesetzt werden. Drei davon begegnen Ihnen in der Entgeltabrechnung ständig: die Beitragsbemessungsgrenze, die Jahresarbeitsentgeltgrenze und die Bezugsgröße.
Die Beitragsbemessungsgrenze deckelt das Entgelt, aus dem Beiträge berechnet werden. Was ein Arbeitnehmer darüber hinaus verdient, bleibt beitragsfrei. Die Jahresarbeitsentgeltgrenze ist die allgemeine Versicherungspflichtgrenze der gesetzlichen Krankenversicherung. Die Bezugsgröße wird jedes Jahr neu festgesetzt, als Jahres- und als Monatsbetrag.
Für Arbeitgeber zählen sie aus drei Gründen: Sie begrenzen die Beitragslast nach oben und damit den Arbeitgeberanteil, sie sind Parameter in der Lohnsoftware, und sie sind ein Eckwert für die Personalkostenplanung des Folgejahres.
Die Werte unterscheiden sich je Zweig der Sozialversicherung: Kranken- und Pflegeversicherung rechnen gegen eine andere Beitragsbemessungsgrenze als Renten- und Arbeitslosenversicherung. Die Zahlen für 2027 und 2026 stehen weiter unten.
So entstehen die SV-Rechengrößen: Verordnung mit Zustimmung des Bundesrates
Die Rechtsgrundlage steht in § 160 SGB VI. Die Norm ermächtigt die Bundesregierung, die Werte per Rechtsverordnung festzusetzen:
Die Bundesregierung hat durch Rechtsverordnung mit Zustimmung des Bundesrates 1. die Beitragssätze in der Rentenversicherung, 2. in Ergänzung der Anlage 2 die Beitragsbemessungsgrenzen festzusetzen.
Den Wortlaut finden Sie bei § 160 SGB VI. Wegen des Zusatzes mit Zustimmung des Bundesrates stehen die Werte erst fest, wenn die Länderkammer zugestimmt hat.
Inhaltlich folgen die Rechengrößen der Lohnentwicklung. § 6 Abs. 6 SGB V formuliert das für die Jahresarbeitsentgeltgrenze so: Sie ändert sich zum 1. Januar eines jeden Jahres in dem Verhältnis, in dem die Bruttolöhne und -gehälter je Arbeitnehmer im vergangenen Kalenderjahr zu den entsprechenden Bruttolöhnen und -gehältern im vorvergangenen Kalenderjahr stehen. Für 2026 lag die zugrunde liegende Lohnentwicklung des Jahres 2024 bei 5,16 Prozent. Für 2027 ist die Lohnentwicklung des Jahres 2025 maßgeblich, sie betrug 4,38 Prozent. Die Verordnung legt zudem das vorläufige Durchschnittsentgelt fest. Es dient nach § 69 Abs. 2 Satz 1 Nr. 2 SGB VI der Ermittlung der Entgeltpunkte und beträgt 51.944 Euro für 2026 und laut Kabinettsbeschluss 53.452 Euro für 2027.
Der zeitliche Ablauf ist jedes Jahr derselbe: Referentenentwurf im Spätsommer, Kabinettsbeschluss im Herbst, Zustimmung des Bundesrates im Spätherbst, Verkündung im Bundesgesetzblatt, Geltung ab dem 1. Januar. Der Durchgang für 2026 zeigt das Muster: Das Bundeskabinett beschloss die Verordnung am 8. Oktober 2025, wie die Pressemeldung der Deutschen Rentenversicherung dokumentiert. Der Bundesrat stimmte am 21. November 2025 zu. Ausgefertigt wurde die Sozialversicherungsrechengrößen-Verordnung 2026 am 24. November 2025 und im BGBl. 2025 I Nr. 278 verkündet. In Kraft trat sie am 1. Januar 2026.
Der Stand zur SV-Rechengrößen-Verordnung 2027: Kabinett hat beschlossen, Bundesrat steht aus
Das Bundesministerium für Arbeit und Soziales hat am 21. September 2026 den Referentenentwurf zur Sozialversicherungsrechengrößen-Verordnung 2027 veröffentlicht. Am 7. Oktober 2026 hat das Bundeskabinett die Verordnung beschlossen. Die Werte im Kabinettsbeschluss entsprechen denen des Referentenentwurfs.
Als Nächstes muss der Bundesrat zustimmen. Im Vorjahr stimmte er am 21. November zu, ausgefertigt wurde die Verordnung drei Tage später. Erst mit der Verkündung im Bundesgesetzblatt sind die Werte rechtsverbindlich. Sie gelten dann ab dem 1. Januar 2027.
Ändert der Bundesrat nichts, bleiben die Zahlen auf dieser Seite so, wie sie sind. Für die Budgetplanung 2027 können Sie deshalb mit den Werten laut Kabinettsbeschluss rechnen. Wir prüfen die Seite nach der Zustimmung des Bundesrates erneut.
Die SV-Rechengrößen 2027 und 2026 im Überblick
Die Werte für 2027 stammen aus dem Kabinettsbeschluss vom 7. Oktober 2026. Die Zustimmung des Bundesrates steht aus.
| Rechengröße | 2026 pro Monat | 2026 pro Jahr | 2027 pro Monat | 2027 pro Jahr |
|---|---|---|---|---|
| Beitragsbemessungsgrenze Krankenversicherung | 5.812,50 EUR | 69.750 EUR | 6.375 EUR | 76.500 EUR |
| Beitragsbemessungsgrenze Pflegeversicherung (nach geltendem § 55 Abs. 2 SGB XI) | 5.812,50 EUR | 69.750 EUR | 6.075 EUR | 72.900 EUR |
| Beitragsbemessungsgrenze Renten- und Arbeitslosenversicherung | 8.450 EUR | 101.400 EUR | 8.850 EUR | 106.200 EUR |
| Jahresarbeitsentgeltgrenze (allgemeine Versicherungspflichtgrenze, § 6 Abs. 6 SGB V) | 6.450 EUR | 77.400 EUR | 7.012,50 EUR | 84.150 EUR |
| Jahresarbeitsentgeltgrenze nach § 6 Abs. 7 SGB V | 5.812,50 EUR | 69.750 EUR | 6.075 EUR | 72.900 EUR |
| Jahresarbeitsentgeltgrenze nach § 6 Abs. 8 SGB V (neu ab 2027, Bestandsschutz) | – | – | 6.712,50 EUR | 80.550 EUR |
| Bezugsgröße | 3.955 EUR | 47.460 EUR | 4.130 EUR | 49.560 EUR |
Quellen: Sozialversicherungsrechengrößen-Verordnung 2026, §§ 1 bis 4 und Pressemitteilung des BMAS zum Kabinettsbeschluss vom 7. Oktober 2026. Der Wert für die Pflegeversicherung 2027 folgt aus dem geltenden § 55 Abs. 2 SGB XI, der auf die Jahresarbeitsentgeltgrenze nach § 6 Abs. 7 SGB V verweist. Kommt das Pflegeneuordnungsgesetz wie geplant, gilt auch in der Pflegeversicherung die Grenze der Krankenversicherung von 6.375 Euro im Monat.
Bei der Beitragsbemessungsgrenze der Renten- und Arbeitslosenversicherung und bei der Bezugsgröße gilt seit dem 1. Januar 2025 jeweils ein bundeseinheitlicher Wert für alle Bundesländer, ein Punkt, der viele ältere Übersichten im Netz überholt. Die Verordnung für 2026 führt in den §§ 1 und 4 entsprechend nur je eine Zahl.
Beitragsbemessungsgrenze Kranken- und Pflegeversicherung
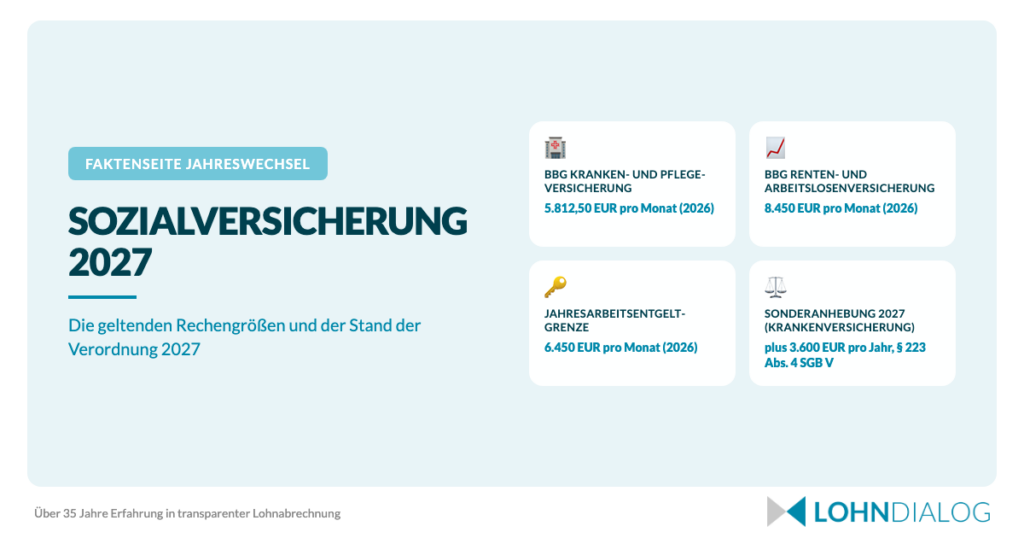
Für 2026 liegt die Grenze bei 69.750 Euro im Jahr, umgerechnet 5.812,50 Euro im Monat. Beiträge zur Krankenversicherung werden nur bis zu diesem Entgelt berechnet.
Derselbe Wert gilt 2026 in der Pflegeversicherung. Grund ist die gesetzliche Kopplung: § 55 Abs. 2 SGB XI verweist für die beitragspflichtigen Einnahmen ausdrücklich auf die Jahresarbeitsentgeltgrenze nach § 6 Abs. 7 SGB V. Beide Zweige rechnen 2026 damit gegen dieselbe Obergrenze.
Für 2027 sieht der Kabinettsbeschluss in der Krankenversicherung 76.500 Euro im Jahr vor, umgerechnet 6.375 Euro im Monat. Darin steckt eine Sonderanhebung um 300 Euro im Monat. In der Pflegeversicherung liegt die Grenze nach geltendem Recht bei 6.075 Euro im Monat. Warum die beiden Werte 2027 auseinanderfallen, lesen Sie im übernächsten Abschnitt.
Beitragsbemessungsgrenze Renten- und Arbeitslosenversicherung
Für 2026 liegt die Grenze bei 101.400 Euro im Jahr, umgerechnet 8.450 Euro im Monat. Der Wert gilt seit 2025 bundeseinheitlich.
Für 2027 sieht der Kabinettsbeschluss 106.200 Euro im Jahr vor, umgerechnet 8.850 Euro im Monat. Das ist die reguläre, lohnbezogene Anpassung ohne Sonderregel. In der knappschaftlichen Rentenversicherung sind es 130.800 Euro im Jahr, umgerechnet 10.900 Euro im Monat.
Jahresarbeitsentgeltgrenze
Für 2026 liegt die allgemeine Versicherungspflichtgrenze bei 77.400 Euro im Jahr, umgerechnet 6.450 Euro im Monat. Welche Folgen ein Entgelt oberhalb dieser Grenze für den Versicherungsstatus hat, regelt § 6 SGB V.
Für 2027 sieht der Kabinettsbeschluss 84.150 Euro im Jahr vor, umgerechnet 7.012,50 Euro im Monat. Darin steckt eine Anhebung um 3.600 Euro im Jahr zusätzlich zur regulären, lohnbezogenen Anpassung. Das GKV-Beitragssatzstabilisierungsgesetz (BGBl. 2026 I Nr. 228) fügt dafür mit Wirkung zum 1. Januar 2027 einen neuen Satz in § 6 Abs. 6 SGB V ein. Eine Ausnahme regelt der neue § 6 Abs. 8 SGB V: Für Beschäftigte, die am 31. Dezember 2026 wegen Überschreitens der Grenze versicherungsfrei und privat krankenversichert sind, wird die Grenze 2027 nicht zusätzlich erhöht. Laut Kabinettsbeschluss liegt diese Grenze 2027 bei 80.550 Euro im Jahr, umgerechnet 6.712,50 Euro im Monat. Die Beschäftigten bleiben damit auch 2027 versicherungsfrei, solange ihr Entgelt die für sie geltende Grenze übersteigt.
Bezugsgröße
Für 2026 beträgt die Bezugsgröße 47.460 Euro im Jahr, umgerechnet 3.955 Euro im Monat. Auch hier nennt die Verordnung nur einen bundeseinheitlichen Wert.
Für 2027 sieht der Kabinettsbeschluss 49.560 Euro im Jahr vor, umgerechnet 4.130 Euro im Monat. Die Bezugsgröße taucht in der Abrechnung selten direkt auf, sie folgt 2027 der regulären Anpassung ohne Sonderregel.
Der Sonderfall: diese Änderungen für 2027 stehen schon fest
Eine Sonderregel für 2027 stand schon vor der Verordnung im Gesetz. § 223 Abs. 4 SGB V regelt für die Krankenversicherung:
Die Beitragsbemessungsgrenze im Jahr 2027 entspricht der um 3 600 Euro erhöhten Jahresarbeitsentgeltgrenze nach § 6 Absatz 7 im Jahr 2027.
Die Beitragsbemessungsgrenze der Krankenversicherung steigt 2027 damit um 3.600 Euro im Jahr zusätzlich zur regulären lohnbezogenen Anpassung. Das entspricht 300 Euro im Monat. Rechtsgrundlage ist das GKV-Beitragssatzstabilisierungsgesetz. Das Bundesministerium für Gesundheit erläutert die Maßnahme in seinen Fragen und Antworten zum GKV-Beitragssatzstabilisierungsgesetz. Den Normtext finden Sie bei § 223 SGB V.
Der Betrag kommt oben auf die reguläre Anpassung. Im Kabinettsbeschluss vom 7. Oktober 2026 ergibt das 76.500 Euro im Jahr, umgerechnet 6.375 Euro im Monat: 72.900 Euro aus der regulären Anpassung plus 3.600 Euro.
Für die Pflegeversicherung hat das Bundeskabinett am 30. September 2026 den Entwurf des Pflegeneuordnungsgesetzes beschlossen. Danach soll sich die Beitragsbemessungsgrenze der Pflegeversicherung ab dem 1. Januar 2027 nach der Grenze der Krankenversicherung richten. Die Sonderanhebung um 300 Euro im Monat würde damit auch dort gelten, und beide Zweige würden weiter gegen dieselbe Obergrenze rechnen. Bundestag und Bundesrat müssen das Gesetz noch beschließen. Bis dahin verweist § 55 Abs. 2 SGB XI auf die Jahresarbeitsentgeltgrenze nach § 6 Abs. 7 SGB V, die 2027 nur regulär angepasst wird. Laut Kabinettsbeschluss sind das 72.900 Euro im Jahr, umgerechnet 6.075 Euro im Monat.
Die Beitragsbemessungsgrenze der Renten- und Arbeitslosenversicherung und die Bezugsgröße sind von beiden Sonderregeln nicht betroffen.
Was Arbeitgeber zum Jahreswechsel umstellen müssen
Die Umstellung selbst ist kein großer Akt, wenn sie vorbereitet ist. Der Zeitdruck entsteht meist dadurch, dass die Verordnung erst im Spätherbst feststeht und die Dezemberabrechnung parallel läuft.
- Parameter in der Lohnsoftware: Die neuen Grenzwerte müssen zum 1. Januar hinterlegt sein. Klären Sie frühzeitig, ob Ihr System die Werte per Update einspielt oder ob sie manuell gepflegt werden, und wer das übernimmt.
- Betroffene Mitarbeitende identifizieren: Prüfen Sie, welche Entgelte nah an der Jahresarbeitsentgeltgrenze liegen. Dort stellt sich die Frage gesetzliche oder private Krankenversicherung. Bei Entgelten nah an der Beitragsbemessungsgrenze verschiebt sich der Nettoeffekt für Besserverdienende.
Die SV-Rechengrößen 2027 sind dabei nur eine von mehreren Stellschrauben, die zum Jahreswechsel geprüft werden müssen. Parallel laufen die steuerlichen Themen: Was sich dort geändert hat, fasst unsere Übersicht zu den Lohnsteuer-Änderungen 2026 zusammen. Rechnen Sie geringfügig Beschäftigte ab, kommen die eigenen Grenzwerte dieser Beschäftigungsform hinzu, die wir in der Minijob-Lohnabrechnung 2026 dargestellt haben.
Häufige Fragen zu den SV-Rechengrößen 2027
Wie hoch ist die Beitragsbemessungsgrenze 2027?
Laut Kabinettsbeschluss vom 7. Oktober 2026 liegt sie in der Krankenversicherung bei 76.500 Euro im Jahr (6.375 Euro im Monat) und in der Renten- und Arbeitslosenversicherung bei 106.200 Euro im Jahr (8.850 Euro im Monat). In der Pflegeversicherung sind es nach geltendem Recht 72.900 Euro im Jahr (6.075 Euro im Monat). Der Bundesrat muss der Verordnung noch zustimmen.
Was ist die Bezugsgröße?
Die Bezugsgröße ist ein Rechenwert der Sozialversicherung, den die Verordnung jedes Jahr neu festsetzt. § 1 der Sozialversicherungsrechengrößen-Verordnung 2026 nennt für 2026 47.460 Euro im Jahr und 3.955 Euro im Monat. Für 2027 sieht der Kabinettsbeschluss 49.560 Euro im Jahr und 4.130 Euro im Monat vor. Sie gilt bundeseinheitlich.
Wann gelten die Rechengrößen für 2027?
Ab dem 1. Januar 2027. Das Kabinett hat die Verordnung am 7. Oktober 2026 beschlossen, die Zustimmung des Bundesrates und die Verkündung im Bundesgesetzblatt stehen noch aus. Im Vorjahr stimmte der Bundesrat am 21. November zu.
Was ändert sich für Arbeitgeber?
Zum 1. Januar müssen die neuen Grenzwerte in der Lohnsoftware hinterlegt sein. Zusätzlich lohnt der Blick auf Beschäftigte nahe der Jahresarbeitsentgeltgrenze und nahe der Beitragsbemessungsgrenze, weil sich dort Versicherungspflicht oder Nettoentgelt verschieben.
Wer legt die Rechengrößen fest?
Die Bundesregierung setzt sie per Rechtsverordnung fest, und der Bundesrat muss zustimmen. Die Ermächtigung dafür steht in § 160 SGB VI. Die Werte folgen der Lohnentwicklung des Vorjahres, für 2027 also der Lohnentwicklung 2025 von 4,38 Prozent.
Gibt es noch unterschiedliche Werte für Ost und West?
Seit dem 1. Januar 2025 gelten die Beitragsbemessungsgrenze der Renten- und Arbeitslosenversicherung und die Bezugsgröße bundeseinheitlich. Die Verordnung für 2026 führt in den §§ 1 und 4 jeweils nur einen Wert, der Kabinettsbeschluss für 2027 ebenso.
Gilt die Anhebung um 300 Euro im Monat 2027 auch für die Rentenversicherung?
Nein. Die Sonderanhebung um 3.600 Euro im Jahr betrifft die Beitragsbemessungsgrenze der Krankenversicherung nach § 223 Abs. 4 SGB V und die allgemeine Jahresarbeitsentgeltgrenze nach § 6 Abs. 6 SGB V. Die Renten- und Arbeitslosenversicherung und die Bezugsgröße sind davon nicht erfasst. Für die Beitragsbemessungsgrenze der Pflegeversicherung soll die Anhebung nach dem Regierungsentwurf des Pflegeneuordnungsgesetzes ebenfalls gelten.
Den Jahreswechsel abgeben: wie LohnDialog die Rechengrößen pflegt
Die Verordnung kommt im Spätherbst, die Dezemberabrechnung läuft parallel, und zum 1. Januar müssen die neuen Grenzwerte im System stehen. Das Zeitfenster ist jedes Jahr dasselbe, und es ist jedes Jahr eng.
LohnDialog ist ein Familienunternehmen in zweiter Generation mit 35 Jahren Erfahrung in der Lohn- und Gehaltsabrechnung. Über 40 Lohnexperten rechnen monatlich mehr als 20.000 Löhne ab. Die Pflege der Rechengrößen zum Jahreswechsel gehört dort zum normalen Ablauf.
Wie Sie mit Beschäftigten nahe der Jahresarbeitsentgeltgrenze umgehen, entscheiden Sie als Arbeitgeber. Die Umsetzung in der laufenden Abrechnung übernehmen wir.
Den Leistungsumfang finden Sie in der Übersicht zur Entgeltabrechnung. Für Ihren konkreten Fall buchen Sie ein Kennenlerngespräch über 30 Minuten.