
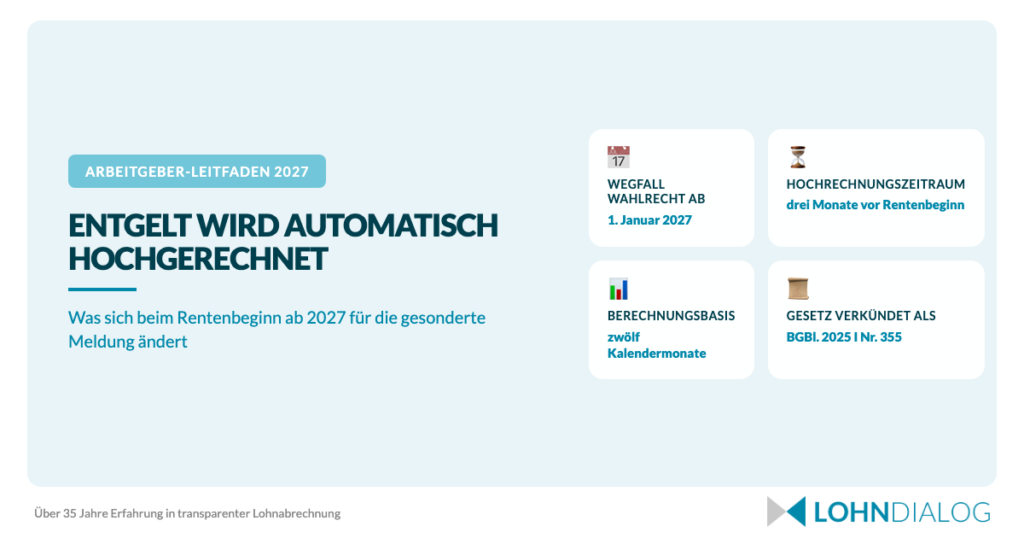
Ein Beschäftigter plant seinen Renteneintritt, der Rentenantrag ist auf dem Weg und im Lohnbüro stellt sich die Frage, wie das Entgelt der letzten Beschäftigungsmonate gemeldet wird. Bei einem Rentenbeginn ab dem 1. Januar 2027 entfällt das bisherige Wahlrecht der Versicherten. Die Hochrechnung des Entgelts vor Rentenbeginn erfolgt dann automatisch.
Der Termin ist einer von mehreren Stichtagen zum Jahreswechsel, wie die Beitragsbemessungsgrenze 2027. Bei der Hochrechnung zum Rentenbeginn geht es um einen eng abgegrenzten Vorgang: die gesonderte Meldung beitragspflichtiger Einnahmen vor dem Beginn einer Altersrente und die anschließende Berechnung durch den Rentenversicherungsträger.
Was ändert sich am 1. Januar 2027 beim Rentenantrag?
Das Gesetz zur Anpassung des Sechsten Buches Sozialgesetzbuch und anderer Gesetze wurde bereits am 23. Dezember 2025 im Bundesgesetzblatt verkündet. Der amtliche Nachweis ist das SGB VI-Anpassungsgesetz, BGBl. 2025 I Nr. 355. Die Reform steht damit fest. Lediglich das Inkrafttreten der hier relevanten Vorschriften wurde auf den 1. Januar 2027 gelegt.
Geändert werden zwei Regelungen mit unterschiedlichen Aufgaben. § 194 Absatz 1 Satz 1 SGB VI regelt die gesonderte Meldung des Arbeitgebers. Aus dieser Vorschrift werden die Worte „auf Verlangen des Rentenantragstellers" gestrichen. § 70 Absatz 4 Satz 2 SGB VI regelt, wie später gemeldete tatsächliche Einnahmen bei der Rentenhöhe behandelt werden. Dieser Satz erhält ebenfalls eine neue Fassung.
Der Regelungstext des SGB VI-Anpassungsgesetzes nennt beide Änderungen und setzt sie ausdrücklich zum 1. Januar 2027 in Kraft. Ab diesem Zeitpunkt hängt die Hochrechnung vor Rentenbeginn nicht mehr von einer Entscheidung der versicherten Person ab.
Die Deutsche Rentenversicherung Baden-Württemberg bestätigt diese Einordnung in ihrem Infobrief Nr. 2/2026 vom 29. Juli 2026. Danach werden die beitragspflichtigen Einnahmen für die letzten fehlenden Monate bei erstmals festzustellenden Altersrenten mit Rentenbeginn ab dem Stichtag automatisiert hochgerechnet.
Laut Gesetzesbegründung gibt der zeitliche Vorlauf den Rentenversicherungsträgern ausreichend Zeit zur Umsetzung. Deshalb treten die Änderungen bei der gesonderten Meldung und der späteren Neufeststellung erst zum Jahresbeginn 2027 in Kraft.
Wie funktioniert die Hochrechnung zum Rentenbeginn bis Ende 2026?
Der Vergleich zeigt, welcher Teil des Verfahrens geändert wird und welche Grundlagen bestehen bleiben.
| Punkt | Rentenbeginn bis 31. Dezember 2026 | Rentenbeginn ab 1. Januar 2027 |
|---|---|---|
| Auslösung der gesonderten Meldung | Die Meldung erfolgt auf Verlangen des Rentenantragstellers. | Das Verlangen des Rentenantragstellers entfällt als Voraussetzung. |
| Elektronische Aufforderung | Der Rentenversicherungsträger fordert den Arbeitgeber elektronisch zur Meldung auf. | Die elektronische Aufforderung durch den Rentenversicherungsträger bleibt bestehen. |
| Erfasster Zeitraum | Gemeldet werden abgelaufene Zeiträume frühestens drei Monate vor Rentenbeginn. | Der Zeitraum bleibt unverändert. |
| Berechnungsbasis | Die Hochrechnung beruht auf den beitragspflichtigen Einnahmen der vorangehenden zwölf Kalendermonate. | Die Berechnungsbasis bleibt unverändert. |
| Späteres tatsächliches Entgelt | Abweichende tatsächliche Einnahmen bleiben für diese Rente unberücksichtigt. | Eine Neufeststellung erfolgt automatisch, wenn die tatsächlichen Einnahmen eine höhere Rente ergeben. |
| Wirkung einer niedrigeren tatsächlichen Einnahme | Die Abweichung wird nicht berücksichtigt. | Die Rente bleibt auf dem durch die Hochrechnung ermittelten Stand. |
Nach der bis zum 31. Dezember 2026 geltenden Fassung von § 194 SGB VI (aktuelle Fassung) melden Arbeitgeber die beitragspflichtigen Einnahmen vor Rentenbeginn auf Verlangen des Rentenantragstellers gesondert. Das Wahlrecht liegt damit noch bei der Person, die eine Altersrente beantragt.
Diese Entscheidungsmöglichkeit ist gemeint, wenn vom Verzicht auf die Hochrechnung die Rede ist.
Nach Eingang der gesonderten Meldung errechnet der Rentenversicherungsträger die voraussichtlichen beitragspflichtigen Einnahmen für den verbleibenden Beschäftigungszeitraum. Hochgerechnet werden höchstens drei Monate bis zum Rentenbeginn. Grundlage sind die beitragspflichtigen Einnahmen, die für die vorangehenden zwölf Kalendermonate gemeldet wurden.
Damit kann die Altersrente festgestellt werden, obwohl die tatsächlichen Einnahmen der letzten Beschäftigungsmonate bei der Bearbeitung des Rentenantrags noch nicht vollständig vorliegen.
Bis zum Jahresende 2026 gilt zugleich das bisherige Neufeststellungsverbot. Weicht die später tatsächlich erzielte beitragspflichtige Einnahme vom hochgerechneten Betrag ab, bleibt diese Abweichung für die betreffende Altersrente unberücksichtigt. Das gilt nach aktueller Rechtslage in beide Richtungen.
Die rechtliche Grundlage dafür enthält § 70 SGB VI (aktuelle Fassung). Ab 2027 erfolgt die Hochrechnung bei den erfassten Rentenfällen automatisch, und eine spätere Erhöhung der Rente durch das tatsächliche Entgelt wird möglich.
Wie läuft die Meldung und Hochrechnung ab 2027 ab?
Die Neuregelung betrifft Anträge auf Altersrente. Ein Rentenantrag bleibt Voraussetzung für das Verfahren. Arbeitgeber geben also nicht ohne konkreten Rentenvorgang vorsorglich eine gesonderte Meldung ab. Der zuständige Rentenversicherungsträger fordert sie weiterhin elektronisch an.
Ab 2027 muss die versicherte Person diese Meldung nicht mehr eigens verlangen. Die Streichung der bisherigen Formulierung in § 194 Absatz 1 Satz 1 SGB VI löst das Wahlrecht ab.
Die gesonderte Meldung für die Hochrechnung der Rente betrifft abgelaufene Zeiträume frühestens drei Monate vor Rentenbeginn. Geht eine entsprechende elektronische Aufforderung ein, benötigt die Rentenversicherung die beitragspflichtigen Einnahmen für den dort erfassten Zeitraum. Eine allgemeine Übersicht zu den übrigen Meldeverfahren finden Sie unter DEÜV-Meldung: Anmeldung, Abmeldung und Fristen.
Die eigentliche Rechenmethode ändert sich nicht. Der Rentenversicherungsträger ermittelt weiterhin die voraussichtlichen Einnahmen für bis zu drei Monate auf der Grundlage der beitragspflichtigen Einnahmen aus den vorangehenden zwölf Kalendermonaten.
Neben der gesonderten Meldung bleibt die laufende Meldepflicht nach § 28a SGB IV unberührt. Das Verfahren ersetzt also keine reguläre Meldung aus der Entgeltabrechnung. Ein weiterer Kontakt mit der Rentenversicherung entsteht bei der Betriebsprüfung der Rentenversicherung.
Kann die Rente durch die automatische Hochrechnung niedriger ausfallen?
Die automatische Hochrechnung kann die Altersrente durch die Neuregelung nicht unter den Betrag senken, der sich aus den hochgerechneten Einnahmen ergeben hat. Das folgt aus der neuen Behandlung der später gemeldeten tatsächlichen Einnahmen.
Bis zum Ende des Jahres 2026 werden Abweichungen zwischen Hochrechnung und tatsächlichem Entgelt für die betreffende Rente nicht berücksichtigt. Zum 1. Januar 2027 entfällt dieses umfassende Neufeststellungsverbot.
Nach der neuen Fassung von § 70 Absatz 4 Satz 2 SGB VI prüft die Rentenversicherung die Wirkung der tatsächlich erzielten beitragspflichtigen Einnahmen. Ergibt sich daraus eine höhere Rente als aus den hochgerechneten Einnahmen, wird die Altersrente automatisch neu festgestellt. Ein zusätzlicher Antrag der versicherten Person ist dafür nicht erforderlich.
Ergibt die spätere tatsächliche Entgeltmeldung keine höhere Rente, bleibt sie für diese Altersrente unberücksichtigt. Die bereits anhand der Hochrechnung festgestellte Rentenhöhe bleibt bestehen. Die Neufeststellung wirkt damit nur zugunsten der rentenbeziehenden Person.
Nach Darstellung der Deutschen Rentenversicherung entsteht für die Rentenbeziehenden so kein finanzieller Nachteil.
Wie wirkt sich die Hochrechnung in der Praxis aus?
Ein typischer Fall beginnt mit einem Rentenantrag auf Altersrente. Für die letzten Beschäftigungsmonate liegen zum Zeitpunkt der Bearbeitung noch nicht alle tatsächlichen Einnahmen vor. Der Rentenversicherungsträger fordert deshalb die gesonderte Meldung elektronisch beim Arbeitgeber an.
Das Lohnbüro meldet die beitragspflichtigen Einnahmen für die bereits abgelaufenen Zeiträume. Nach dem Gesetzeswortlaut erfolgt diese Meldung „für abgelaufene Zeiträume frühestens drei Monate vor Rentenbeginn". Anschließend errechnet der Rentenversicherungsträger die voraussichtlichen Einnahmen für den noch verbleibenden Beschäftigungszeitraum. Er greift dafür auf die beitragspflichtigen Einnahmen der vorangehenden zwölf Kalendermonate zurück.
Eine Beschäftigte geht zum 1. April 2027 in Altersrente und erhält in ihren letzten Beschäftigungsmonaten eine Gehaltserhöhung. Die Hochrechnung beruht auf den zwölf Kalendermonaten davor und bildet die Erhöhung deshalb nicht ab. Sobald die tatsächlichen Einnahmen gemeldet sind und sich daraus eine höhere Rente ergibt, stellt die Rentenversicherung die Altersrente ohne Antrag neu fest. Nach der bis Ende 2026 geltenden Fassung wäre die Erhöhung für diese Rente außer Betracht geblieben. Sinkt das Entgelt in den letzten Monaten, etwa durch weniger Arbeitsstunden, bleibt es bei der Rente aus der Hochrechnung.
Ein allgemeiner Rechner ersetzt den individuellen Rentenbescheid nicht. Für eine eigene Orientierung stellt die Deutsche Rentenversicherung den Rentenbeginn- und Rentenhöhenrechner der Deutschen Rentenversicherung bereit.
Was gilt bei Altersteilzeit und im Übergangsbereich?
Für Beschäftigte im Übergangsbereich enthält § 70 Absatz 4 Satz 3 SGB VI eine besondere Berechnungsregel. An die Stelle der voraussichtlichen beitragspflichtigen Einnahme tritt das voraussichtliche Arbeitsentgelt. Beim späteren Vergleich wird entsprechend das tatsächlich erzielte Arbeitsentgelt herangezogen.
Diese Sonderregel bleibt durch das SGB VI-Anpassungsgesetz unverändert. Geändert wird lediglich Satz 2 des § 70 Absatz 4 SGB VI, während Satz 3 zum Übergangsbereich bestehen bleibt. Die automatische Auslösung der Hochrechnung und die Neufeststellung zugunsten der versicherten Person gelten damit zusammen mit der weiterhin bestehenden Sonderregel.
Der Übergangsbereich nach § 20 Absatz 2 SGB IV umfasst Arbeitsentgelte aus mehr als geringfügigen Beschäftigungen, die regelmäßig 2.000 Euro im Monat nicht übersteigen. Bei mehreren Beschäftigungsverhältnissen zählt das insgesamt erzielte Arbeitsentgelt. Der Grenzwert ist gesetzlich festgelegt und wird nicht jährlich wie die Minijob-Grenze angepasst.
Eine ausführlichere Einordnung der laufenden Entgeltabrechnung bietet der Beitrag Midijob 2026: Übergangsbereich richtig abrechnen.
Für die Altersteilzeit enthalten § 194 und § 70 SGB VI keine eigene Hochrechnungsregel. Auch nach einer Altersteilzeit gilt daher die allgemeine Mechanik mit der gesonderten Meldung, der Hochrechnung für bis zu drei Monate und der Berechnungsbasis aus den vorangehenden zwölf Kalendermonaten.
Arbeitgeber müssen für diesen Fall keinen abweichenden rentenrechtlichen Hochrechnungsweg ableiten. Für die Erfassung der Altersteilzeit als Teil der Entgeltabrechnung steht das Altersteilzeit-Erfassungsformular zur Verfügung.
Die Entgelt-Hochrechnung vor Rentenbeginn ist zudem von der Aktivrente zu trennen. Die Aktivrente betrifft die Weiterarbeit nach Erreichen der Regelaltersgrenze bei gleichzeitigem Rentenbezug. Die Hochrechnung nach § 194 und § 70 SGB VI betrifft dagegen Entgeltzeiträume vor dem Beginn der Altersrente. Mehr zum anderen Themenkomplex lesen Sie unter Aktivrente 2026: Beitragsgruppenschlüssel und Abrechnung.
Was sollten Arbeitgeber jetzt vorbereiten?
Für das Lohnbüro zählt ab 2027 ein verlässlicher interner Ablauf, sobald der Rentenversicherungsträger die gesonderte Meldung elektronisch anfordert. Folgende Punkte können Sie in Ihrer Jahresplanung berücksichtigen:
- Ordnen Sie elektronische Aufforderungen zur gesonderten Meldung ab 2027 eindeutig den betroffenen Altersrentenfällen zu. Die Meldung hängt dann nicht mehr davon ab, ob der Antragsteller die Hochrechnung verlangt hat.
- Halten Sie die beitragspflichtigen Einnahmen für die angeforderten, bereits abgelaufenen Zeiträume bereit. Bei Beschäftigten im Übergangsbereich gehört nach § 194 Absatz 1 Satz 1 SGB VI zusätzlich das Arbeitsentgelt ohne Anwendung des § 163 Absatz 7 SGB VI dazu.
- Informieren Sie die zuständigen Personen in HR und Payroll über den Stichtag 1. Januar 2027. Die neue Regel gilt für erstmals festzustellende Renten mit Rentenbeginn ab diesem Datum.
- Legen Sie fest, wer Beschäftigten den betrieblichen Meldeablauf erläutert.
Prüfen Sie außerdem, ob interne Hinweise, Ablaufbeschreibungen oder Standardantworten noch vom bisherigen Wahlrecht ausgehen. Ab dem Stichtag wäre eine solche Information überholt. Der Rentenantrag-Vordruck R0100 wird ebenfalls angepasst, weil die bisherige Frage zur gewünschten Hochrechnung entfällt.
Eine Grenze gilt für jedes Gespräch im Betrieb. Arbeitgeber erklären Beschäftigten, welche Entgeltdaten sie auf Anforderung melden. Eine konkrete Rentenhöhe aus der Hochrechnung sollten sie weder ableiten noch zusagen. Die eigentliche Berechnung und die Prüfung einer späteren Neufeststellung übernimmt die Rentenversicherung.
Häufige Fragen
Können Beschäftigte beim Rentenantrag noch wählen, ob ihr Entgelt hochgerechnet wird?
Bei einem Rentenbeginn bis zum 31. Dezember 2026 gilt das bisherige Wahlrecht, die gesonderte Meldung erfolgt dann auf Verlangen des Rentenantragstellers. Für erstmals festzustellende Altersrenten mit Rentenbeginn ab dem 1. Januar 2027 entfällt diese Wahlmöglichkeit. Die Hochrechnung wird dann automatisch durchgeführt.
Gilt die Neuregelung auch für bereits laufende Renten?
Bereits laufende Renten werden von der Änderung nicht erfasst. Die automatische Hochrechnung nach der neuen Regel gilt ausschließlich für Renten, die erstmals festgestellt werden und deren Rentenbeginn am oder nach dem 1. Januar 2027 liegt. Eine rückwirkende Anwendung auf bestehende Rentenfälle ist nicht vorgesehen.
Wird der Rentenbescheid durch die automatische Hochrechnung schneller erteilt?
Die Deutsche Rentenversicherung verbindet die automatische Hochrechnung mit einer zügigeren Bescheiderteilung und einem nahtlosen Übergang vom Berufsleben in die Altersrente. Eine feste Bearbeitungsdauer ergibt sich daraus nicht. Voraussetzung bleibt, dass die versicherte Person ihre Altersrente frühzeitig vor dem gewünschten Rentenbeginn beantragt.
Was ändert sich am Rentenantrag-Vordruck R0100?
Im Rentenantrag-Vordruck R0100 entfällt die bisherige Ziffer 9.7.2. Dort wurde bislang abgefragt, ob das Arbeitsentgelt für bis zu drei Monate vor Rentenbeginn hochgerechnet werden soll. Da das Wahlrecht für die betroffenen Rentenfälle ab 2027 wegfällt, ist diese Frage im angepassten Vordruck nicht mehr erforderlich.
Was passiert mit den hochgerechneten Einnahmen bei einer späteren Hinterbliebenenrente?
Bei einer späteren Folgerente werden die tatsächlichen beitragspflichtigen Einnahmen verwendet. Die zuvor hochgerechneten Einnahmen der Altersrente sind dafür nicht maßgeblich. Gegebenenfalls greift der Besitzschutz nach § 88 SGB VI, der verhindern soll, dass die Folgerente niedriger ausfällt als die Vorrente.
Wann sollten Beschäftigte den Rentenantrag stellen?
Beschäftigte sollten den Antrag frühzeitig vor dem gewünschten Rentenbeginn einreichen. Nur dann kann die Rentenversicherung den Vorgang rechtzeitig anstoßen, die gesonderte Meldung elektronisch beim Arbeitgeber anfordern und die Hochrechnung in die Rentenfeststellung einbeziehen. Eine allgemein feste Zahl von Tagen oder Wochen nennt die Deutsche Rentenversicherung in diesem Zusammenhang nicht.
Entlasten Sie sich im Tagesgeschäft mit einer Full-Service-Entgeltabrechnung und persönlicher Betreuung. Wenn Sie Ihre Lohnabrechnung auslagern möchten, begleitet LohnDialog Sie mit festen Ansprechpartnern und 35 Jahren Erfahrung. Sprechen Sie mit unseren Experten.


