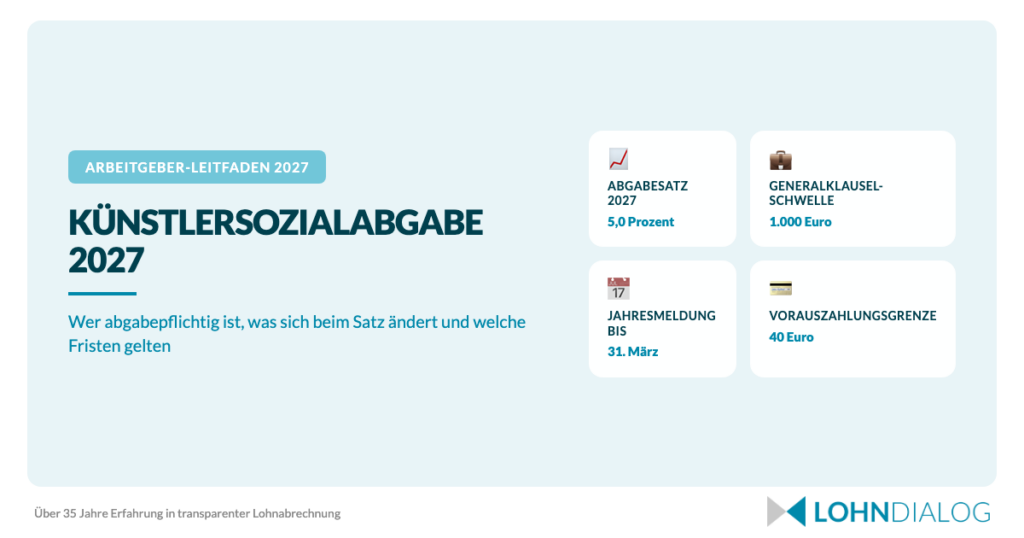
Eine GmbH, ein Online-Shop oder ein Handwerksbetrieb beauftragt für die eigene Werbung einen freien Fotografen, Texter oder Designer. Übersteigt die Summe der Honorare im Kalenderjahr 1.000 Euro, kann dadurch eine Abgabepflicht entstehen, obwohl das Unternehmen keiner Kulturbranche angehört. Für die Künstlersozialabgabe 2027 gilt zudem ein neuer Satz von 5,0 Prozent, nach 4,9 Prozent im Jahr 2026.
Was ist die Künstlersozialabgabe?
Die Künstlersozialabgabe ist eine Umlage. Die Künstlersozialkasse erhebt sie bei den gesetzlich verpflichteten Unternehmen nach einem Prozentsatz der maßgeblichen Bemessungsgrundlage. Die Grundregel steht in § 23 KSVG.
Die Künstlersozialkasse, kurz KSK, ist vom Gesetzgeber mit der Durchführung des Künstlersozialversicherungsgesetzes beauftragt. Sie sorgt dafür, dass selbständige Künstler und Publizisten über die gesetzliche Rentenversicherung, Krankenversicherung und Pflegeversicherung einen ähnlichen Schutz erhalten wie Arbeitnehmer. Die Versicherten zahlen die Hälfte der Beiträge selbst, die KSK meldet sie bei den zuständigen Versicherungsträgern an.
Künstlersozialversicherung und Künstlersozialabgabe bezeichnen damit zwei Seiten des Systems. Die Versicherung betrifft den sozialen Schutz der selbständigen Künstler und Publizisten. Die Abgabe ist die Umlage, die verpflichtete Unternehmen an die Künstlersozialkasse zahlen.
Wer muss die Künstlersozialabgabe zahlen?
Das Gesetz führt zwei Wege in die Abgabepflicht auf. Der erste Weg betrifft Unternehmen, die bereits aufgrund ihrer Tätigkeit zu einer gesetzlich genannten Branche gehören. Der zweite Weg führt über die Generalklausel für Unternehmen, die selbständige Künstler oder Publizisten für eigene betriebliche Zwecke einsetzen. Beide Regelungen stehen in § 24 KSVG.
Die Branchenliste in § 24 Abs. 1 KSVG umfasst neun Nummern. Erfasst sind Verlage und Presseagenturen, Theater, Orchester und Chöre, Theater-, Konzert- und Gastspieldirektionen, Rundfunk und Fernsehen, Hersteller bespielter Bild- und Tonträger, Galerien und Kunsthandel, Unternehmen für Werbung oder Öffentlichkeitsarbeit für Dritte, Varieté- und Zirkusunternehmen sowie Museen und Aus- und Fortbildungseinrichtungen für künstlerische oder publizistische Tätigkeiten.
Verlage und Werbeagenturen fallen daher bereits aufgrund ihrer Tätigkeit unter die Branchenregelung. Ihre Abgabepflicht hängt nicht davon ab, ob ihre jährlichen Entgelte die Schwelle von 1.000 Euro übersteigen.
Für Unternehmen außerhalb dieser Branchen ist die Generalklausel besonders relevant. Sie erfasst Unternehmer, die für das eigene Unternehmen Werbung oder Öffentlichkeitsarbeit betreiben und dabei selbständige Künstler oder Publizisten beauftragen. Erfasst wird außerdem die Nutzung solcher Werke oder Leistungen für betriebliche Zwecke, wenn im Zusammenhang damit Einnahmen erzielt werden sollen.
Die Abgabepflicht nach dieser Generalklausel setzt voraus, dass die Summe der maßgeblichen Entgelte für einen oder mehrere Aufträge innerhalb eines Kalenderjahres 1.000 Euro übersteigt. Ein Online-Shop zahlt im Jahr 2026 einer freien Fotografin 600 Euro und einer Texterin 550 Euro netto für die eigene Werbung. Die Summe von 1.150 Euro übersteigt die Jahresschwelle, der Shop ist für 2026 abgabepflichtig und schuldet bei 4,9 Prozent eine Abgabe von 56,35 Euro. Die Jahresmeldung geht bis zum 31. März 2027 an die Künstlersozialkasse. Eine monatliche Vorauszahlung ab März 2027 entfällt, weil ein Zwölftel von 1.150 Euro zum Satz von 5,0 Prozent nur 4,79 Euro ergibt.
Ein Unternehmen sollte die Honorare an selbständige Künstler und Publizisten deshalb über das Kalenderjahr hinweg nachvollziehbar erfassen.
Wie hoch ist die Künstlersozialabgabe 2027?
Die Künstlersozialabgabe steigt zum 1. Januar 2027 von 4,9 auf 5,0 Prozent. Der neue Satz steht bereits fest. Die Verordnung wurde am 15. September 2026 als Künstlersozialabgabe-Verordnung 2027 im Bundesgesetzblatt verkündet und tritt am 1. Januar 2027 in Kraft.
| Vergleich | 2026 | 2027 |
|---|---|---|
| Abgabesatz | 4,9 Prozent | 5,0 Prozent |
| Rechtsstatus | Für das Kalenderjahr 2026 geltender Satz | Verkündet, Inkrafttreten am 1. Januar 2027 |
| Veränderung | Ausgangswert für den Jahresvergleich | Erhöhung um 0,1 Prozentpunkte |
Der amtliche Regelungstext der KSA-VO 2027 legt den Satz ausdrücklich auf 5,0 Prozent fest.
Die Künstlersozialkasse führt den Wert für 2027 ebenfalls in ihrer Übersicht der Abgabesätze.
Das Bundesministerium für Arbeit und Soziales bestimmt den Prozentsatz jährlich im Einvernehmen mit dem Bundesministerium der Finanzen durch Rechtsverordnung. Grundlage sind Bedarfsschätzungen der Künstlersozialkasse. Nach § 26 KSVG soll die Festsetzung bis zum 30. September erfolgen.
Zahlt ein Unternehmen im Jahr 2026 Honorare von 30.000 Euro netto an selbständige Künstler und Publizisten, ergibt der Satz von 4,9 Prozent eine Abgabe von 1.470 Euro. Dieselbe Summe führt im Jahr 2027 bei 5,0 Prozent zu einer Abgabe von 1.500 Euro.
Was zählt zur Bemessungsgrundlage?
Die Bemessungsgrundlage umfasst die Entgelte, die ein abgabepflichtiges Unternehmen innerhalb eines Kalenderjahres an selbständige Künstler oder Publizisten für künstlerische oder publizistische Werke und Leistungen zahlt. Es spielt dabei keine Rolle, ob die beauftragte Person selbst nach dem KSVG versicherungspflichtig ist.
Als Entgelt gilt grundsätzlich alles, was das Unternehmen aufwendet, um das Werk oder die Leistung zu erhalten oder zu nutzen. Eine in der Rechnung oder Gutschrift gesondert ausgewiesene Umsatzsteuer wird abgezogen. Die Einzelheiten enthält § 25 KSVG.
Ausgenommen sind Zahlungen für urheberrechtliche Nutzungsrechte, sonstige Rechte des Urhebers oder Leistungsschutzrechte an Verwertungsgesellschaften. Ebenfalls ausgenommen sind bestimmte steuerfreie Aufwandsentschädigungen und die steuerfreien Einnahmen nach § 3 Nr. 26 und 26a EStG.
Stellt eine Fotografin 1.785 Euro in Rechnung und weist darin 285 Euro Umsatzsteuer gesondert aus, gehen 1.500 Euro in die Bemessungsgrundlage ein. Zahlt das Unternehmen ihr zusätzlich Nebenkosten für den Auftrag, zählen diese grundsätzlich mit, soweit es sich nicht um steuerfreie Aufwandsentschädigungen oder steuerfreie Einnahmen nach § 3 Nr. 26 oder 26a EStG handelt, denn Entgelt ist alles, was das Unternehmen für das Werk aufwendet.
Bis wann müssen Arbeitgeber melden und vorauszahlen?
Abgabepflichtige Unternehmen müssen nach Ablauf des Kalenderjahres eine Jahresmeldung an die Künstlersozialkasse abgeben. Die Meldung muss spätestens bis zum 31. März des Folgejahres erfolgen und die Summe der maßgeblichen Entgelte enthalten. Dafür ist ein Vordruck der Künstlersozialkasse zu verwenden.
Für die Entgelte des Jahres 2026 endet die gesetzliche Meldefrist folglich am 31. März 2027. Diese Jahresmeldung liefert zugleich die Bemessungsgrundlage, die ab März für die laufenden Vorauszahlungen des Jahres 2027 herangezogen wird.
Unternehmen leisten die Vorauszahlung innerhalb von zehn Tagen nach Ablauf jedes Kalendermonats. Sie berechnet sich aus dem für das laufende Kalenderjahr geltenden Abgabesatz und einem Zwölftel der Bemessungsgrundlage des vorausgegangenen Kalenderjahres. Die Regelungen stehen in § 27 KSVG.
Für Januar und Februar 2027 wird die Vorauszahlung in Höhe des Dezember-Betrags 2026 fortgeschrieben. Ab März 2027 gilt für die laufende Vorauszahlung der neue Satz von 5,0 Prozent. Dann ist die Bemessungsgrundlage des Jahres 2026 maßgeblich, die das Unternehmen bis zum 31. März 2027 melden muss.
Ein Unternehmen hat für 2025 Entgelte von 20.000 Euro und für 2026 Entgelte von 24.000 Euro. Die Vorauszahlung für Dezember 2026 beträgt ein Zwölftel von 20.000 Euro zum Satz von 4,9 Prozent, also 81,67 Euro, und dieser Betrag gilt auch für Januar und Februar 2027. Ab März 2027 beträgt sie ein Zwölftel von 24.000 Euro zum Satz von 5,0 Prozent, also 100 Euro im Monat.
Eine weitere Schwelle betrifft die laufende Vorauszahlung. Übersteigt der monatlich vorauszuzahlende Betrag 40 Euro nicht, entfällt die Vorauszahlungspflicht. Die grundsätzliche Abgabepflicht kann trotzdem fortbestehen.
Die Künstlersozialkasse teilt den zu zahlenden Abgabebetrag und die Vorauszahlung schriftlich oder elektronisch mit. Eine Ausnahme gilt, wenn die entsprechenden Verwaltungsakte im Rahmen einer Betriebsprüfung durch die Deutsche Rentenversicherung erlassen werden.
Bleibt die Meldung trotz Aufforderung aus oder kommt sie verspätet, falsch oder unvollständig, schätzt die Künstlersozialkasse die Bemessungsgrundlage. Kam die Aufforderung von einem Träger der Rentenversicherung, nimmt dieser die Schätzung vor.
Damit die gemeldeten Summen nachvollziehbar bleiben, sollten Verträge, Rechnungen und Zahlungsunterlagen geordnet verfügbar sein. Allgemeine Informationen zur Dokumentation finden Sie unter Aufbewahrungsfristen für Lohn- und Personalunterlagen.
Welche Ausnahmen und Bagatellgrenzen gibt es?
Bei den Schwellenwerten müssen drei Regelungen getrennt geprüft werden. Ob die Generalklausel überhaupt greift, entscheidet die Jahresschwelle von 1.000 Euro. Eng begrenzte Ausnahmen gelten nur in einer bestimmten Fallgruppe, und die Grenze von 40 Euro betrifft allein die monatliche Vorauszahlung.
| Regel | Wert | Wirkung | Rechtsgrundlage |
|---|---|---|---|
| Jahresschwelle der Generalklausel | mehr als 1.000 Euro Entgelte im Kalenderjahr | Abgabepflicht entsteht | § 24 Abs. 2 KSVG |
| Veranstaltungsausnahme | höchstens drei Veranstaltungen im Kalenderjahr | keine Abgabepflicht für diese Entgelte, nur bei Nutzung mit Einnahmeabsicht | § 24 Abs. 2 KSVG |
| Musikvereine | Chorleiter oder Dirigenten regelmäßig tätig | insoweit keine Abgabepflicht | § 24 Abs. 2 KSVG |
| Vorauszahlungsgrenze | monatlich höchstens 40 Euro | keine monatliche Vorauszahlung, die Abgabepflicht bleibt | § 27 Abs. 3 KSVG |
Eine besondere Ausnahme betrifft die Eigennutzungs-Fallgruppe der Generalklausel. In dieser Fallgruppe entsteht für Entgelte im Rahmen von Veranstaltungen keine Abgabepflicht, wenn in einem Kalenderjahr höchstens drei Veranstaltungen mit künstlerischen oder publizistischen Darbietungen durchgeführt werden.
Die Drei-Veranstaltungen-Regel lässt sich nicht pauschal auf Eigenwerbung und Öffentlichkeitsarbeit übertragen. Das Gesetz ordnet sie ausdrücklich der Fallgruppe zu, in der Werke oder Leistungen für das eigene Unternehmen genutzt werden und damit Einnahmen erzielt werden sollen.
Eine weitere Ausnahme gilt für Musikvereine, soweit Chorleiter oder Dirigenten regelmäßig für sie tätig sind. Auch diese Regelung gehört zur gesetzlich begrenzten Eigennutzungs-Fallgruppe.
Wer prüft die Künstlersozialabgabe?
Die Künstlersozialkasse führt eigene Prüfungen nach § 35 KSVG durch. Unabhängig davon prüfen die Träger der Deutschen Rentenversicherung die Höhe der Künstlersozialabgabe im Rahmen ihrer regulären Arbeitgeberprüfung nach § 28p SGB IV. Es handelt sich um zwei eigenständige Prüfregime.
Können die Prüfer die Höhe der maßgeblichen Entgelte nicht oder nicht innerhalb angemessener Zeit ermitteln, darf eine Schätzung erfolgen. Das gilt für Prüfungen der Künstlersozialkasse und für Prüfungen der Rentenversicherung. Als möglicher Grund nennt das Gesetz unzureichende Aufzeichnungen nach § 28 KSVG.
Das Informationsblatt der Deutschen Rentenversicherung (K5001) behandelt die Künstlersozialabgabe im Prüfungskontext. Den allgemeinen Ablauf finden Sie im Beitrag zur Betriebsprüfung der Rentenversicherung nach § 28p SGB IV.
Was bedeutet die Künstlersozialabgabe 2027 für Arbeitgeber?
Die sichtbare Änderung ist der höhere Abgabesatz. Er gilt für alle Entgelte, die 2027 an selbständige Künstler und Publizisten gezahlt werden, und erreicht die laufenden Vorauszahlungen ab März 2027.
Für den Jahreswechsel lassen sich daraus vier Arbeitsschritte ableiten:
- Prüfen Sie, ob Ihr Unternehmen bereits einer Branche nach § 24 Abs. 1 KSVG angehört oder über die Generalklausel erfasst wird.
- Stellen Sie die im Jahr 2026 gezahlten Entgelte an selbständige Künstler und Publizisten zusammen und berücksichtigen Sie die gesetzlichen Abgrenzungen der Bemessungsgrundlage.
- Bereiten Sie die Jahresmeldung so vor, dass sie spätestens am 31. März 2027 bei der Künstlersozialkasse eingehen kann.
- Trennen Sie die Fortschreibung des Dezember-Betrags für Januar und Februar von der Neuberechnung der laufenden Vorauszahlung ab März 2027.
Die Künstlersozialabgabe 2027 ist zugleich ein Baustein unter mehreren Änderungen für die Entgeltabrechnung. Der Beitrag Lohnabrechnung 2027: alle Änderungen im Überblick bündelt die weiteren Themen des Jahreswechsels. Ergänzend sollten Unternehmen die Beitragsbemessungsgrenze 2027 und die Minijob-Grenze 2027 in ihrer Jahreswechselplanung berücksichtigen.
Häufige Fragen
Wer fällt unter die Künstlersozialabgabe?
Unter die Abgabepflicht fallen zunächst die in § 24 Abs. 1 KSVG genannten Unternehmen. Dazu gehören unter anderem Verlage, Presseagenturen, Theater, Orchester, Rundfunk, Galerien, Museen sowie Unternehmen für Werbung oder Öffentlichkeitsarbeit für Dritte. Hinzu kommen über die Generalklausel Unternehmen außerhalb dieser Liste, die selbständige Künstler oder Publizisten für eigene Werbung oder Öffentlichkeitsarbeit beauftragen.
Ab wann muss ich die Künstlersozialabgabe zahlen, wenn ich freie Künstler oder Publizisten beauftrage?
Bei Unternehmen außerhalb der Branchenliste entsteht die Pflicht für das Kalenderjahr, in dem die Entgelte für solche Aufträge zusammen 1.000 Euro übersteigen. Die Summe dieses Jahres melden Sie bis zum 31. März des Folgejahres an die Künstlersozialkasse, danach folgen monatliche Vorauszahlungen jeweils innerhalb von zehn Tagen nach Monatsende, sofern der Monatsbetrag 40 Euro übersteigt.
Muss unsere GmbH die Künstlersozialabgabe zahlen, obwohl wir keine Kulturbranche sind?
Eine GmbH kann abgabepflichtig werden, wenn sie für eigene Werbung oder Öffentlichkeitsarbeit selbständige Künstler oder Publizisten beauftragt und die jährliche Entgeltsumme 1.000 Euro übersteigt. Das kann etwa Honorare an freie Fotografen, Texter oder Designer betreffen.
Welche Ausnahmen gibt es von der Abgabepflicht?
Innerhalb der Eigennutzungs-Fallgruppe der Generalklausel gilt eine Ausnahme für höchstens drei Veranstaltungen im Kalenderjahr, bei denen künstlerische oder publizistische Werke oder Leistungen dargeboten werden. Eine weitere Ausnahme betrifft Musikvereine, soweit Chorleiter oder Dirigenten regelmäßig für sie tätig sind.
Welche Bagatellgrenzen gibt es bei der Künstlersozialabgabe?
Die Jahresschwelle von 1.000 Euro entscheidet bei der Generalklausel darüber, ob überhaupt eine Abgabepflicht entsteht. Daneben gibt es eine monatliche Grenze von 40 Euro für die Vorauszahlung: Übersteigt der vorauszuzahlende Betrag diese Grenze nicht, entfällt nur die laufende Vorauszahlung, nicht die Abgabepflicht selbst.
Wie berechnet sich die Höhe der Künstlersozialabgabe?
Die Höhe ergibt sich aus dem geltenden Abgabesatz und der Bemessungsgrundlage. Für die Künstlersozialabgabe 2027 beträgt der Satz 5,0 Prozent. Zur Bemessungsgrundlage gehören grundsätzlich die Entgelte an selbständige Künstler und Publizisten für künstlerische oder publizistische Werke und Leistungen. Bei Honoraren von 10.000 Euro netto im Jahr 2027 ergibt das eine Abgabe von 500 Euro.
Entlasten Sie sich im Tagesgeschäft mit einer Full-Service-Entgeltabrechnung und persönlicher Betreuung. Hinter LohnDialog steht ein Familienunternehmen mit 35 Jahren Erfahrung. Sprechen Sie mit unseren Experten.