
Wenn der Prüfer nach den Schichtplänen fragt
Der Prüfer der Deutschen Rentenversicherung sitzt seit zwei Stunden in Ihrem Besprechungsraum. Er hat sich die Abrechnungen Ihrer Schichtarbeiter aus den letzten vier Jahren geben lassen und legt sie neben die Schichtpläne auf den Tisch. Dann fragt er, warum die Entgeltfortzahlung im Krankheitsfall bei diesen Mitarbeitern immer exakt dem Grundlohn entspricht, obwohl der Schichtplan für dieselben Tage Nachtschichten ausweist. In diesem Moment fällt Ihnen auf: SFN-Zuschläge bei Krankheit und Urlaub haben Sie nie in die Fortzahlung eingerechnet.
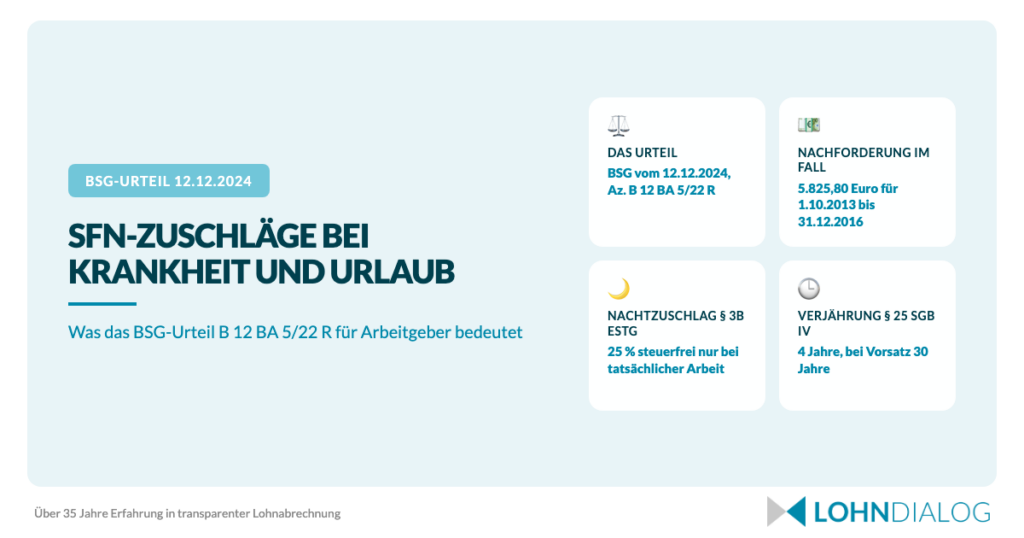
Das ist kein konstruierter Fall. Es ist genau der Sachverhalt, den das Bundessozialgericht (BSG) am 12. Dezember 2024 entschieden hat (Az. B 12 BA 5/22 R). Sonntags-, Feiertags- und Nachtzuschläge (SFN-Zuschläge), die als Bestandteil der Entgeltfortzahlung oder des Urlaubsentgelts geschuldet werden, sind beitragspflichtiges Arbeitsentgelt. Auch dann, wenn der Arbeitgeber sie gar nicht auszahlt.
Damit die Entgeltfortzahlung stimmt, müssen Schichtplan und Abrechnung zusammenpassen: die tatsächlich geleisteten Nachtstunden, die krankheitsbedingt ausgefallenen Schichten und die Zuschlagsanteile, die trotzdem geschuldet sind. Wie LohnDialog die laufende Entgeltabrechnung übernimmt, lesen Sie auf unserer Leistungsseite.
Was hat das BSG zu SFN-Zuschlägen bei Krankheit und Urlaub entschieden?
Das BSG hat in seinem Urteil vom 12. Dezember 2024, Az. B 12 BA 5/22 R, klargestellt: SFN-Zuschläge, die als Berechnungselemente der Entgeltfortzahlung im Krankheitsfall und des Urlaubsentgelts geschuldet werden, sind beitragspflichtiges Arbeitsentgelt. Die Steuerfreiheit nach § 3b EStG greift in diesen Fällen nicht.
Der Leitsatz der Entscheidung lautet:
Sonn-, Feiertags- und Nachtarbeitszuschläge als Berechnungselemente der Entgeltfortzahlung im Krankheitsfall und an Feiertagen sowie beim Urlaubsentgelt unterliegen der Sozialversicherungs- und Umlagepflicht.
Der Sachverhalt
Geklagt hatte ein Tierfutter produzierendes Unternehmen mit Schichtbetrieb. Es beschäftigte durchschnittlich 123 Mitarbeiter, davon ca. 25 im Schichtdienst. Für tatsächlich geleistete Nacht-, Sonntags- und Feiertagsarbeit zahlte das Unternehmen SFN-Zuschläge. Diese Zuschläge waren nach § 3b EStG steuerfrei und damit auch beitragsfrei.
Bei der Berechnung des Urlaubsentgelts und der Entgeltfortzahlung im Krankheitsfall bezog der Arbeitgeber diese Zuschläge jedoch nicht mit ein. Die Mitarbeiter erhielten während Urlaub und Krankheit also weniger als ihren regulären Verdienst.
Bei einer Betriebsprüfung forderte die Deutsche Rentenversicherung Bund per Summenbeitragsbescheid Sozialversicherungsbeiträge und Umlagen nach. Ursprünglich ging es um 6.064,55 Euro für den Zeitraum 1.10.2013 bis zum 31.12.2016. Nach einem Teilanerkenntnis über die Umlage 1 in Höhe von 238,75 EUR blieben 5.825,80 Euro streitig. Das BSG gab der Rentenversicherung Recht.
Die Kernaussage
SFN-Zuschläge sind nur dann steuer- und beitragsfrei, wenn sie für tatsächlich geleistete Arbeit zu ungünstigen Zeiten gezahlt werden. Während Krankheit oder Urlaub wird keine Arbeit geleistet. Die Zuschlagsanteile im Urlaubsentgelt und in der Entgeltfortzahlung werden damit zu regulärem, beitragspflichtigem Arbeitsentgelt.
Warum sind SFN-Zuschläge bei Entgeltfortzahlung beitragspflichtig?
Die rechtliche Begründung des BSG stützt sich auf das Zusammenspiel mehrerer Vorschriften.
§ 3b EStG: Steuerfreiheit nur bei tatsächlicher Arbeit
Die Steuerbefreiung für SFN-Zuschläge nach § 3b EStG soll den besonderen Belastungen durch Arbeit zu ungünstigen Zeiten Rechnung tragen. Der Zweck ist die Kompensation einer realen Belastung. Während Urlaub oder Krankheit besteht diese Belastung nicht, weil keine Arbeit geleistet wird.
Welche Zeiten zuschlagsfähig sind, welche Prozentsätze § 3b EStG dafür vorsieht und mit welchem Grundlohn gerechnet wird, führen wir im Artikel Nachtschichtzuschlag berechnen: So funktioniert die steuerfreie Abrechnung aus.
Für das BSG-Urteil zählt allein die Voraussetzung dahinter. Der Zuschlag ist an Arbeit gebunden, die zu diesen Zeiten tatsächlich geleistet wurde. Fehlt diese Arbeit, weil der Zuschlagsanteil rechnerisch in die Entgeltfortzahlung oder in das Urlaubsentgelt eingeht, entfällt die Steuerfreiheit.
§ 1 SvEV: Beitragsfreiheit folgt der Steuerfreiheit
Lohnsteuerfreie Zulagen und Zuschläge zählen nach § 1 Abs. 1 Satz 1 Nr. 1 der Sozialversicherungsentgeltverordnung (SvEV) grundsätzlich nicht zum sozialversicherungspflichtigen Arbeitsentgelt. Die Beitragsfreiheit knüpft im Grundsatz also an die Steuerfreiheit an.
Genau daraus folgt die Konsequenz des Urteils: Fällt die Steuerfreiheit nach § 3b EStG weg, weil keine Arbeit geleistet wurde, fällt auch die Beitragsfreiheit weg. Der Leitsatz des BSG nennt neben der Sozialversicherungspflicht ausdrücklich auch die Umlagepflicht.
Entgeltfortzahlung und Urlaubsentgelt: Was geschuldet wird
Das Entgeltfortzahlungsgesetz folgt dem Lohnausfallprinzip. Nach § 4 EFZG ist dem Arbeitnehmer das ihm bei der für ihn maßgebenden regelmäßigen Arbeitszeit zustehende Arbeitsentgelt fortzuzahlen. Der Arbeitnehmer soll also so gestellt werden, als hätte er gearbeitet. Regelmäßig gezahlte SFN-Zuschläge gehören daher in die Berechnung der Entgeltfortzahlung.
Für den Urlaub gilt ein eigener Referenzzeitraum. Nach § 11 BUrlG bemisst sich das Urlaubsentgelt nach dem durchschnittlichen Arbeitsverdienst, das der Arbeitnehmer in den letzten dreizehn Wochen vor dem Beginn des Urlaubs erhalten hat. Regelmäßig gezahlte SFN-Zuschläge sind als schwankende Verdienstbestandteile in diese Berechnung einzubeziehen.
Der entscheidende Unterschied
Für die Lohnabrechnung ergibt sich daraus eine klare Trennung:
- Tatsächlich gearbeitete Nacht-, Sonntags- und Feiertagsstunden: Der Zuschlag ist steuerfrei (§ 3b EStG) und beitragsfrei (§ 1 SvEV). Er wird nicht auf die Minijob-Grenze angerechnet.
- Zuschlagsanteil in Entgeltfortzahlung und Urlaubsentgelt: Der Zuschlag ist steuerpflichtig und beitragspflichtig. Er wird auf die Minijob-Grenze angerechnet.
Diese Unterscheidung muss in der Lohnabrechnung sauber dokumentiert werden. Fehlt die Trennung in den Entgeltunterlagen, wiederholt sich die Lücke in jedem Monat mit Krankheits- oder Urlaubstagen.
Die Phantomlohn-Falle: Beitragsrisiko bei der nächsten Betriebsprüfung
Für Arbeitgeber, die SFN-Zuschläge bei Krankheit und Urlaub bisher gar nicht gezahlt haben, geht das Urteil noch einen Schritt weiter. Die Beitragspflicht entsteht auch dann, wenn der Arbeitgeber die geschuldeten Zuschläge nicht auszahlt.
So funktioniert das Entstehungsprinzip
Nach § 22 SGB IV entstehen die Beitragsansprüche der Versicherungsträger, sobald ihre im Gesetz oder auf Grund eines Gesetzes bestimmten Voraussetzungen vorliegen. Maßgeblich ist der Anspruch des Arbeitnehmers, nicht die Auszahlung durch den Arbeitgeber. Dieses Prinzip wird als Phantomlohn bezeichnet: Sozialversicherungsbeiträge fallen auf Lohn an, der zwar geschuldet, aber nie gezahlt wurde.
Was das konkret bedeutet
| Situation | Beitragspflicht? |
|---|---|
| SFN-Zuschlag für tatsächlich geleistete Nachtarbeit | Nein (steuerfrei nach § 3b EStG) |
| SFN-Zuschlag als Teil der Entgeltfortzahlung (gezahlt) | Ja (keine tatsächliche Arbeit) |
| SFN-Zuschlag als Teil der Entgeltfortzahlung (nicht gezahlt) | Ja (Phantomlohn, § 22 SGB IV) |
| SFN-Zuschlag als Teil des Urlaubsentgelts (gezahlt) | Ja (keine tatsächliche Arbeit) |
| SFN-Zuschlag als Teil des Urlaubsentgelts (nicht gezahlt) | Ja (Phantomlohn, § 22 SGB IV) |
Arbeitgeber, die SFN-Zuschläge bei Krankheit und Urlaub weder zahlen noch verbeitragen, haben damit ein doppeltes Problem. Sie schulden den Arbeitnehmern die Zuschläge (arbeitsrechtlich) und der Sozialversicherung die Beiträge darauf (sozialversicherungsrechtlich).
So deckt die Betriebsprüfung die Lücke auf
Die Szene aus dem Besprechungsraum am Anfang dieses Artikels beschreibt den typischen Ansatzpunkt. Bei der Betriebsprüfung stellt die Deutsche Rentenversicherung die gemeldeten Entgeltfortzahlungs- und Urlaubsbeträge neben die Schichtpläne und neben die Zuschläge, die in den Vormonaten regelmäßig gezahlt wurden. Weicht die Entgeltfortzahlung nach unten von dem ab, was der Schichtplan für diese Tage erwarten lässt, ist die Lücke sichtbar, ohne dass der Prüfer eine einzige Abrechnung nachrechnen muss.
Fehlt zusätzlich eine personenbezogene Zuordnung der Beträge, greift die Rentenversicherung zu dem Werkzeug, das auch im entschiedenen Fall zum Einsatz kam: dem Summenbeitragsbescheid. Damit setzt die Rentenversicherung die Nachforderung pauschal für den gesamten Prüfzeitraum fest, ohne sie den einzelnen Mitarbeitern zuzuordnen. Für den Arbeitgeber ist das die ungünstigere Variante, weil sie sich nur schwer im Detail angreifen lässt.
Wie eine Betriebsprüfung grundsätzlich abläuft und wie Sie sich darauf vorbereiten, lesen Sie in unserem Artikel Betriebsprüfungen gelassen entgegensehen. Allgemeine Informationen zum Prüfverfahren stellt auch die Deutsche Rentenversicherung zur Betriebsprüfung bereit.
Wenn Sie vor der nächsten Prüfung wissen möchten, wie Ihre Schichtzuschläge in der Abrechnung geführt werden, sprechen Sie mit unseren Experten. Das Kennlerngespräch dauert 30 Minuten.
Rechenbeispiel: Schichtarbeiter mit Krankheitstagen
Ein konkretes Beispiel verdeutlicht die Auswirkungen.
Ausgangsdaten
| Parameter | Wert |
|---|---|
| Grundlohn | 18,00 EUR/Stunde |
| Regelmäßige Nachtarbeit | 40 Stunden/Monat |
| Nachtzuschlag | 25 % = 4,50 EUR/Stunde |
| Monatlicher Nachtzuschlag (bei Arbeit) | 180,00 EUR (steuerfrei, beitragsfrei) |
| Krankheitstage im Monat | 10 Arbeitstage |
Berechnung der Entgeltfortzahlung
Der Arbeitnehmer hätte in den 10 Krankheitstagen laut seinem regulären Schichtplan voraussichtlich 20 Nachtstunden gearbeitet.
| Position | Betrag |
|---|---|
| Nachtzuschlag für 20 Stunden (25 % von 18,00 EUR) | 90,00 EUR |
| Steuerliche Behandlung | steuerpflichtig (keine tatsächliche Arbeit) |
| Beitragsrechtliche Behandlung | beitragspflichtig |
| SV-Beiträge Arbeitgeber (ca. 20 %) | ca. 18,00 EUR |
| SV-Beiträge Arbeitnehmer (ca. 20 %) | ca. 18,00 EUR |
Die 20 Prozent je Seite veranschaulichen nur die Größenordnung. Für die Abrechnung gilt der Beitragssatz, der für den jeweiligen Mitarbeiter tatsächlich anzuwenden ist.
Wenn der Arbeitgeber die Zuschläge nicht zahlt
Zahlt der Arbeitgeber die 90,00 EUR nicht, schuldet er trotzdem Sozialversicherungsbeiträge auf diesen Betrag. Bei einer Betriebsprüfung werden die Beiträge nachgefordert.
Hochrechnung auf ein Jahr
Bei einem Unternehmen mit 25 Schichtarbeitern und durchschnittlich 12 Krankheitstagen plus 30 Urlaubstagen pro Jahr kann sich schnell ein fünfstelliger Nachforderungsbetrag ergeben. Im vom BSG entschiedenen Fall blieben 5.825,80 Euro für gut drei Jahre streitig, und das bei einem Betrieb mit ca. 25 Schichtarbeitern. Bei Unternehmen mit 100 oder mehr Schichtarbeitern können Nachforderungen sechsstellig werden.
Erschwerend kommt eine zweite Forderung hinzu. Wenn der Arbeitgeber die Zuschläge über Jahre nicht gezahlt hat, können die Arbeitnehmer diese zusätzlich arbeitsrechtlich einfordern. Die regelmäßige Verjährungsfrist beträgt nach § 195 BGB drei Jahre.
Mehr zur Berechnung von Nachtzuschlägen finden Sie in unserem Artikel Nachtschichtzuschlag berechnen: So funktioniert die steuerfreie Abrechnung.
Sonderfall Minijob: Wann SFN-Zuschläge die Grenze sprengen
SFN-Zuschläge für tatsächlich geleistete Arbeit sind steuer- und beitragsfrei und werden deshalb nicht auf die Geringfügigkeitsgrenze angerechnet. Diese beträgt ab dem 1. Januar 2026 603 Euro im Monat. Das macht Minijobs in der Gastronomie, Pflege oder Logistik attraktiv: Ein Minijobber kann 603 EUR verdienen plus steuerfreie Nachtzuschläge obendrauf.
Wird der Minijobber jedoch krank oder nimmt er Urlaub, werden die SFN-Zuschlagsanteile in der Entgeltfortzahlung und im Urlaubsentgelt beitragspflichtig. Sie zählen dann zum regulären Arbeitsentgelt und damit zum Verdienst, der auf die Grenze angerechnet wird.
Wann kippt der Minijob wirklich?
| Monat | Barlohn | SFN-Anteil Entgeltfortzahlung | Beitragspflichtiges Entgelt |
|---|---|---|---|
| Januar (durchgehend gearbeitet) | 603 EUR | 0 EUR | 603 EUR |
| Februar (5 Tage krank) | 603 EUR | 30 EUR (beitragspflichtig) | 633 EUR |
Die Zuschläge für die tatsächlich geleisteten Nachtstunden bleiben in beiden Monaten steuer- und beitragsfrei. Sie tauchen in dieser Rechnung deshalb nicht auf.
Im Februar liegt das beitragspflichtige Entgelt über der Grenze von 603 EUR. Das allein führt aber noch nicht automatisch zur Sozialversicherungspflicht. Entscheidend ist, ob das Überschreiten unvorhersehbar und gelegentlich war oder ob es sich aus dem Schichtmodell heraus regelmäßig wiederholt.
Die Ausnahme: gelegentliches, unvorhersehbares Überschreiten
Die Minijob-Zentrale lässt ein gelegentliches, unvorhersehbares Überschreiten der Verdienstgrenze ausdrücklich zu. In diesem Fall darf ein Minijobber oder eine Minijobberin bis zu zwei Kalendermonate innerhalb eines Zeitjahres die Verdienstgrenze überschreiten.
Der Verdienst in diesen Monaten darf dabei höchstens das Doppelte der monatlichen Verdienstgrenze betragen, also 1.206 Euro. Die Minijob-Zentrale nennt als Beispiel exakt den hier beschriebenen Fall: Übernimmt ein Minijobber also beispielsweise eine Krankheitsvertretung und verdient dadurch in einem Monat 1.200 statt 603 Euro, gilt die Beschäftigung auch weiterhin als Minijob.
Auf das Rechenbeispiel oben übertragen heißt das: Die 633 EUR im Februar liegen weit unter 1.206 Euro. Solange dieses Überschreiten unvorhersehbar war und im Zeitjahr höchstens zweimal vorkommt, bleibt der Minijob ein Minijob. Eine vorschnelle Ummeldung in die Sozialversicherungspflicht verursacht in diesem Fall nur Korrekturaufwand.
Halten Sie den Anlass für das Überschreiten trotzdem in den Entgeltunterlagen fest. Bei einer Betriebsprüfung ist so nachvollziehbar, warum der Verdienst in diesem Monat höher lag und warum die Ausnahme greift.
Wann die Ausnahme nicht greift: regelmäßige SFN-Zuschläge
Die Ausnahme gilt nur für Unvorhersehbares. Genau hier liegt die eigentliche Falle bei Schichtarbeit im Minijob.
Ein Minijobber, der strukturell und dauerhaft Nachtschichten mit SFN-Zuschlägen fährt, überschreitet die Grenze nicht zufällig. Bei ihm fallen die beitragspflichtigen Zuschlagsanteile bei jeder Krankheit und bei jedem Urlaub an, und zwar planbar. Damit fehlt die Voraussetzung, unter der die Ausnahmeregelung überhaupt greift.
Die Regel der Minijob-Zentrale dazu ist eindeutig: Überschreitet der durchschnittliche Verdienst pro Monat oder Jahr die Minijob-Grenze, liegt kein Minijob mehr vor. Stellt die Prüfung eine sozialversicherungspflichtige Beschäftigung fest, drohen Nachzahlungen, und zwar rückwirkend ab dem Zeitpunkt, ab dem die Grenze regelmäßig überschritten wurde.
Für Schichtmodelle im Minijob heißt das: Rechnen Sie den erwarteten Zuschlagsanteil in Entgeltfortzahlung und Urlaubsentgelt von vornherein in die Jahresprognose ein. Weitere Informationen zu Zuschlägen und deren Berechnung finden Sie in unserem Artikel Überstundenzuschlag berechnen: Rechtliche Grundlagen und Beispiele.
Checkliste: Was Arbeitgeber jetzt prüfen sollten
Die folgenden sieben Punkte decken die Stellen ab, an denen die Rentenversicherung bei Schichtbetrieben ansetzt. Arbeiten Sie die Liste einmal vollständig durch, bevor der Prüfer sie für Sie durcharbeitet.
1. Entgeltfortzahlung überprüfen Prüfen Sie, ob regelmäßig gezahlte SFN-Zuschläge in die Berechnung der Entgeltfortzahlung einfließen. Maßgeblich ist nach § 4 EFZG das Arbeitsentgelt, das dem Arbeitnehmer bei seiner regelmäßigen Arbeitszeit zusteht.
2. Urlaubsentgelt überprüfen Auch das Urlaubsentgelt muss SFN-Zuschläge berücksichtigen, wenn diese regelmäßig anfallen. Berechnen Sie den Durchschnitt der letzten dreizehn Wochen vor Urlaubsbeginn.
3. SV-Beiträge auf Zuschlagsanteile abführen SFN-Zuschläge, die als Teil der Entgeltfortzahlung oder des Urlaubsentgelts gezahlt werden, sind beitragspflichtig. Führen Sie die entsprechenden Arbeitgeber- und Arbeitnehmeranteile ab.
4. Minijobber mit SFN-Zuschlägen kontrollieren Prüfen Sie, ob das beitragspflichtige Entgelt einschließlich der SFN-Anteile bei Krankheit und Urlaub die Geringfügigkeitsgrenze von 603 EUR überschreitet, und ob das planbar oder unvorhersehbar geschieht.
5. Dokumentation sicherstellen Das BSG hat im entschiedenen Fall den Summenbeitragsbescheid der Rentenversicherung bestätigt. Dokumentieren Sie für jeden Mitarbeiter, welche Schichten er während Krankheit oder Urlaub gearbeitet hätte. Genau diesen Abgleich zwischen Schichtplan und Abrechnung führt die Prüfung durch, und ohne saubere Unterlagen scheitern Arbeitgeber daran.
6. Rückwirkende Prüfung durchführen Die Rentenversicherung kann Beiträge für die letzten vier Jahre nachfordern. Prüfen Sie, ob für vergangene Abrechnungszeiträume Nachzahlungen drohen, und bilden Sie gegebenenfalls Rückstellungen.
7. Ausnahmeregelung für Minijobber korrekt anwenden Bevor Sie einen Minijobber wegen eines einzelnen Überschreitens ummelden: Prüfen Sie, ob der Fall unter die Ausnahme für gelegentliches, unvorhersehbares Überschreiten fällt. Eine dokumentierte Krankheitsvertretung ist der Musterfall dafür. Die Details stehen oben im Abschnitt zur Ausnahme.
Nächster Schritt: Nach dem BSG-Urteil vom 12. Dezember 2024 sind SFN-Zuschläge in der Entgeltfortzahlung und im Urlaubsentgelt beitragspflichtig. Als digitales Lohnbüro übernimmt LohnDialog Ihre Lohnabrechnung und rechnet diese Zuschläge richtig ab.
Häufige Fragen
Sind SFN-Zuschläge bei Krankheit steuerfrei?
Die Steuerfreiheit nach § 3b EStG greift bei Krankheit nicht. Sie gilt nur für SFN-Zuschläge, die für tatsächlich geleistete Arbeit zu ungünstigen Zeiten gezahlt werden. Während einer Krankheit wird keine Arbeit geleistet. Die SFN-Zuschlagsanteile in der Entgeltfortzahlung sind daher steuerpflichtig und sozialversicherungspflichtig.
Müssen SFN-Zuschläge in die Entgeltfortzahlung einfließen?
Ja. Das Lohnausfallprinzip nach § 4 EFZG verlangt, dass dem Arbeitnehmer das ihm bei der für ihn maßgebenden regelmäßigen Arbeitszeit zustehende Arbeitsentgelt fortzuzahlen ist. Wenn ein Arbeitnehmer regelmäßig Nacht-, Sonntags- oder Feiertagsschichten arbeitet, gehören die entsprechenden Zuschläge in die Berechnung der Entgeltfortzahlung. Maßstab ist dabei die Arbeitszeit, die für ihn regelmäßig gilt, also der Schichtplan für die ausgefallenen Tage.
Was ist die Phantomlohn-Falle?
Als Phantomlohn bezeichnet man Arbeitsentgelt, das der Arbeitgeber zwar schuldet, aber nicht tatsächlich auszahlt. Nach dem Entstehungsprinzip des § 22 SGB IV entstehen die Beitragsansprüche der Versicherungsträger, sobald ihre gesetzlichen Voraussetzungen vorliegen, unabhängig von der Auszahlung. Arbeitgeber, die SFN-Zuschläge bei Krankheit und Urlaub nicht zahlen, schulden also trotzdem Beiträge darauf.
Betrifft das Urteil alle Branchen?
Das Urteil betrifft jedes Unternehmen, in dem Arbeitnehmer regelmäßig SFN-Zuschläge erhalten, unabhängig von der Branche. Besonders relevant ist es für Branchen mit durchgehendem Schichtbetrieb:
- Produktion und Industrie: Drei-Schicht-Systeme mit regelmäßiger Nachtarbeit
- Logistik und Transport: Nachtschichten in Lager und Distribution
- Gastronomie und Hotellerie: Sonn- und Feiertagsarbeit als Regelfall
- Pflege und Krankenhaus: Rund-um-die-Uhr-Betrieb mit Nacht-, Wochenend- und Feiertagsdiensten
- Sicherheitsdienste: Überwiegend Nacht- und Wochenendarbeit
- Bäckereien: Nachtarbeit in den frühen Morgenstunden
Branchenspezifische Hinweise zur korrekten Abrechnung von Zuschlägen finden Sie auch in unseren Artikeln zur Lohnabrechnung in der Pflege und zur Lohnabrechnung in der Gastronomie.
Wie weit kann die Rentenversicherung Beiträge nachfordern?
Ansprüche auf Beiträge verjähren nach § 25 Abs. 1 Satz 1 SGB IV in vier Jahren nach Ablauf des Kalenderjahrs, in dem sie fällig geworden sind. Ansprüche auf vorsätzlich vorenthaltene Beiträge verjähren dagegen erst in dreißig Jahren nach Ablauf des Kalenderjahrs, in dem sie fällig geworden sind. Im vom BSG entschiedenen Fall umfasste die Nachforderung den Zeitraum 1.10.2013 bis zum 31.12.2016.
Kann der Arbeitgeber die Zuschläge bei Krankheit vertraglich ausschließen?
Nach § 4 EFZG steht dem Arbeitnehmer im Krankheitsfall das Arbeitsentgelt zu, das ihm bei der für ihn maßgebenden regelmäßigen Arbeitszeit zusteht. Regelmäßig anfallende SFN-Zuschläge gehören damit zum fortzuzahlenden Entgelt. Ob eine arbeitsvertragliche Klausel daran etwas ändern kann, ist eine arbeitsrechtliche Frage für Ihren Rechtsanwalt oder Ihren Arbeitgeberverband. Beitragsrechtlich bleibt es unabhängig davon bei § 22 SGB IV, wonach Beiträge auf das geschuldete Arbeitsentgelt entstehen.
Wie berechne ich den SFN-Zuschlag für die Entgeltfortzahlung?
Maßgeblich ist das Lohnausfallprinzip nach § 4 EFZG. Sehen Sie im Schichtplan nach, welche Nacht-, Sonntags- oder Feiertagsstunden der Arbeitnehmer an den Krankheitstagen gearbeitet hätte, und bewerten Sie diese Stunden mit dem Zuschlag, der für ihn gilt. Der so ermittelte Betrag ist steuerpflichtig und beitragspflichtig und gehört in die Entgeltunterlagen. Für das Urlaubsentgelt zählt der Durchschnitt der letzten dreizehn Wochen vor Urlaubsbeginn (§ 11 BUrlG).
SFN-Zuschläge korrekt abrechnen: Wir übernehmen das für Sie
Die korrekte Abrechnung von SFN-Zuschlägen bei Krankheit und Urlaub erfordert eine präzise Dokumentation und die richtige Unterscheidung zwischen steuerfreien und steuerpflichtigen Zuschlagsanteilen. Fehler fallen spätestens bei der nächsten Betriebsprüfung auf, dann aber gleich für mehrere Jahre.
LohnDialog übernimmt die laufende Lohn- und Gehaltsabrechnung einschließlich der Zuschläge für Nacht-, Sonntags- und Feiertagsarbeit. Mit über 35 Jahren Erfahrung in der Lohn- und Gehaltsabrechnung und über 40 Lohnexperten deutschlandweit sorgen wir dafür, dass die steuerfreien Zuschläge für tatsächlich geleistete Arbeit und die beitragspflichtigen Zuschlagsanteile in Entgeltfortzahlung und Urlaubsentgelt in Ihrer Abrechnung getrennt geführt und dokumentiert werden.
Für Unternehmen, die ihre Lohnabrechnung extern vergeben möchten, erklären wir in unserem Artikel Lohnabrechnung outsourcen: So gelingt der Wechsel, wie der Übergang funktioniert.
Sprechen Sie mit unseren Experten und klären Sie im 30-minütigen Kennlerngespräch, wie Ihre Schichtzuschläge künftig abgerechnet werden.


