
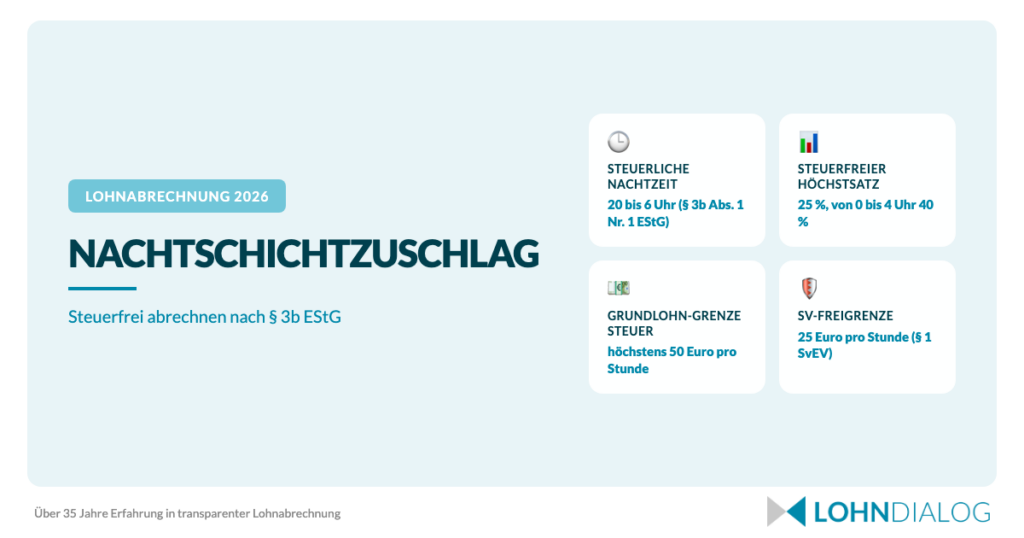
Schichtbetrieb, Produktionshallen, Pflegestationen: In vielen Betrieben gehört Nachtarbeit zum Alltag, und dafür steht den Beschäftigten ein Ausgleich zu. Für HR-Verantwortliche und Lohnbuchhalter bringt der Nachtschichtzuschlag jeden Monat dieselbe Herausforderung mit sich. Welche Zuschlagssätze gelten? Was davon ist steuerfrei? Und wie berechnet man den Grundlohn korrekt?
In diesem Artikel erklären wir Schritt für Schritt, wie Sie den Nachtschichtzuschlag berechnen. Sie erfahren, welche Zuschläge nach § 3b EStG steuerfrei bleiben, wo die 50-Euro-Grenze greift und welche Fehler in der Praxis am häufigsten vorkommen. Inklusive Berechnungsbeispielen aus Produktion, Pflege und für Gutverdiener. Der Zuschlag ist dabei ein fester Bestandteil der monatlichen Entgeltabrechnung und muss dort korrekt und nachvollziehbar ausgewiesen werden.
Was ist ein Nachtschichtzuschlag?
Ein Nachtschichtzuschlag ist eine zusätzliche Vergütung, die Arbeitnehmer für geleistete Nachtarbeit erhalten. Die gesetzliche Definition der Nachtzeit steht in § 2 Abs. 3 Arbeitszeitgesetz (ArbZG). Dort heißt es wörtlich: „Nachtzeit im Sinne dieses Gesetzes ist die Zeit von 23 bis 6 Uhr, in Bäckereien und Konditoreien die Zeit von 22 bis 5 Uhr.“
Die Ausnahme für Bäckereien und Konditoreien verschiebt den Beginn der Nachtzeit von 23 auf 22 Uhr und das Ende von 6 auf 5 Uhr. In diesen Betrieben liegt das gesamte Zeitfenster damit eine Stunde früher.
Viele Tarifverträge definieren Nachtarbeit großzügiger, häufig bereits ab 20 Uhr. Die steuerliche Definition nach § 3b EStG weicht ebenfalls ab und setzt den Beginn bei 20 Uhr an. In der Lohnabrechnung können damit drei Definitionen nebeneinander gelten, und nur eine davon entscheidet über die Steuerfreiheit.
Ab wann gilt der Nachtzuschlag?
Arbeitsrechtlich beginnt die Nachtzeit um 23 Uhr und endet um 6 Uhr (§ 2 Abs. 3 ArbZG), in Bäckereien und Konditoreien gilt das Fenster von 22 bis 5 Uhr. Steuerlich beginnt die begünstigte Nachtarbeit dagegen schon früher: § 3b Abs. 1 Nr. 1 EStG stellt auf „die Arbeit in der Zeit von 20 Uhr bis 6 Uhr“ ab. Tarifverträge können eigene Zeiten festlegen, häufig ebenfalls ab 20 Uhr.
Für die Frage, welcher Teil des Zuschlags steuerfrei bleibt, zählt ausschließlich die steuerliche Definition. Die arbeitsrechtliche Nachtzeit entscheidet dagegen darüber, wer als Nachtarbeitnehmer gilt und welche Schutzvorschriften greifen. Beide Fragen werden in der Praxis regelmäßig vermischt.
Wie unterschiedlich Tarifwerke die Nachtarbeit fassen, zeigen drei Beispiele: In der Metall- und Elektroindustrie beginnt die zuschlagspflichtige Nachtarbeit um 20 Uhr, die Arbeitszeitverordnung für Bundesbeamte definiert den Nachtdienst in § 14 AZV von 20 bis 6 Uhr, der TVöD setzt in § 7 Abs. 5 dagegen erst bei 21 Uhr an. Prüfen Sie deshalb vor jeder Abrechnung, welches Zeitfenster im anwendbaren Tarifvertrag steht.
Gesetzlicher Anspruch
Einen festen Prozentsatz schreibt das Gesetz nicht vor. § 6 Abs. 5 ArbZG gibt dem Arbeitgeber die Wahl: Soweit keine tarifvertraglichen Ausgleichsregelungen bestehen, muss er dem Nachtarbeitnehmer entweder „eine angemessene Zahl bezahlter freier Tage oder einen angemessenen Zuschlag auf das ihm hierfür zustehende Bruttoarbeitsentgelt“ gewähren.
Was „angemessen“ bedeutet, hat das Bundesarbeitsgericht konkretisiert. Mit Urteil vom 09.12.2015, Az. 10 AZR 423/14, stellte das Gericht fest, dass ein Zuschlag in Höhe von 25 Prozent auf den jeweiligen Bruttostundenlohn oder eine entsprechende Anzahl bezahlter freier Tage ohne besondere Umstände „regelmäßig einen angemessenen Ausgleich für geleistete Nachtarbeit“ darstellt. Bei Dauernachtarbeit erhöht sich dieser Wert auf 30 Prozent.
Darüber hinaus können Tarifverträge, Betriebsvereinbarungen oder individuelle Arbeitsverträge höhere Zuschläge vorsehen. Die tariflichen Zuschläge liegen häufig zwischen 15 und 30 Prozent, je nach Branche und Region. In der Metall- und Elektroindustrie reicht die Spanne von 22,5 Prozent in Berlin und Brandenburg bis 30 Prozent in Baden-Württemberg, in Bayern liegt sie bei 25 Prozent. Im öffentlichen Dienst sind nach TVöD und TV-L häufig 20 Prozent üblich.
Nachtschicht-Zuschlag oder -Zulage: Wo liegt der Unterschied?
Diese Begriffe werden im Alltag oft synonym verwendet, meinen aber nicht immer dasselbe:
| Begriff | Bedeutung |
|---|---|
| Nachtzuschlag/Nachtarbeitszuschlag | Zuschlag für tatsächlich geleistete Nachtarbeit |
| Schichtzulage/Nachtschichtzulage | Pauschale Zulage für die Bereitschaft zur Schichtarbeit (auch ohne Nachtarbeit) |
| Wechselschichtzulage | Zuschlag für regelmäßig wechselnde Schichten |
Für die Steuerfreiheit nach § 3b EStG kommt es ausschließlich auf den Nachtzuschlag für tatsächlich geleistete Arbeit an. Pauschale Schichtzulagen fallen nicht darunter, auch wenn sie im Arbeitsvertrag direkt neben dem Nachtzuschlag stehen. Fassen Sie beide Bestandteile in der Abrechnung zusammen, verlieren Sie die Steuerfreiheit für den begünstigten Teil.
Steuerfreie Zuschläge nach § 3b EStG: Alle Sätze im Überblick
Ist der Nachtzuschlag steuerfrei?
Ja, der Nachtzuschlag ist steuerfrei, soweit er die Prozentsätze nach § 3b EStG nicht übersteigt und der zugrunde gelegte Grundlohn die 50-Euro-Grenze nicht überschreitet. Voraussetzung ist außerdem, dass der Zuschlag für tatsächlich geleistete Nachtarbeit gezahlt wird. Die folgende Tabelle zeigt die genauen Höchstsätze je Zeitraum.
Das Einkommensteuergesetz legt in § 3b fest, welche Zuschläge für Sonntags-, Feiertags- und Nachtarbeit steuerfrei bleiben. Die Steuerfreiheit gilt nur bis zu bestimmten Prozentsätzen des Grundlohns:
| Zuschlagsart | Zeitraum | Max. steuerfrei (in % des Grundlohns) |
|---|---|---|
| Nachtarbeit | 20:00 bis 06:00 Uhr | 25 % |
| Nachtarbeit (erhöhter Satz) | 00:00 bis 04:00 Uhr | 40 % |
| Sonntagsarbeit | 50 % | |
| Gesetzliche Feiertage und 31. Dezember ab 14:00 Uhr | 125 % | |
| 24. Dezember ab 14:00 Uhr, 25./26. Dezember, 1. Mai | 150 % |
Diese Sätze sind Höchstgrenzen für die Steuerfreiheit. Das Gesetz formuliert, dass die Zuschläge die genannten Prozentsätze „nicht übersteigen“ dürfen. Zahlt der Arbeitgeber mehr, ist der übersteigende Teil steuerpflichtig.
Der erhöhte Satz von 40 Prozent für die Stunden zwischen 0 und 4 Uhr ist an eine Bedingung geknüpft. § 3b Abs. 3 EStG gilt nur, „wenn die Nachtarbeit vor 0 Uhr aufgenommen wird“. Beginnt die Schicht erst um 2 Uhr, bleibt es für die gesamte Nacht bei 25 Prozent. Dieser Punkt wird in der Praxis häufig übersehen, obwohl der Schichtbeginn über den erhöhten Satz entscheidet.
Die 50-Euro-Grundlohn-Grenze
Für die Berechnung der steuerfreien Zuschläge gilt der Grundlohn als Bezugsgröße. Nach § 3b Abs. 2 EStG ist er „mit höchstens 50 Euro anzusetzen“. Bei einem Grundlohn von 60 Euro wird für die Steuerfreiheit trotzdem nur mit 50 Euro gerechnet. Die Differenz von 10 Euro bleibt bei der Zuschlagsberechnung unberücksichtigt.
Was zählt zum Grundlohn?
Der Grundlohn ist nach § 3b Abs. 2 EStG „der laufende Arbeitslohn, der dem Arbeitnehmer bei der für ihn maßgebenden regelmäßigen Arbeitszeit für den jeweiligen Lohnzahlungszeitraum zusteht“. Konkret:
Zählt zum Grundlohn:
- Monatliches Grundgehalt bzw. Stundenlohn
- Leistungszulagen, die regelmäßig gezahlt werden
- Überstundengrundvergütung (ohne Zuschlag)
Zählt nicht zum Grundlohn:
- Einmalzahlungen (Weihnachtsgeld, Urlaubsgeld, Prämien)
- Vermögenswirksame Leistungen
- Sachbezüge (Firmenwagen, Essenszuschüsse)
- Zuschläge selbst (keine Zuschläge auf Zuschläge)
Nachtschichtzuschlag berechnen: Schritt für Schritt
Schritt 1: Grundlohn ermitteln
Berechnen Sie den Stundenlohn aus dem Monatsbruttogehalt:
Formel: Monatsbruttogehalt / (wöchentliche Arbeitszeit x 4,33)
Beispiel: Ein Produktionsmitarbeiter verdient 3.500 Euro brutto bei einer 40-Stunden-Woche.
3.500 EUR / (40 x 4,33) = 3.500 / 173,2 = 20,21 EUR Grundlohn pro Stunde
Bei Stundenlöhnern ist der Grundlohn einfacher: Es ist der vereinbarte Stundenlohn.
Schritt 2: Zuschlagssatz bestimmen
Prüfen Sie in dieser Reihenfolge, welcher Zuschlagssatz gilt:
- Tarifvertrag (falls anwendbar): zum Beispiel IG Metall, TVöD, Bau-Tarifvertrag
- Betriebsvereinbarung (falls vorhanden)
- Arbeitsvertrag (individuelle Regelung)
- Gesetzlicher Mindeststandard: § 6 Abs. 5 ArbZG (BAG-Richtwert: 25 %)
Unabhängig von dieser Reihenfolge ist der steuerfreie Anteil auf die Prozentsätze nach § 3b EStG begrenzt. Ein tariflicher Zuschlag von 30 Prozent bedeutet also: 25 Prozent steuerfrei, 5 Prozent steuerpflichtig.
Schritt 3: Steuerfreien Betrag berechnen
Formel: Grundlohn x steuerfreier Zuschlagssatz x Nachtarbeitsstunden
Beispiel: 20,21 EUR x 25 % x 8 Stunden Nachtarbeit
20,21 x 0,25 x 8 = 40,42 EUR steuerfrei
Wenn der tatsächliche Zuschlag höher ist, etwa 30 Prozent tariflich, wird die Differenz steuerpflichtig:
- 20,21 x 0,30 x 8 = 48,50 EUR (Gesamtzuschlag)
- Davon steuerfrei: 40,42 EUR
- Steuerpflichtiger Anteil: 8,08 EUR
Schritt 4: Beitragspflicht prüfen
SFN-Zuschläge (Sonntags-, Feiertags- und Nachtzuschläge) sind nicht nur steuerfrei, sondern auch sozialversicherungsfrei, allerdings mit einer niedrigeren Grenze:
| Bereich | Grundlohn-Obergrenze |
|---|---|
| Steuerfreiheit | 50,00 EUR/Stunde |
| SV-Freiheit | 25,00 EUR/Stunde |
Die Fundstelle für die SV-Grenze ist § 1 Abs. 1 Satz 1 Nr. 1 SvEV. Die Zuschläge werden dort dem Arbeitsentgelt zugerechnet, „soweit das Entgelt, auf dem sie berechnet werden, mehr als 25 Euro für jede Stunde beträgt“.
Bei einem Grundlohn über 25 Euro pro Stunde sind die SFN-Zuschläge zwar steuerfrei (bis 50 EUR Grundlohn), aber sozialversicherungspflichtig. Das betrifft vor allem Fach- und Führungskräfte in der Nachtschicht.
Eine Besonderheit gilt für die Unfallversicherung. Nach § 1 Abs. 2 SvEV zählen lohnsteuerfreie SFN-Zuschläge dort unabhängig von der 25-Euro-Grenze zum Arbeitsentgelt.
Berechnungsbeispiele aus der Praxis
Beispiel 1: Produktionsmitarbeiter Nachtschicht (22:00 bis 06:00 Uhr)
Ausgangslage: Monatslohn 3.200 EUR brutto, 40-Stunden-Woche, Nachtschicht von 22:00 bis 06:00 Uhr, Zuschlag in Höhe der steuerfreien Höchstsätze nach § 3b EStG
Grundlohn: 3.200 / 173,2 = 18,48 EUR/Stunde
Die Schicht beginnt um 22:00 Uhr und damit vor 0 Uhr. Die Voraussetzung für den erhöhten Satz von 40 Prozent nach § 3b Abs. 3 EStG ist erfüllt.
Berechnung (eine Nachtschicht):
| Zeitraum | Stunden | Zuschlagssatz (§ 3b) | Zuschlag |
|---|---|---|---|
| 22:00 bis 00:00 | 2 | 25 % | 2 x 18,48 x 0,25 = 9,24 EUR |
| 00:00 bis 04:00 | 4 | 40 % | 4 x 18,48 x 0,40 = 29,57 EUR |
| 04:00 bis 06:00 | 2 | 25 % | 2 x 18,48 x 0,25 = 9,24 EUR |
| Gesamt | 8 | 48,05 EUR steuerfrei |
Die Stunden zwischen 00:00 und 04:00 Uhr bringen den erhöhten Satz von 40 Prozent, sofern die Schicht vor Mitternacht begonnen hat. Für die restlichen Nachtstunden gilt der Regelsatz von 25 Prozent.
Beispiel 2: Nachtdienst am Feiertag
Ausgangslage: Nachtdienst auf einer Pflegestation am 1. Mai, Arbeitszeit von 20:00 bis 24:00 Uhr
Hier treffen zwei Zuschlagstatbestände zeitlich aufeinander: die Nachtarbeit ab 20 Uhr nach § 3b Abs. 1 Nr. 1 EStG und die Arbeit am 1. Mai nach § 3b Abs. 1 Nr. 4 EStG. Beide steuerfreien Prozentsätze werden addiert und ergeben einen gemeinsamen Höchstsatz.
| Zeitraum | Zuschlagsart | Steuerfreier Höchstsatz |
|---|---|---|
| 1. Mai, 20:00 bis 24:00 | Nachtarbeit (§ 3b Abs. 1 Nr. 1) | 25 % |
| 1. Mai, 20:00 bis 24:00 | Arbeit am 1. Mai (§ 3b Abs. 1 Nr. 4) | 150 % |
| Gesamt | Beide Sätze zusammengerechnet | 175 % |
Fallen Nachtarbeit und Sonntags- oder Feiertagsarbeit zusammen, sind die Zuschlagssätze nach § 3b EStG zusammenzurechnen. Ohne diese Addition fällt der steuerfreie Anteil zu niedrig aus und Sie versteuern Beträge, die steuerfrei bleiben dürften.
Weitere Besonderheiten der Pflegebranche, etwa bei Bereitschaftsdienst und wechselnden Schichtmodellen, behandelt unser Beitrag zu Zuschlägen in der Pflege.
Beispiel 3: Gutverdiener mit Grundlohn über 50 Euro
Ausgangslage: IT-Spezialist im Rechenzentrum, Stundenlohn 65 EUR, 8 Stunden Nachtarbeit
| Bereich | Berechnung | Ergebnis |
|---|---|---|
| Steuerfreier Zuschlag | 50 EUR (Kappung) x 25 % x 8 Std. | 100,00 EUR steuerfrei |
| Tatsächlicher Zuschlag | 65 EUR x 25 % x 8 Std. | 130,00 EUR gesamt |
| Steuerpflichtiger Anteil | 130 EUR minus 100 EUR | 30,00 EUR steuerpflichtig |
| SV-Freiheit | Grundlohn 65 EUR über 25-EUR-Grenze | Zuschlag ist SV-pflichtig |
Bei Grundlöhnen über 50 EUR wird für die Steuerfreiheit bei 50 EUR gekappt. Grundlöhne über 25 EUR machen den Zuschlag sozialversicherungspflichtig.
Typische Fehler bei der Berechnung von Nachtzuschlägen
1. Grundlohn falsch berechnet. Einmalzahlungen wie Weihnachtsgeld oder Prämien werden in den Grundlohn eingerechnet. Das ist falsch. Der Grundlohn umfasst nur den laufenden Arbeitslohn.
2. 50-Euro-Grenze nicht beachtet. Bei Gutverdienern muss der Grundlohn für die Steuerfreiheitsberechnung bei 50 EUR pro Stunde gekappt werden. Die Kappung wird oft vergessen, was bei einer Betriebsprüfung zu Nachforderungen führt.
3. Tatsächliche Arbeit nicht dokumentiert. SFN-Zuschläge sind nur steuerfrei, wenn sie für tatsächlich geleistete Arbeit gezahlt werden. Pauschale Zuschläge ohne Nachweis der Arbeitszeiten erkennt das Finanzamt nicht an. Schichtpläne und Arbeitszeitnachweise müssen lückenlos vorliegen.
4. Nachtarbeit falsch definiert. Die steuerliche Nachtzeit (20:00 bis 06:00 Uhr) unterscheidet sich von der arbeitsrechtlichen nach § 2 Abs. 3 ArbZG (23:00 bis 06:00 Uhr, in Bäckereien und Konditoreien 22:00 bis 05:00 Uhr) und möglicherweise von der tarifvertraglichen Definition. Eine Verwechslung der Zeitfenster führt direkt zu falsch berechneten steuerfreien Anteilen.
5. SV-Freigrenze mit Steuerfreigrenze verwechselt. Die 50-Euro-Grenze gilt für die Steuerfreiheit, die 25-Euro-Grenze für die SV-Freiheit. Beide Grenzen beziehen sich auf den Grundlohn pro Stunde, haben aber unterschiedliche Auswirkungen.
6. Zusammentreffende Zuschlagssätze nicht addiert. Trifft Nachtarbeit auf einen Sonntag oder einen gesetzlichen Feiertag, werden die steuerfreien Prozentsätze nach § 3b EStG zusammengerechnet. Setzen Sie nur den höheren der beiden Sätze an, bleibt steuerfreies Volumen ungenutzt und der Zuschlag steht falsch in der Abrechnung.
Nachtschichtzuschläge in der Lohnabrechnung
Auf der Lohnabrechnung müssen Nachtschichtzuschläge transparent aufgeschlüsselt werden. Für die Personalabteilung bedeutet das: Jeder Zuschlagsbestandteil muss getrennt dargestellt werden, damit bei einer Prüfung die steuerliche Behandlung nachvollziehbar ist.
- Steuerfreier Zuschlag: Wird gesondert ausgewiesen und fließt nicht in die Brutto-Steuerberechnung ein. Der Betrag erscheint auf der Abrechnung als separate Position unterhalb des Bruttolohns.
- Steuerpflichtiger Zuschlag: Wenn der tatsächliche Zuschlag den steuerfreien Höchstsatz übersteigt, wird die Differenz dem Bruttolohn zugerechnet und regulär versteuert. Das betrifft zum Beispiel tarifliche Zuschläge von 30 Prozent, bei denen 5 Prozent steuerpflichtig sind.
- SV-pflichtiger Zuschlag: Bei einem Grundlohn über 25 EUR pro Stunde wird der gesamte Zuschlag im SV-Brutto berücksichtigt, obwohl er steuerlich bis zur 50-Euro-Grenze frei bleibt.
Gerade bei Mitarbeitenden mit einer Kombination aus Nachtzuschlägen und Überstundenzuschlägen wird die Abrechnung komplex. Die getrennte Ausweisung jeder Zuschlagsart ist hier besonders wichtig. Wie der Überstundenzuschlag rechtlich und steuerlich einzuordnen ist, behandelt der verlinkte Beitrag im Detail.
Dokumentationspflichten
Für die korrekte Abrechnung und eine mögliche Betriebsprüfung benötigen Sie:
- Schichtpläne mit tatsächlich geleisteten Arbeitszeiten
- Arbeitszeitnachweise (elektronisch oder Papier)
- Zuordnung der Arbeitszeiten zu den SFN-Zeiträumen (20:00 bis 06:00 Uhr)
- Grundlohnberechnung je Mitarbeitendem
- Nachweis, dass die Zuschläge für tatsächlich geleistete Nachtarbeit gezahlt wurden
Besonders der letzte Punkt ist entscheidend. Das Finanzamt prüft bei einer Lohnsteueraußenprüfung gezielt, ob Nachtzuschläge tatsächlich für geleistete Arbeit gezahlt wurden. Pauschale Abgeltungen ohne Stundennachweis werden regelmäßig beanstandet. Das gilt auch dann, wenn die Zuschlagshöhe innerhalb der steuerfreien Grenzen liegt. Ohne Nachweis der tatsächlichen Arbeitszeiten streicht der Prüfer die Steuerfreiheit komplett.
Nehmen Sie die SFN-Zuschläge als festen Prüfpunkt auf, wenn Sie die monatliche Lohnabrechnung kontrollieren. Eine systematische Kontrolle verhindert, dass sich Fehler über Monate aufaddieren und bei der Betriebsprüfung zu empfindlichen Nachzahlungen führen.
Häufige Fragen zum Nachtschichtzuschlag
Wie hoch ist der gesetzliche Nachtschichtzuschlag?
Einen festen gesetzlichen Prozentsatz gibt es nicht. § 6 Abs. 5 ArbZG schreibt lediglich einen angemessenen Ausgleich vor, ohne einen konkreten Betrag zu nennen. Das Bundesarbeitsgericht hat 25 Prozent als Richtwert für angemessen festgelegt (Urteil vom 09.12.2015, Az. 10 AZR 423/14). Bei Dauernachtarbeit erhöht sich der Wert auf 30 Prozent. Dieser Richtwert gilt vor allem für Betriebe ohne Tarifbindung. Tarifverträge können höhere oder niedrigere Sätze vorsehen und liegen häufig zwischen 15 und 30 Prozent. In der Metall- und Elektroindustrie reicht die Spanne von 22,5 bis 30 Prozent.
Ab wann gilt Nachtarbeit?
Arbeitsrechtlich dauert die Nachtzeit von 23 bis 6 Uhr, in Bäckereien und Konditoreien von 22 bis 5 Uhr (§ 2 Abs. 3 ArbZG). Steuerlich gilt die Zeit von 20 bis 6 Uhr (§ 3b Abs. 1 Nr. 1 EStG). Tarifverträge können abweichende Definitionen enthalten. Für die Berechnung steuerfreier Zuschläge ist die steuerliche Definition relevant.
Sind Nachtzuschläge sozialversicherungsfrei?
Bis zu einem Grundlohn von 25 Euro pro Stunde bleiben die Zuschläge beitragsfrei (§ 1 Abs. 1 Satz 1 Nr. 1 SvEV). Bei höherem Grundlohn bleibt der Zuschlag steuerfrei (bis zur 50-Euro-Grenze), wird aber sozialversicherungspflichtig. Ein Mitarbeiter mit einem Grundlohn von 30 Euro pro Stunde erhält also einen steuerfreien Nachtzuschlag, auf den Beiträge zur Kranken-, Renten-, Arbeitslosen- und Pflegeversicherung fällig werden. Diese doppelte Grenze (25 EUR für die Sozialversicherung, 50 EUR für die Steuer) ist einer der häufigsten Stolpersteine in der Praxis.
Können Nacht- und Sonntagszuschlag kombiniert werden?
Treffen Nachtarbeit und Sonntagsarbeit zeitlich zusammen, werden die steuerfreien Zuschlagssätze nach § 3b EStG zusammengerechnet. Zahlt der Arbeitgeber weniger als die zusammengerechneten Sätze, bleibt der gezahlte Zuschlag in voller Höhe steuerfrei.
Was passiert bei Nachtarbeit an Feiertagen?
Auch hier werden die Sätze addiert, der Feiertagszuschlag verdrängt den Nachtzuschlag nicht. Arbeit am 1. Mai von 20 bis 24 Uhr erreicht damit einen steuerfreien Höchstsatz von 175 Prozent: 25 Prozent für die Nachtarbeit plus 150 Prozent für den 1. Mai. Für gesetzliche Feiertage und den 31. Dezember ab 14 Uhr gilt entsprechend der Satz von 125 Prozent.
Müssen Nachtschichtzuschläge in Geld gezahlt werden?
Der Arbeitgeber hat nach § 6 Abs. 5 ArbZG die Wahl zwischen einem angemessenen Zuschlag auf das Bruttoarbeitsentgelt und einer angemessenen Zahl bezahlter freier Tage. Diese Wahl besteht allerdings nur, soweit keine tarifvertraglichen Ausgleichsregelungen bestehen. Tarifverträge können also eine bestimmte Form vorschreiben.
Gilt der Nachtzuschlag auch bei Krankheit oder im Urlaub?
§ 3b EStG verlangt ausdrücklich tatsächlich geleistete Arbeit. Bei Entgeltfortzahlung im Krankheitsfall und beim Urlaubsentgelt wird keine Arbeit geleistet, deshalb sind SFN-Zuschläge in diesen Zeiten steuer- und beitragspflichtig. Das Bundessozialgericht hat diese Beitragspflicht bestätigt. Was daraus für die Abrechnung folgt, lesen Sie im Beitrag zu SFN-Zuschlägen bei Krankheit und Urlaub.
Nachtschichtzuschläge korrekt abrechnen: mit LohnDialog
Die Berechnung von Nachtschichtzuschlägen erfordert Fachwissen, aktuelle Tarif-Kenntnisse und eine saubere Dokumentation. Unterschiedliche Zuschlagssätze je nach Uhrzeit, die Aufteilung in steuerfreie und steuerpflichtige Anteile, die zwei verschiedenen Grundlohn-Obergrenzen für Steuer und Sozialversicherung: All das muss monatlich für jeden einzelnen Mitarbeitenden korrekt berechnet werden.
Bei der Abrechnung Ihrer SFN-Zuschläge unterstützt Sie LohnDialog als Familienunternehmen in zweiter Generation mit 35 Jahren Erfahrung in der Lohn- und Gehaltsabrechnung. Über 40 Lohnexperten deutschlandweit kennen die branchenspezifischen Besonderheiten.
Erfahren Sie mehr über unsere Leistungen oder sprechen Sie mit unseren Experten und entlasten Sie sich im Tagesgeschäft.


