
Die Post liegt auf dem Schreibtisch, Absender Deutsche Rentenversicherung: ein Aktenzeichen, ein Prüftermin in wenigen Wochen, dazu ein Prüfungszeitraum, der mehrere Jahre zurückreicht. Für viele HR- und Payroll-Verantwortliche ist das der Moment, in dem die Betriebsprüfung Rentenversicherung vom abstrakten Begriff zum Kalendereintrag wird. Die erste Frage ist dann meist eine sehr praktische. Sind die Lohnkonten, Verträge und Nachweise der vergangenen Jahre wirklich vollständig?
Eine turnusmäßige Prüfung ist Routine. Sie folgt einem gesetzlich festgelegten Rhythmus, wird angekündigt, und die geforderten Unterlagen stehen vorher fest. Behandeln Sie den Termin wie einen planbaren Projekttermin, dann nehmen Sie ihm den größten Teil seiner Aufregung. Wie dieser Termin praktisch abläuft, von der Ankündigung über den Prüftag bis zum Prüfbericht, schildert unsere Seite Betriebsprüfungen gelassen entgegensehen ausführlich. Lesen Sie den Verfahrensablauf am besten dort nach, bevor der Prüfer kommt.
Dieser Leitfaden liefert den rechtlichen Rahmen dazu. Er erklärt den Turnus und seine Rechtsgrundlage, die Unterlagenliste der Deutschen Rentenversicherung, die vier Beanstandungen, die in der Praxis am häufigsten auftauchen, und den Weg, der nach einem Beitragsbescheid offensteht. Beginnen wir bei der Frage nach dem Kreis der geprüften Betriebe und dem Abstand zwischen zwei Prüfungen.
Betriebsprüfung Rentenversicherung: Wer wird geprüft, und wie oft?
Die Träger der Rentenversicherung prüfen bei den Arbeitgebern regelmäßig, ob diese ihre Meldepflichten und ihre sonstigen Pflichten im Zusammenhang mit dem Gesamtsozialversicherungsbeitrag ordnungsgemäß erfüllen. Das ist eine gesetzliche Daueraufgabe, und sie trifft Arbeitgeber jeder Größe.
Der Vier-Jahres-Turnus nach § 28p SGB IV
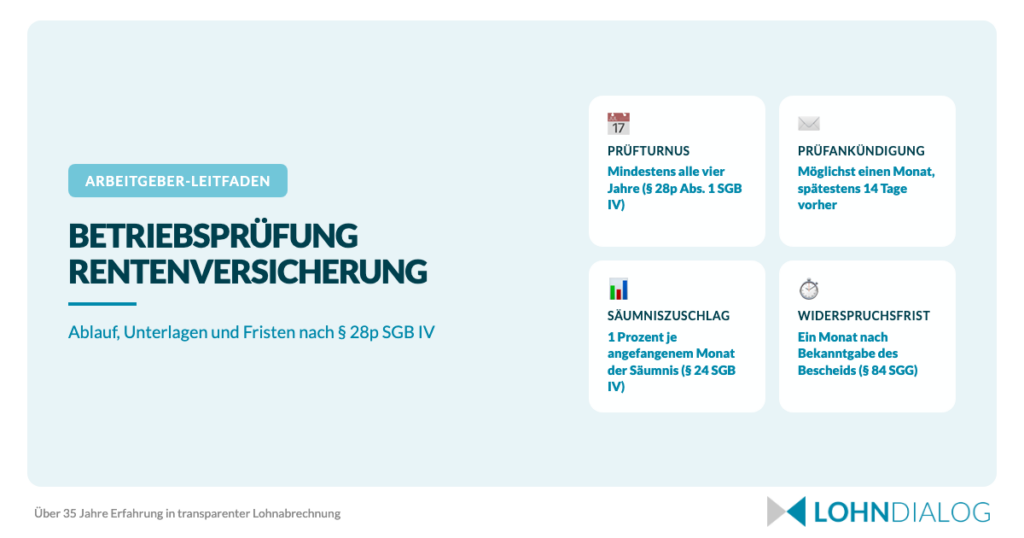
Die Rechtsgrundlage steht in § 28p Abs. 1 SGB IV. Dort heißt es wörtlich: „Die Träger der Rentenversicherung prüfen bei den Arbeitgebern, ob diese ihre Meldepflichten und ihre sonstigen Pflichten nach diesem Gesetzbuch, die im Zusammenhang mit dem Gesamtsozialversicherungsbeitrag stehen, ordnungsgemäß erfüllen; sie prüfen insbesondere die Richtigkeit der Beitragszahlungen und der Meldungen (§ 28a) mindestens alle vier Jahre."
Entscheidend ist die Formulierung mindestens alle vier Jahre. Der Gesetzestext adressiert generisch die Arbeitgeber, ohne Schwellenwert und ohne Branchenausnahme. Es gibt also keine Mindestbetriebsgröße, unterhalb derer eine Prüfung ausbliebe, und keine Branche, die von vornherein außen vor wäre. Auch das Ablauf-Portal der Deutschen Rentenversicherung nennt keine solche Ausnahme.
In die andere Richtung ist der Turnus flexibel: „Kürzere Zeitabstände sind möglich, wenn der Arbeitgeber dies verlangt." Nach einer Umstellung im Abrechnungsverfahren können Sie also selbst eine Prüfung anstoßen und früher Klarheit bekommen.
Der Vier-Jahres-Turnus beschreibt die Häufigkeit der Prüfungen. Welcher Zeitraum in Ihrem Fall konkret geprüft wird, steht laut Deutscher Rentenversicherung in der individuellen schriftlichen Prüfankündigung. Die Vierjahresfrist bei der Verjährung von Beitragsansprüchen ist davon noch einmal zu trennen, dazu weiter unten mehr. Beide Zahlen ähneln sich, sie stehen aber in zwei verschiedenen Paragrafen und beantworten zwei verschiedene Fragen.
Anlassbezogene Prüfungen außerhalb des Turnus
Neben dem regulären Rhythmus nennt die Deutsche Rentenversicherung drei Situationen, in denen zusätzlich geprüft wird: „auf Wunsch des Arbeitgebers, bei Betriebsschließungen oder im Falle einer Insolvenz". Gerade die beiden letzten Fälle sind wichtig für die Praxis, weil dort oft unter Zeitdruck Unterlagen zusammengestellt werden müssen, während parallel viele andere Fristen laufen.
Ordnung in den Unterlagen ist deshalb nicht erst dann gefragt, wenn der Turnus es verlangt. Eine Betriebsschließung oder ein Insolvenzverfahren kann den Prüftermin deutlich vorziehen, und beides kündigt sich selten mit langem Vorlauf an.
Abgrenzung zur Lohnsteuer-Außenprüfung des Finanzamts
Diese Seite behandelt die sozialversicherungsrechtliche Prüfung durch die Deutsche Rentenversicherung. Sie ist nicht dasselbe wie die Lohnsteuer-Außenprüfung des Finanzamts, auch wenn beide zeitlich zusammenfallen können und beide auf dieselben Lohnkonten schauen. Prüfende Stelle, Rechtsgrundlage und Rechtsfolge sind jeweils andere.
Wenn Sie eine Übersicht über die verschiedenen Prüfungsarten suchen, die einen Lohnbereich treffen können, finden Sie diese auf unserer Seite Fehlerfreie Lohnabrechnung als Basis für die Betriebsprüfung. Dort geht es um das Zusammenspiel der Prüfungen. Hier bleiben wir bei der Prüfung der Rentenversicherung.
So läuft die Betriebsprüfung Rentenversicherung ab: von der Ankündigung bis zum Bescheid
Der Ablauf ist standardisiert und folgt einer festen Reihenfolge. Er beginnt mit einem Anruf und läuft über den Prüftag bis zum Prüfbericht. Gibt es Beanstandungen, kommt ein Bescheid hinzu. Gerade diese letzten beiden Schritte werden bei der Vorbereitung am häufigsten vergessen. Die Schritte im Einzelnen, mit allem, was im Termin praktisch passiert, beschreibt unsere Seite Betriebsprüfungen gelassen entgegensehen.
| Schritt | Was passiert | Zeitpunkt |
|---|---|---|
| Telefonischer Vorkontakt | Der Prüfer nimmt Kontakt mit dem Arbeitgeber auf | einige Wochen vor der Prüfung |
| Schriftliche Prüfankündigung | Aktenzeichen, Kontaktdaten des Prüfbüros, Ansprechpartner, Prüftermin, Prüfungszeitraum, benötigte Unterlagen | möglichst einen Monat, spätestens 14 Tage vor der Prüfung |
| Durchführung | Prüfung von Meldungen und Beitragszahlungen, automatisierte Abrechnungsverfahren werden einbezogen | bei kleineren Unternehmen in der Regel ein oder zwei Tage |
| Prüfbericht | Ergebnis der Prüfung wird dokumentiert | nach Abschluss der Prüfung |
| Beitragsbescheid (möglicher Ausgang) | folgt nur, wenn die Prüfung etwas beanstandet | im Anschluss an den Prüfbericht |
Die Prüfankündigung: Frist, Inhalt und Prüfungszeitraum
Vor der schriftlichen Ankündigung steht meist ein Anruf. Der Prüfer nimmt laut Deutscher Rentenversicherung „einige Wochen vor der Prüfung telefonischen Kontakt mit dem Arbeitgeber auf". Organisatorische Fragen klären Sie am besten schon dort, also Zuständigkeit im Haus, Raum für den Prüfer und die Form, in der die Daten vorliegen.
Für die schriftliche Prüfankündigung gilt eine klare Frist: „möglichst einen Monat, spätestens 14 Tage vor der Prüfung". Diese Fristen „können mit Zustimmung des Arbeitgebers" unterschritten werden. Ohne Ihre Zustimmung gilt der Vorlauf also, und Sie müssen sich nicht auf einen kurzfristigeren Termin einlassen, wenn Ihnen die Vorbereitungszeit fehlt.
Die Ankündigung enthält nach Angaben der Deutschen Rentenversicherung das „Aktenzeichen, die Fax- und Telefonnummer des Prüfbüros, der Name eines Ansprechpartners, der Prüftermin und der Prüfungszeitraum". Zusätzlich wird darin spezifiziert, welche Unterlagen benötigt werden. Damit haben Sie schwarz auf weiß, welcher Zeitraum geprüft wird und was bereitliegen muss.
Durchführung und Dauer
Wie lange die Prüfung dauert, hängt vor allem von der Betriebsgröße ab. Die Deutsche Rentenversicherung nennt für kleinere Unternehmen „in der Regel ein oder zwei Tage". Bei Arbeitgebern mit mehreren Hundert Mitarbeitern sind „unter Umständen mehrere Prüfer vor Ort und die Prüfung dauert länger".
Den Arbeitgeber trifft dabei eine gesetzliche Mitwirkungspflicht. § 28p Abs. 5 SGB IV bestimmt: „Die Arbeitgeber sind verpflichtet, angemessene Prüfhilfen zu leisten. Abrechnungsverfahren, die mit Hilfe automatischer Einrichtungen durchgeführt werden, sind in die Prüfung einzubeziehen."
Der zweite Satz ist der praktisch wichtigere. Er zieht die maschinelle Entgeltabrechnung ausdrücklich in die Prüfung hinein. Läuft Ihre Abrechnung über einen Dienstleister oder ein Rechenzentrum, klären Sie deshalb früh, wie die Daten für den Prüfer bereitgestellt werden.
Prüfbericht, Beitragsbescheid und was danach passiert
Am Ende der Prüfung steht der Prüfbericht. Gibt es Beanstandungen, folgt ein Beitragsbescheid. Je nach Sachlage kann das auch ein Summenbeitragsbescheid sein.
Wird nachgefordert und nicht rechtzeitig gezahlt, kommen Säumniszuschläge hinzu. § 24 Abs. 1 SGB IV sieht „für jeden angefangenen Monat der Säumnis ein Säumniszuschlag von 1 Prozent des rückständigen, auf 50 Euro nach unten abgerundeten Betrages" vor. Der Zuschlag läuft also monatlich weiter, und zwar bereits für jeden angefangenen Monat.
Wie weit eine Nachforderung zurückreichen kann, regelt § 25 Abs. 1 SGB IV. Der Grundsatz lautet: „Ansprüche auf Beiträge verjähren in vier Jahren nach Ablauf des Kalenderjahrs, in dem sie fällig geworden sind." Für den Ausnahmefall gilt eine deutlich längere Frist: „Ansprüche auf vorsätzlich vorenthaltene Beiträge verjähren in dreißig Jahren nach Ablauf des Kalenderjahrs, in dem sie fällig geworden sind." Zwischen vier und dreißig Jahren liegt damit die Frage, ob Beiträge vorsätzlich vorenthalten wurden.
Schuldner bleibt in jedem Fall der Arbeitgeber. § 28e Abs. 1 SGB IV formuliert knapp: „Den Gesamtsozialversicherungsbeitrag hat der Arbeitgeber … zu zahlen." Daran ändert sich nichts, wenn die Abrechnung technisch von einem Dienstleister erstellt wird. Wenn Sie die Entgeltabrechnung als Full-Service auslagern, geben Sie die Arbeit ab. Die Beitragsschuld bleibt bei Ihnen, und die Prüfung findet weiterhin in Ihrem Betrieb statt.
Bleibt die Frage, was Sie tun können, wenn Sie den Bescheid für falsch halten. Dazu gibt es einen geregelten Weg mit einer festen Frist, und er steht weiter unten in einem eigenen Abschnitt.
Welche Unterlagen die Rentenversicherung verlangt
Die konkrete Unterlagenliste steht in Ihrer Prüfankündigung. Die Deutsche Rentenversicherung nennt auf ihrer Ablaufseite aber bereits die typischen Positionen, und diese Liste ist für die Vorbereitung auf den Prüftermin der beste Ausgangspunkt:
- Lohn- und Gehaltskonten
- Beitragsabrechnungen
- Beitragsnachweise
- Arbeitsverträge
- Versicherungsbescheinigungen, also Nachweise zur Versicherungsfreiheit
- Gesellschafterverträge
- Lohnsteuerprüfberichte
- Mitteilungen früherer Prüfungen
- Sachkonten
Die Mitteilungen früherer Prüfungen werden oft unterschätzt. Sie zeigen, was beim letzten Mal beanstandet wurde, und genau diese Punkte schaut der Prüfer erneut an. Gehen Sie die Liste vor dem Termin durch und belegen Sie, was Sie seitdem abgestellt haben.
Vollständig heißt dabei über den gesamten Prüfungszeitraum hinweg, also über mehrere Jahre. Wie lange Lohnunterlagen aufbewahrt werden müssen und welche Fristen dabei nebeneinander laufen, haben wir in einem eigenen Beitrag zu den Aufbewahrungsfristen für Lohnunterlagen zusammengestellt.
Was die elektronisch unterstützte Betriebsprüfung (euBP) ab 2027 ändert
Die Prüfung wandert schrittweise in die Datenübermittlung. Bei der elektronisch unterstützten Betriebsprüfung, kurz euBP, übermittelt das Abrechnungssystem definierte Datensätze direkt an die Rentenversicherung. Rechtsgrundlage dafür ist § 28p Abs. 6a SGB IV. Für alle Abrechnungsfälle ab 01.01.2027 ist die Übermittlung von euBP-Daten verpflichtend, und für die Prüfung bedeutet das, dass die Daten dann aus dem Abrechnungssystem heraus lieferbar sein müssen. Was bis dahin im Betrieb vorbereitet werden muss und wie die Befreiung für die Zeit davor funktioniert, steht im Beitrag zu den elektronischen Entgeltunterlagen und der euBP ab 2027.
Die häufigsten Beanstandungen bei der Betriebsprüfung
Beanstandungen entstehen selten aus bösem Willen. Sie entstehen fast immer an vier wiederkehrenden Stellen, an denen die Abrechnungspraxis und das Sozialversicherungsrecht auseinanderlaufen: Phantomlohn, SFN-Zuschläge, Scheinselbständigkeit und die Minijob-Grenze. Diese vier Stellen können Sie vor der Prüfung selbst durchgehen.
Der Phantomlohn zählt dazu, also Beiträge auf geschuldetes, aber nicht ausgezahltes Arbeitsentgelt. Beim laufenden Arbeitsentgelt entsteht der Beitragsanspruch bereits mit dem Anspruch des Arbeitnehmers, und die Prüfung fragt deshalb, ob alles verbeitragt wurde, worauf ein Anspruch bestand. Eng damit verbunden ist das Urteil des Bundessozialgerichts vom 12. Dezember 2024, das Sonn-, Feiertags- und Nachtarbeitszuschläge als Bestandteil von Entgeltfortzahlung und Urlaubsentgelt der Beitragspflicht unterwirft. Betroffen sind vor allem Betriebe mit Schicht-, Nacht- und Wochenendarbeit. Beide Punkte rechnet unser Beitrag zu den SFN-Zuschlägen bei Krankheit und Urlaub im Detail durch.
Scheinselbständigkeit: wenn der Auftragnehmer eigentlich Arbeitnehmer ist
Die zweite Dauerbaustelle sind freie Mitarbeiter, Honorarkräfte und Subunternehmer. Maßgeblich ist § 7 Abs. 1 SGB IV: „Beschäftigung ist die nichtselbständige Arbeit, insbesondere in einem Arbeitsverhältnis." Als Anhaltspunkte nennt die Vorschrift „eine Tätigkeit nach Weisungen" und „eine Eingliederung in die Arbeitsorganisation des Weisungsgebers".
Der Vertrag entscheidet also nicht allein. Maßgeblich ist die gelebte Praxis, und ein Einsatz wie bei einem Arbeitnehmer wird im Zweifel auch so bewertet, mit der Folge, dass Beiträge nachzuzahlen sind. Genau das macht die Scheinselbständigkeit zu einem so unangenehmen Prüfungsthema, denn sie fällt oft erst Jahre später auf, und dann für den gesamten Prüfungszeitraum.
Für Rechtssicherheit im Vorfeld gibt es das Statusfeststellungsverfahren nach § 7a SGB IV. Der Antrag geht „schriftlich oder elektronisch" an die Deutsche Rentenversicherung Bund, die Entscheidung beruht auf einer „Gesamtwürdigung aller Umstände des Einzelfalles". Ihr Vorteil liegt in der Bindungswirkung: „Bei der Beurteilung von Versicherungspflicht auf Grund des Auftragsverhältnisses sind andere Versicherungsträger an die Entscheidungen der Deutschen Rentenversicherung Bund gebunden." Eine vor dem Einsatz geklärte Statusfrage müssen Sie im Termin nicht mehr verteidigen.
Fehler bei der Minijob-Grenze
Auch bei den Minijob-Grenzen häufen sich Fehler. In der Prüfung wird kontrolliert, ob die monatliche Verdienstgrenze eingehalten wurde, und der typische Befund lautet, dass einzelne Entgeltbestandteile nicht mitgezählt wurden. Zuschläge und Einmalzahlungen summieren sich, und mit dem Überschreiten der Grenze wird aus dem Minijob eine sozialversicherungspflichtige Beschäftigung mit rückwirkend fälligen Beiträgen. Die aktuelle Verdienstgrenze und ihre Berechnung finden Sie in unserem Beitrag zur Minijob-Lohnabrechnung.
Eine Ausnahme sieht das Gesetz allerdings vor. Nach § 8 Abs. 1b SGB IV bleibt ein gelegentliches unvorhersehbares Überschreiten unschädlich, wenn die Geringfügigkeitsgrenze innerhalb des maßgeblichen Zeitjahres in höchstens zwei Kalendermonaten überschritten wird, und zwar jeweils um höchstens einen Betrag in Höhe dieser Grenze. Rückwirkend nachzuzahlen ist also erst, wenn ein Überschreiten diesen Rahmen verlässt. In der laufenden Kontrolle gehören deshalb alle Entgeltbestandteile in die Rechnung, besonders bei Beschäftigten mit schwankenden Stunden.
Checkliste: So bereiten Sie sich auf die Betriebsprüfung vor
Arbeiten Sie die folgenden Punkte am besten in der Reihenfolge ab, in der der Prüfer sie später abfragt. Damit wird aus der Betriebsprüfung Rentenversicherung ein planbarer Termin.
- Prüfankündigung auswerten. Prüfungszeitraum und Unterlagenliste stehen dort. Beides bestimmt den gesamten Umfang der Vorbereitung.
- Unterlagen vollständig zusammenstellen. Lohn- und Gehaltskonten, Beitragsabrechnungen, Beitragsnachweise, Arbeitsverträge, Nachweise zur Versicherungsfreiheit, Gesellschafterverträge, Lohnsteuerprüfberichte, Mitteilungen früherer Prüfungen und Sachkonten, jeweils für den gesamten Prüfungszeitraum.
- Beanstandungen der letzten Prüfung durchgehen. Die Mitteilungen früherer Prüfungen sind die kürzeste Liste dessen, was diesmal wieder geprüft wird.
- Statusfragen bei Auftragnehmern klären. Wo Weisungsgebundenheit und Eingliederung vorliegen, lieber vorher das Statusfeststellungsverfahren nach § 7a SGB IV nutzen als im Termin diskutieren.
- Minijob-Grenzen kontrollieren. Alle Entgeltbestandteile einbeziehen und gegen die aktuelle Verdienstgrenze prüfen. Die Ausnahme für ein gelegentliches unvorhersehbares Überschreiten deckt höchstens zwei Kalendermonate im Zeitjahr ab.
- SFN-Zuschläge in Entgeltfortzahlung und Urlaubsentgelt prüfen. Geschuldete Zuschläge sind beitragspflichtig, auch ohne Auszahlung.
- Elektronische Datenübermittlung klären. Prüfen Sie, ob Ihr Abrechnungssystem die euBP-Daten liefern kann, denn ab 01.01.2027 ist die Übermittlung für alle Abrechnungsfälle verpflichtend.
- Zuständigkeit im Haus festlegen. Bestimmen Sie vorab, wer den Prüftermin begleitet und wer Rückfragen zu Verträgen, Zeitwirtschaft und Buchhaltung beantwortet.
Diese Vorbereitung ist Fleißarbeit, und sie fällt leichter, wenn die laufende Abrechnung sauber dokumentiert ist. LohnDialog rechnet seit 35 Jahren Löhne und Gehälter ab. Mehr als 20.000 Löhne pro Monat laufen heute über unser Haus. Wenn Sie überlegen, Ihre Entgeltabrechnung im Full-Service abzugeben, sprechen Sie mit unseren Experten, zum Beispiel in einem Kennenlerngespräch.
Widerspruch gegen den Betriebsprüfungsbescheid
Ein Beitragsbescheid ist ein Verwaltungsakt, und gegen einen Verwaltungsakt können Sie vorgehen. Die Frist dafür läuft ab dem Tag der Bekanntgabe. Notieren Sie dieses Datum sofort, auch wenn Sie sich erst später in Ruhe mit dem Inhalt beschäftigen können.
Die Widerspruchsfrist: ein Monat nach Bekanntgabe
§ 84 Abs. 1 SGG bestimmt, dass der Widerspruch „binnen eines Monats, nachdem der Verwaltungsakt dem Beschwerten bekanntgegeben worden ist" einzureichen ist. Für Zustellungen ins Ausland gilt eine längere Frist: „Die Frist beträgt bei Bekanntgabe im Ausland drei Monate."
Zur Form: Der Widerspruch ist schriftlich möglich, „in elektronischer Form nach § 36a Absatz 2 des Ersten Buches Sozialgesetzbuch", oder zur Niederschrift bei der Stelle, die den Bescheid erlassen hat. Der erste Schritt nach einem Bescheid, mit dem Sie nicht einverstanden sind, ist deshalb immer derselbe: Bekanntgabedatum feststellen und die Frist notieren.
Ehrliche Grenze: keine Rechts- oder Steuerberatung durch LohnDialog
Dieser Abschnitt ist allgemeine Information zum Verfahren und ersetzt keine Prüfung Ihres konkreten Falls. Ob ein Widerspruch Aussicht auf Erfolg hat, hängt an den Feststellungen des Prüfberichts, an Ihren Unterlagen und an der rechtlichen Bewertung des Einzelfalls.
Wenn es konkret wird, schalten Sie deshalb einen Rechtsanwalt oder Steuerberater ein. Diese Berufe dürfen Sie im Widerspruchsverfahren vertreten und die Erfolgsaussichten rechtlich bewerten. LohnDialog übernimmt die Lohn- und Gehaltsabrechnung. Die Rechts- und Steuerberatung bleibt Sache dieser Berufe.
Häufige Fragen zur Betriebsprüfung der Rentenversicherung
Wie läuft eine Betriebsprüfung der Rentenversicherung ab?
In der Regel meldet sich der Prüfer einige Wochen vorher telefonisch. Danach folgt die schriftliche Prüfankündigung, möglichst einen Monat, spätestens 14 Tage vor der Prüfung. Sie enthält Aktenzeichen, Kontaktdaten des Prüfbüros, einen Ansprechpartner, Prüftermin und Prüfungszeitraum sowie die benötigten Unterlagen. Die Prüfung selbst dauert bei kleineren Unternehmen in der Regel ein oder zwei Tage. Am Ende steht der Prüfbericht, bei Beanstandungen folgt ein Beitragsbescheid.
Wie oft findet eine Betriebsprüfung Rentenversicherung statt?
Nach § 28p Abs. 1 SGB IV prüfen die Träger der Rentenversicherung mindestens alle vier Jahre. Eine Mindestbetriebsgröße oder eine Branchenausnahme sieht der Gesetzestext nicht vor. Kürzere Zeitabstände sind möglich, wenn der Arbeitgeber dies verlangt. Zusätzlich wird bei Betriebsschließungen und im Falle einer Insolvenz geprüft.
Welche Unterlagen brauche ich für eine Betriebsprüfung?
Die Deutsche Rentenversicherung nennt Lohn- und Gehaltskonten, Beitragsabrechnungen, Beitragsnachweise, Arbeitsverträge, Versicherungsbescheinigungen als Nachweise zur Versicherungsfreiheit, Gesellschafterverträge, Lohnsteuerprüfberichte, Mitteilungen früherer Prüfungen und Sachkonten. Welche Unterlagen in Ihrem Fall konkret verlangt werden, steht in der Prüfankündigung.
Wie hoch ist die durchschnittliche Nachzahlung bei einer Betriebsprüfung?
Einen bundesweiten Durchschnittswert je Prüfung veröffentlicht die Deutsche Rentenversicherung auf ihrer Ablaufseite nicht, und aus regionalen Zahlen lässt sich ein solcher Wert nicht seriös errechnen. Konkrete Zahlen gibt es aber regional. Die Deutsche Rentenversicherung Mitteldeutschland berichtet für das Berichtsjahr 2024: „Insgesamt 34.545 Betriebsprüfungen haben die Mitarbeitenden der Deutschen Rentenversicherung Mitteldeutschland im vergangenen Jahr durchgeführt." Die Nachforderungen beliefen sich „auf über 20,2 Millionen Euro, gegenüber rund 21 Millionen Euro im Jahr 2023", während „knapp 80 Prozent der Arbeitgeber korrekt abgerechnet haben". Die Gutschriften 2024 lagen bei „rund 8,1 Millionen Euro", im Einsatz waren „130 Betriebsprüferinnen und Betriebsprüfer". Diese Werte gelten ausdrücklich für die Region Mitteldeutschland und sind kein bundesweiter Durchschnitt.
Kann ich gegen den Betriebsprüfungsbescheid vorgehen?
Ja. Nach § 84 Abs. 1 SGG ist der Widerspruch binnen eines Monats nach Bekanntgabe des Verwaltungsakts einzureichen, bei Bekanntgabe im Ausland innerhalb von drei Monaten. Möglich ist der Widerspruch schriftlich, in elektronischer Form nach § 36a Absatz 2 des Ersten Buches Sozialgesetzbuch oder zur Niederschrift bei der Stelle, die den Bescheid erlassen hat. Für die inhaltliche Bewertung Ihres Falls sollten Sie einen Rechtsanwalt oder Steuerberater einschalten.
Sauber abgerechnet in die Prüfung: wie LohnDialog Arbeitgeber entlastet
Eine Betriebsprüfung bewertet nicht den Prüftag, sondern die Jahre davor. Ob Phantomlohn, SFN-Zuschläge oder die Minijob-Grenze zum Thema werden, entscheidet sich in der laufenden Abrechnung, lange bevor die Prüfankündigung im Briefkasten liegt.
LohnDialog ist ein Familienunternehmen in zweiter Generation und rechnet seit 35 Jahren Löhne und Gehälter ab. Über 40 Lohnexperten betreuen heute mehr als 20.000 Löhne im Monat. Die Unterlagen, nach denen ein Prüfer fragt, entstehen dabei im laufenden Betrieb und nicht erst auf Anforderung.
Die Beitragsschuld bleibt dabei bei Ihnen als Arbeitgeber, und die rechtliche Bewertung eines Bescheids gehört weiterhin zu Rechtsanwalt oder Steuerberater. Was wir übernehmen, ist die korrekte Abrechnung davor und die Dokumentation, nach der im Termin gefragt wird.
Was dazu gehört, steht in der Übersicht zur Entgeltabrechnung. Wenn Sie Ihre nächste Prüfung entspannter angehen möchten, buchen Sie ein Kennenlerngespräch über 30 Minuten.


