Der dritte Standort ist seit zwei Wochen eröffnet, diesmal in einem anderen Bundesland. Auf Ihrem Schreibtisch stapeln sich die Folgen: ein Antrag auf eine neue Betriebsnummer, die offene Frage nach dem zuständigen Finanzamt, ein Hinweis auf einen regionalen Tarif und die Bitte der neuen Niederlassung, "die Abrechnung lokal einfach selbst zu machen". Aus einer sauber laufenden Lohnabrechnung drohen plötzlich drei getrennte zu werden.
Genau an diesem Punkt entscheidet sich, ob die Lohnabrechnung an mehreren Standorten beherrschbar bleibt oder zum monatlichen Flickenteppich wird. Denn mehrere Standorte multiplizieren die Lohnabrechnung nicht zwangsläufig. Sie multiplizieren sie nur dann, wenn jeder Standort seine eigene Insellösung baut. Wer stattdessen zentralisiert, vervielfacht nicht die Ansprechpartner, Meldewege und Fehlerquellen, sondern wickelt sie an einer Stelle ab.
Dieser Beitrag richtet sich an alle, die für einen Betrieb mit Filialen, Niederlassungen oder Standorten in mehr als einem Bundesland verantwortlich sind. Er zeigt, was sich je Standort tatsächlich unterscheidet, welche Pflichten ein neuer Standort auslöst und wie ein Dienstleister die Abrechnung für alle Standorte zentral übernimmt, statt sie über viele Einzellösungen zu verteilen. Wer konkret einen Standort in Berlin plant, findet ergänzende Hinweise im Beitrag Lohnbüro Berlin.
Warum mehrere Standorte die Lohnabrechnung vervielfachen
Was sich mit jedem neuen Standort vermehrt, ist selten die Zahl der Lohnläufe allein. Es ist die Zahl der beteiligten Stellen und der Regeln, die nebeneinander gelten. Ein zweiter oder dritter Standort bringt in der Regel Folgendes mit:
ein weiteres Betriebsstättenfinanzamt für die Lohnsteuer-Anmeldung, wenn die Betriebsstätte in einem anderen Finanzamtsbezirk liegt (§ 41a EStG)
eine Betriebsnummer, denn pro Gemeinde wird für die dort vorhandenen Beschäftigungsbetriebe mindestens eine Betriebsnummer benötigt (Bundesagentur für Arbeit)
in manchen Branchen regional unterschiedliche Tarifverträge und Entgeltgebiete, etwa nach West und Ost getrennt
abweichende Feiertage, die überwiegend Ländersache sind und auf arbeitsfreie Tage und Feiertagszuschläge wirken
mehr beteiligte Krankenkassen als Einzugsstellen, je nachdem, wie sich die Belegschaft an den Standorten zusammensetzt
je Standort einen eigenen Ansprechpartner und einen eigenen Prozess, solange nicht zentralisiert wird
Solange jeder dieser Punkte an einem eigenen Ort mit eigenem Werkzeug gelöst wird, entsteht der klassische Insellösungs-Effekt: unterschiedliche Excel-Stände, verschiedene Softwareversionen oder mehrere Dienstleister nebeneinander. Die Folge sind Medienbrüche, uneinheitliche Auswertungen und kein konsolidierter Blick auf die Personalkosten. Wenn drei Niederlassungen ihre Zahlen unterschiedlich aufbereiten, kostet allein das Zusammenführen jeden Monat Zeit, die im Tagesgeschäft ohnehin knapp ist.
Wichtig ist die saubere Abgrenzung: Wenn Ihr Betrieb dagegen an einem einzigen Ort schlicht wächst und die interne Abrechnung an eine Mitarbeiterzahl-Grenze stößt, ist das eine andere Frage. Ab welcher Größe sich das Abgeben beim Wachstum rechnet, lesen Sie in unserem Beitrag zum Auslagern der Lohnabrechnung bei Wachstum. Hier geht es um den geografischen Auslöser: mehrere Orte, mehrere Bundesländer, mehrere Zuständigkeiten.
Lohnabrechnung für mehrere Bundesländer: Was sich wirklich unterscheidet
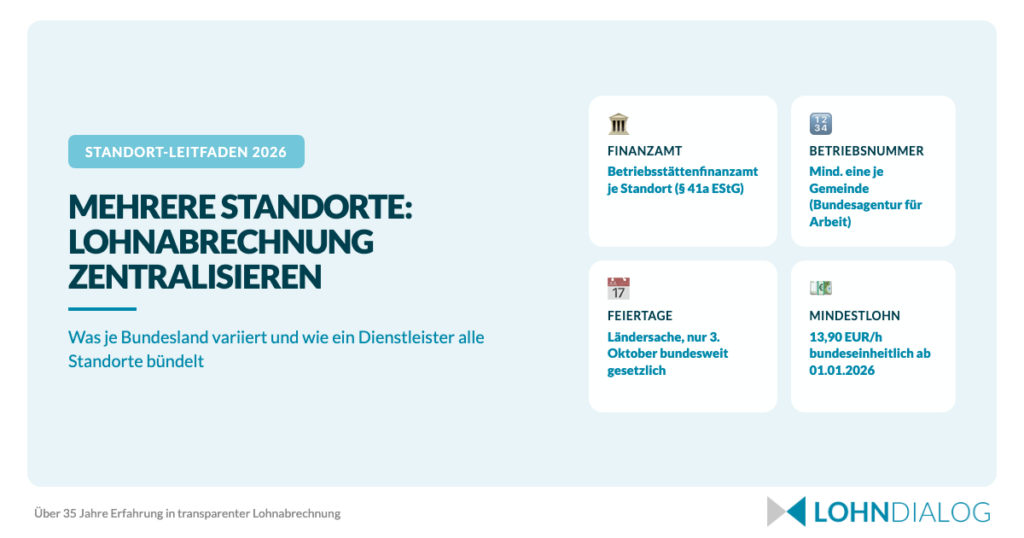
Ein verbreitetes Missverständnis lautet, die Lohnabrechnung sei in jedem Bundesland eine andere. Das stimmt so nicht. Das Sozialversicherungs- und Lohnsteuerrecht ist Bundesrecht (unter anderem EStG, SGB IV und DEÜV), und das Melde- und Abrechnungsverfahren gilt bundesweit gleich. Auch der gesetzliche Mindestlohn von 13,90 EUR pro Stunde ab dem 01.01.2026 ist bundeseinheitlich und gilt in allen Bundesländern gleich (§ 1 MiLoG). Die Rechenlogik ist also überall dieselbe.
Was sich je Standort unterscheidet, sind nicht die Regeln des Verfahrens, sondern die beteiligten Stellen und einzelne regionale Rahmenbedingungen. Die folgende Übersicht trennt beides:
Bereich | Bundeseinheitlich | Kann je Standort oder Bundesland abweichen |
|---|---|---|
Gesetzlicher Mindestlohn (13,90 EUR/h, ab 01.01.2026) | ja, gilt überall gleich | nein |
Sozialversicherungs- und Lohnsteuerrecht | ja | nein, Verfahren einheitlich |
Zuständiges Finanzamt für die Lohnsteuer-Anmeldung | nein | ja, Betriebsstättenfinanzamt je Betriebsstätte (§ 41a EStG) |
Betriebsnummer | nein | ja, mindestens eine je Gemeinde (Bundesagentur für Arbeit) |
Tarifverträge und Entgeltgebiete (branchenabhängig) | teils | ja, regionale Tarifgebiete möglich, etwa West und Ost |
Gesetzliche Feiertage | nur der 3. Oktober bundesweit gesetzlich | ja, sonst Ländersache |
Ein Punkt sorgt regelmäßig für Verwirrung: Der gesetzliche Mindestlohn gilt überall gleich, aber Branchen-Mindestlöhne nach dem Arbeitnehmer-Entsendegesetz (etwa im Bau oder in der Pflege) und Tariflöhne können höher liegen und sich regional unterscheiden. Das ist ein eigener Mechanismus und kein Widerspruch zum bundeseinheitlichen Mindestlohn. Wer also an einem Standort in einer tarifgebundenen Branche abrechnet, prüft die dort geltende Entgelttabelle zusätzlich zur bundesweiten Untergrenze.
Bei den Feiertagen gilt: Sie sind in Deutschland überwiegend Ländersache und unterscheiden sich zwischen den Bundesländern. Nur der 3. Oktober als Tag der Deutschen Einheit ist bundesgesetzlich festgelegt, alle übrigen Feiertage regeln die Länder. Ob an einem bestimmten Tag Feiertagsarbeit vorliegt und damit ein steuerbegünstigter Feiertagszuschlag greifen kann, hängt deshalb vom Feiertagsrecht des jeweiligen Standorts ab. Wer die genauen rechtlichen Grundlagen zum Betriebsstättenfinanzamt nachlesen möchte, findet sie in § 41a EStG.
Neuer Standort in einem anderen Bundesland: diese Pflichten kommen dazu
Zurück zu Sandras Schreibtisch. Ein neuer Standort, ob eröffnet oder übernommen, zieht eine kleine Liste einmaliger und laufender Aufgaben nach sich, die neben dem Tagesgeschäft anfallen. Es lohnt sich, sie früh abzuarbeiten, damit die erste Abrechnung am neuen Ort fristgerecht läuft:
Betriebsnummer klären: Ein weiterer Standort in einer anderen Gemeinde kann eine eigene Betriebsnummer erfordern. Maßgeblich ist die Gemeinde nach dem achtstelligen amtlichen Gemeindeschlüssel, nicht die Postleitzahl. Vergeben wird sie vom Betriebsnummern-Service der Bundesagentur für Arbeit.
Betriebsstättenfinanzamt bestimmen: Die Lohnsteuer-Anmeldung ist an das Finanzamt zu richten, in dessen Bezirk sich die Betriebsstätte befindet, bei monatlichem Anmeldungszeitraum spätestens bis zum 10. des Folgemonats (§ 41a EStG). Liegen Betriebsstätten in verschiedenen Finanzamtsbezirken, sind mehrere Finanzämter zuständig.
Regionalen oder branchenspezifischen Tarif prüfen: Am neuen Standort kann eine andere Entgelttabelle oder ein anderes Zulagensystem gelten als am Stammsitz.
Feiertagsregelung des neuen Bundeslandes berücksichtigen: Weil Feiertage Ländersache sind, wirken sie auf arbeitsfreie Tage und auf mögliche Feiertagszuschläge am jeweiligen Standort.
Sozialversicherung anmelden: An- und Abmeldungen für die neuen Beschäftigten laufen über die Einzugsstelle, also die Krankenkasse des jeweiligen Arbeitnehmers (bei Minijobbern über die Minijob-Zentrale beziehungsweise die Knappschaft-Bahn-See), übermittelt aus einem systemgeprüften Entgeltabrechnungsprogramm oder über das SV-Meldeportal.
Jeder einzelne Punkt ist für sich genommen keine Raketenwissenschaft. In Summe und multipliziert mit jedem weiteren Standort wird daraus aber ein spürbarer Einrichtungs- und Pflegeaufwand, der genau dann anfällt, wenn die neue Niederlassung ohnehin viel Aufmerksamkeit bindet. Die Details zur Vergabe der Betriebsnummer finden Sie beim Betriebsnummern-Service der Bundesagentur für Arbeit. Je mehr Standorte zusammenkommen, desto teurer wird es, all das an jedem Ort getrennt zu lösen.
Filialen zentral abrechnen statt Insellösungen
Das Insellösungs-Problem wird konkret, sobald mehr als zwei Standorte im Spiel sind. Jede Filiale mit eigenem Tool, eigenem Steuerberater oder eigener Excel-Liste erzeugt doppelte Stammdatenpflege, uneinheitliche Prozesse und verschiedene Auswertungslogiken. Am Ende fehlt der konsolidierte Überblick über die Personalkosten aller Standorte, weil jede Insel ihre Zahlen anders aufbereitet.
Die Zentralisierung dreht diese Logik um. Eine Abrechnungsstelle bearbeitet alle Standorte, mit einheitlichen Prozessen und einer gemeinsamen Stammdatenlogik. Die Auswertungen laufen konsolidiert über sämtliche Standorte, und die Meldewege werden an einer Stelle abgewickelt. Die regionale Logik geht dabei nicht verloren: Finanzamt, Feiertage und Tarifgebiet werden je Standort korrekt abgebildet, ohne dass jeder Standort ein eigenes System betreiben muss. Filialen zentral abzurechnen heißt also nicht, regionale Unterschiede einzuebnen, sondern sie an einer Stelle sauber zu berücksichtigen.
Der digitale Hebel spielt hier natürlich mit hinein: definierte Schnittstellen statt einzelner Insel-Exporte lösen genau die Medienbrüche, die dezentrale Setups so mühsam machen. Wie die digitale Abwicklung mit Upload-Portalen und Self-Service konkret aussieht, lesen Sie auf unserer Seite zum digitalen Lohnbüro. Auch der Weg in die reine Online-Lohnabrechnung über verteilte Standorte hinweg wird dort vertieft.
Lohnabrechnung über einen Dienstleister für mehrere Standorte zentralisieren
An diesem Punkt lohnt der Blick auf das, was ein Dienstleister zentral für alle Standorte übernimmt. Es geht nicht um eine erfundene Standort-Software, sondern um ein klares Leistungsbild:
Die verschiedenen Betriebsstättenfinanzämter, Krankenkassen und Betriebsnummern werden in einer Hand abgewickelt, statt an jedem Ort getrennt.
Die regionale Tarif- und Feiertagslogik wird je Standort korrekt in der Abrechnung abgebildet.
Ein fester Ansprechpartner betreut alle Standorte, statt dass jede Niederlassung ihre eigene Insellösung fährt.
Wichtig ist dabei die ehrliche Einordnung: Zentral ist die Abwicklung durch einen Anbieter, nicht der Rechtsweg selbst. Die beteiligten Stellen bleiben mehrere. Ein Dienstleister legt Finanzämter, Krankenkassen und Betriebsnummern nicht rechtlich zusammen, sondern übernimmt für Sie die Kommunikation mit all diesen Stellen aus einer Hand.
Ein Anbieter, der selbst breit aufgestellt ist, ist außerdem nicht von einem einzelnen Ort oder einer einzelnen Person abhängig. LohnDialog rechnet mit über 60 Fachleuten an vier Standorten ab. Das Wissen hängt nicht an einer einzelnen Person, sondern an einem großen, erfahrenen Team, das Ausfälle abfängt. Für die Lohnabrechnung für mehrere Standorte ist genau diese strukturelle Breite ein Vorteil.
Beim Thema Ansprechpartner gehört zum Basis-Service ein fester persönlicher Kontakt pro Kunde, standortübergreifend derselbe. Ab 50 Arbeitnehmern richtet LohnDialog zusätzlich eine feste Vertretungsregelung mit zwei persönlichen Ansprechpartnern pro Kunde ein. Für kleinere Betriebe sichern das große LohnDialog-Team und eingespielte, standardisierte Abläufe die Kontinuität. So bleibt die Betreuung planbar, egal wie viele Standorte dazukommen.
Damit die Daten sauber und ohne Medienbruch ankommen, stehen über 15 Schnittstellen zu Zeiterfassung und Personalverwaltung bereit. Preislich beginnt die allgemeine Lohnabrechnung bei 11 EUR pro Mitarbeiter und Monat, bei einer Mindestabrechnung von 3 Arbeitnehmern pro Monat. Als Familienunternehmen in zweiter Generation bringt LohnDialog 35 Jahre Erfahrung in der Lohn- und Gehaltsabrechnung mit.
Zentral oder dezentral abrechnen: der Vergleich
Ob sich die Zentralisierung lohnt, lässt sich am besten Zeile für Zeile prüfen. Der folgende Vergleich stellt die dezentrale Insellösung je Standort der zentralen Abwicklung über einen Dienstleister gegenüber:
Kriterium | Dezentrale Insellösung je Standort | Zentralisiert über einen Dienstleister |
|---|---|---|
Ansprechpartner | je Standort ein anderer | ein fester Ansprechpartner (ab 50 AN plus Vertretung) |
Stammdaten und Prozesse | mehrfach gepflegt, uneinheitlich | einmal definiert, standortübergreifend |
Meldewege (Finanzämter, Krankenkassen, Betriebsnummern) | je Standort getrennt | in einer Hand abgewickelt |
Regionale Tarife und Feiertage | je Standort selbst nachhalten | je Standort korrekt abgebildet |
Gesamtüberblick über Personalkosten | fragmentiert | konsolidierte Auswertung |
Aufwand bei neuem Standort | neue Insellösung aufbauen | Standort anbinden |
So klar der Vergleich ausfällt: Zentralisierung nimmt nicht jede lokale Aufgabe ab, und das ehrlich zu sagen gehört dazu. Stunden, Zu- und Abschläge, Ein- und Austritte sowie die Freigaben liefern weiterhin die Standorte. Der Dienstleister rechnet auf dieser Basis ab, meldet fristgerecht an die jeweils zuständigen Stellen und stellt den einheitlichen Prozess bereit. Die Arbeitsteilung bleibt also bestehen, sie wird nur an einer Stelle gebündelt statt an vielen verteilt.
Gerade mit Blick auf die Betriebsprüfung ist das ein Argument. Die Deutsche Rentenversicherung prüft Arbeitgeber mindestens alle vier Jahre auf die Richtigkeit von Beitragszahlungen und Meldungen (§ 28p SGB IV). Geprüft wird der Arbeitgeber, nicht ein einzelner Standort: Kein Standort ist von der Prüfung ausgenommen, und die Compliance muss über alle Betriebsstätten und Betriebsnummern hinweg stimmen. Einheitliche, dokumentierte Prozesse statt gewachsener Insellösungen machen es deutlich leichter, im Prüfungsfall über alle Standorte hinweg belastbare Zahlen vorzulegen. Die gesetzliche Grundlage dazu steht in § 28p SGB IV.
Wenn Sie an dieser Stelle noch früher ansetzen und grundsätzlich klären möchten, ob und ab welcher Betriebsgröße sich das Abgeben überhaupt rechnet, hilft unser Überblick zur Lohnabrechnung für kleine Unternehmen weiter. Die reine Wachstumsfrage, also ab wie vielen Mitarbeitern der Wechsel sinnvoll ist, behandeln wir gesondert im Beitrag zum Auslagern bei Wachstum.
Sie überlegen, die Lohnabrechnung mehrere Standorte übergreifend an einer Stelle zu bündeln? Sprechen Sie mit unseren Experten. In einem kostenlosen Kennenlerngespräch schauen wir uns Ihre Standortstruktur gemeinsam an und zeigen, wie sich die Abrechnung für alle Standorte zentral abwickeln lässt. Alles Weitere zum Leistungsumfang finden Sie beim digitalen Lohnbüro.
Häufige Fragen zur Lohnabrechnung an mehreren Standorten
Unterscheidet sich die Lohnabrechnung je nach Bundesland?
Das Verfahren selbst nicht. Der gesetzliche Mindestlohn (13,90 EUR pro Stunde ab 01.01.2026) sowie das Sozialversicherungs- und Lohnsteuerrecht sind bundeseinheitlich. Standort- und länderabhängig sind dagegen das zuständige Betriebsstättenfinanzamt, die Betriebsnummer, gegebenenfalls regionale Tarifverträge und die Feiertage, die überwiegend Ländersache sind. Für die Lohnabrechnung an mehreren Standorten heißt das: gleiche Rechenlogik, aber unterschiedliche beteiligte Stellen.
Brauche ich für jeden Standort eine eigene Betriebsnummer?
Maßgeblich ist die Gemeinde: Pro unterschiedlicher Gemeinde wird für die dort vorhandenen Beschäftigungsbetriebe desselben Arbeitgebers mindestens eine Betriebsnummer benötigt. Ein weiterer Standort in einer anderen Gemeinde kann also eine eigene Betriebsnummer erfordern. Abgegrenzt wird über den achtstelligen amtlichen Gemeindeschlüssel, nicht über die Postleitzahl. Vergeben wird die Nummer vom Betriebsnummern-Service der Bundesagentur für Arbeit.
An welches Finanzamt zahle ich die Lohnsteuer bei mehreren Standorten?
Die Lohnsteuer-Anmeldung geht an das jeweilige Betriebsstättenfinanzamt, also an das Finanzamt, in dessen Bezirk sich die Betriebsstätte befindet, bei monatlichem Anmeldungszeitraum spätestens bis zum 10. des Folgemonats (§ 41a EStG). Liegen Betriebsstätten in verschiedenen Finanzamtsbezirken, sind mehrere Finanzämter zuständig.
Kann ich alle Filialen zentral abrechnen lassen?
Ja. Ein Dienstleister übernimmt die Abrechnung für alle Standorte zentral und wickelt die verschiedenen Finanzämter, Krankenkassen und Betriebsnummern in einer Hand ab, statt dass jede Filiale eine eigene Insellösung fährt. Die regionale Tarif- und Feiertagslogik wird dabei je Standort korrekt in der Abrechnung abgebildet.
Was übernimmt ein Dienstleister für mehrere Standorte konkret?
Er wickelt alle Betriebsnummern, Betriebsstättenfinanzämter und Krankenkassen in einer Hand ab, bildet die regionale Tarif- und Feiertagslogik je Standort ab und stellt einen festen Ansprechpartner für alle Standorte. Ab 50 Arbeitnehmern kommt eine feste Vertretungsregelung mit einem zweiten persönlichen Ansprechpartner hinzu. Die Bewegungsdaten, also Stunden, Zu- und Abschläge sowie Ein- und Austritte, liefern weiterhin die Standorte selbst.
Ab welcher Mitarbeiterzahl lohnt sich das Auslagern?
Das hängt von der Betriebsgröße und von Sonderfällen ab und ist eine andere Frage als die geografische Verteilung auf mehrere Standorte. Die Grundsatzentscheidung behandeln wir im Beitrag zur Lohnabrechnung für kleine Unternehmen, die reine Wachstumsfrage im Beitrag zum Auslagern bei Wachstum.
Wie viele Krankenkassen sind bei mehreren Standorten beteiligt?
Die zuständige Einzugsstelle für den Gesamtsozialversicherungsbeitrag ist die Krankenkasse, von der die Krankenversicherung durchgeführt wird (§ 28i SGB IV). Die Zahl der beteiligten Kassen richtet sich damit nach der Kassenwahl der Beschäftigten, nicht nach der Zahl der Standorte. Mit mehr Personal über mehrere Standorte hinweg sind es in der Praxis aber meist mehr Kassen, die ein zentraler Dienstleister für Sie bedient.