
Der Jahresabschluss steht an, und im Archivraum stapeln sich die Ordner: Lohnkonten aus mehreren Jahrgängen, Entgeltunterlagen der Sozialversicherung, Gehaltslisten, dazwischen zwei Kartons, die seit Jahren niemand geöffnet hat. Jedes Jahr im Dezember kommt dieselbe Frage auf den Tisch: Was darf endlich weg, und was muss bleiben? Für die Frage, wie lange Sie eine Lohnabrechnung aufbewahren müssen, greifen mehrere Regelungen ineinander, und sie laufen jeweils ab einem eigenen Stichtag.
Diese Seite ordnet die großen Gruppen der Lohnunterlagen je einer eigenen Frist und einer eigenen Rechtsgrundlage zu: das Lohnkonto, die Entgeltunterlagen der Sozialversicherung, die Buchungsbelege und die Personalakte. Dazu kommen die Kopplung der sozialversicherungsrechtlichen Frist an die letzte Betriebsprüfung, die Anforderungen der GoBD an eine elektronische Ablage und die Jahrgänge, die Sie zum Jahreswechsel 2026/2027 vernichten dürfen.
Lohnabrechnung aufbewahren: warum die Frist nicht überall dieselbe ist
Für Lohnunterlagen gelten mehrere Aufbewahrungsfristen nebeneinander, und sie stammen aus drei verschiedenen Rechtsgebieten. Im Steuerrecht stehen die Fristen in der Abgabenordnung und im Einkommensteuergesetz. Das Handelsgesetzbuch trägt die handelsrechtliche Seite. Für die Sozialversicherung gilt das Vierte Buch Sozialgesetzbuch. Jede dieser Grundlagen setzt eine eigene Dauer an, und jede lässt die Frist zu einem eigenen Zeitpunkt beginnen.
Eine Sortierung des gesamten Aktenbestands nach einer einzigen Zahl trifft deshalb immer einen Teil der Unterlagen falsch. Entweder landen Belege im Schredder, für die die Frist noch läuft. Oder Ordner blockieren jahrelang Regalmeter, obwohl sie längst vernichtet werden dürften. Beides lässt sich vermeiden, sobald der Dokumenttyp über die Ablage entscheidet.
Ein zweiter Punkt macht in der Praxis oft mehr Ärger als die Fristlänge selbst: der Fristbeginn. Jede der hier genannten Fristen startet mit dem Schluss des Kalenderjahres, in dem das auslösende Ereignis lag. Zwischen Belegdatum und Fristbeginn liegen also bis zu zwölf Monate, die bei der Berechnung gerne verloren gehen.
Und ein dritter Punkt fällt völlig aus dem Raster: Die Entgeltunterlagen der Sozialversicherung haben überhaupt kein festes Enddatum. Ihre Frist hängt daran, wann bei Ihnen zuletzt geprüft wurde. Dazu weiter unten mehr. Die folgende Tabelle fasst zuerst den Überblick zusammen, den Sie ausdrucken und an die Archivtür hängen können.
Aufbewahrungsfristen für Lohnunterlagen im Überblick
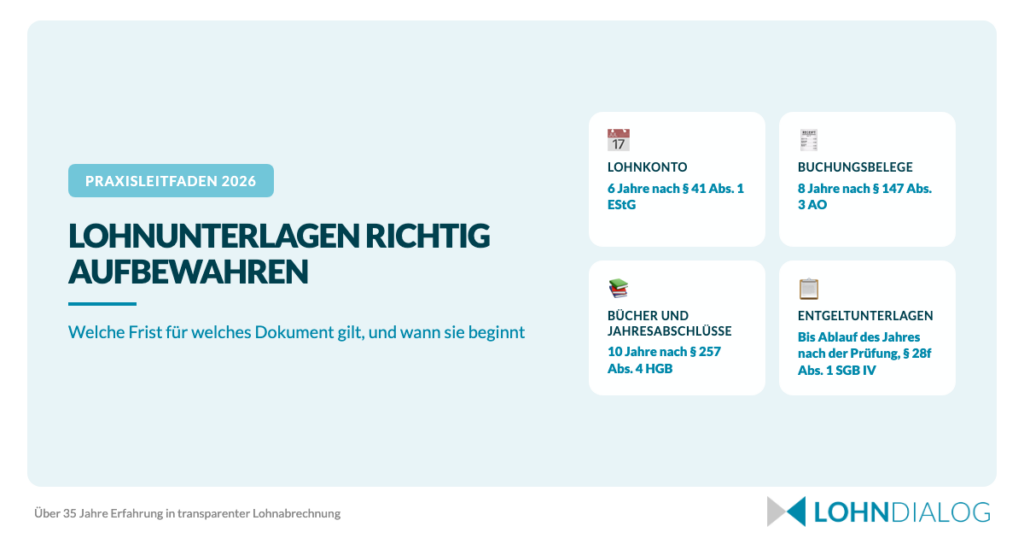
| Unterlagenart | Frist | Rechtsgrundlage | Fristbeginn |
|---|---|---|---|
| Lohnkonto | 6 Jahre | § 41 Abs. 1 EStG | Ende des Kalenderjahres der zuletzt eingetragenen Lohnzahlung |
| Entgeltunterlagen der Sozialversicherung | Bis zum Ablauf des auf die letzte Betriebsprüfung folgenden Kalenderjahres | § 28f Abs. 1 SGB IV | Kein festes Kalenderdatum, gekoppelt an den Prüfzyklus nach § 28p SGB IV |
| Buchungsbelege, unter anderem Lohn- und Gehaltslisten als Beleg | 8 Jahre | § 147 Abs. 3 AO und § 257 Abs. 4 HGB | Ende des Kalenderjahres, in dem der Beleg entstanden ist |
| Bücher und Aufzeichnungen, Inventare, Jahresabschlüsse, Lageberichte, Eröffnungsbilanz | 10 Jahre | § 147 Abs. 3 AO und § 257 Abs. 4 HGB | Ende des Kalenderjahres der letzten Eintragung |
| Empfangene und abgesandte Handels- oder Geschäftsbriefe | 6 Jahre | § 147 Abs. 1 und Abs. 3 AO, § 257 Abs. 4 HGB | Ende des Kalenderjahres des Empfangs oder Versands |
| Sonstige für die Besteuerung bedeutsame Unterlagen | 6 Jahre | § 147 Abs. 1 Nr. 5 und Abs. 3 AO | Ende des Kalenderjahres, in dem die Unterlagen entstanden sind |
| Personalakte als Bündel | Keine einheitliche Frist | Richtet sich nach dem jeweils enthaltenen Dokumenttyp | Je nach einschlägiger Einzelfrist |
Die Werte im Wortlaut finden Sie bei den amtlichen Quellen: § 41 EStG für das Lohnkonto, § 147 AO und § 257 HGB für die steuer- und handelsrechtlichen Fristen sowie § 28f SGB IV für die Entgeltunterlagen.
Für Kreditinstitute, Versicherungsunternehmen und Wertpapierinstitute gilt eine Ausnahme. Bei den Buchungsbelegen bleibt es dort nach § 257 Abs. 4 HGB bei zehn Jahren. Gehört eine Ihrer Tochtergesellschaften zur Finanzbranche, rechnen Sie für deren Buchungsbelege also weiterhin mit zehn Jahren.
Lohnkonto nach § 41 EStG: sechs Jahre ab der letzten Lohnzahlung
Die Pflicht steht in § 41 Abs. 1 EStG und ist knapp formuliert: Der Arbeitgeber hat am Ort der Betriebsstätte für jeden Arbeitnehmer und jedes Kalenderjahr ein Lohnkonto zu führen. Das Lohnkonto ist damit eine Aufzeichnung je Person und je Kalenderjahr. In dieser Granularität muss es auch aufbewahrt werden, also getrennt nach Mitarbeiter und nach Jahrgang.
Die Frist selbst regelt § 41 Abs. 1 Satz 9 EStG: Die Lohnkonten sind bis zum Ablauf des sechsten Kalenderjahres aufzubewahren, das auf die zuletzt eingetragene Lohnzahlung folgt. Sechs Jahre also, gerechnet ab dem Ende des Jahres, in dem die letzte Lohnzahlung eingetragen wurde.
Ein Beispiel macht den Unterschied greifbar. Für einen Mitarbeiter, dessen letzte Lohnzahlung im Jahr 2020 eingetragen wurde, ist 2026 das sechste darauffolgende Kalenderjahr. Die Frist endet damit am 31.12.2026, und erst ab dem 1.1.2027 darf das Lohnkonto vernichtet werden. Eine Rechnung ab dem Auszahlungsmonat führt je nach Monat fast ein Jahr zu früh zum Schredder.
Wie lange Sie eine Lohnabrechnung aufbewahren müssen, beantwortet das Lohnkonto damit nur zum Teil. Die Abrechnung selbst wandert im Rechnungswesen häufig zusätzlich als Buchungsbeleg durch die Bücher, und dort gilt eine andere Frist. Dieselbe Abrechnung liegt dann zweimal im Archiv, einmal im Lohnkonto und einmal in der Buchhaltung, mit zwei verschiedenen Fristenden.
Buchungsbelege nach § 147 AO und § 257 HGB: die Verkürzung auf acht Jahre
Im Lohnkontext zählen unter anderem Lohn- und Gehaltslisten sowie Belege zu den Sozialversicherungsbeiträgen als Buchungsbeleg, sobald sie eine Buchung im Rechnungswesen tragen. Für diese Unterlagen gilt heute eine Frist von acht Jahren, sowohl nach § 147 Abs. 3 AO als auch nach § 257 Abs. 4 HGB.
Acht Jahre ist der Wert, der in vielen Archivanweisungen noch nicht angekommen ist. Lange galten für Buchungsbelege zehn Jahre. Die Verkürzung kam mit dem Vierten Bürokratieentlastungsgesetz. Sie ist erstmals auf Buchungsbelege anzuwenden, deren Aufbewahrungsfrist nach altem Recht am 31.12.2024 noch nicht abgelaufen war, wirkt praktisch also ab dem 01.01.2025. Für von der Aufsicht erfasste Institute greift die Verkürzung ein Jahr später, mit dem Stichtag 31.12.2025. Die oben genannte Ausnahme für die Finanzbranche bleibt davon unberührt.
Der Fristbeginn folgt derselben Logik wie überall: Die Aufbewahrungsfrist beginnt mit dem Schluss des Kalenderjahres, in dem die letzte Eintragung in das Buch gemacht wurde oder die sonstigen Unterlagen entstanden sind. Ein Beleg vom März 2019 startet seine Frist also am 31.12.2019, nicht im März.
Zwei weitere Stufen ergänzen die acht Jahre. Bücher und Aufzeichnungen, Inventare, Jahresabschlüsse, Lageberichte und die Eröffnungsbilanz bleiben bei zehn Jahren. Empfangene und abgesandte Handels- oder Geschäftsbriefe sowie sonstige für die Besteuerung bedeutsame Unterlagen liegen bei sechs Jahren. Für eine saubere Abbildung der Aufbewahrungspflicht bei Lohnabrechnungen brauchen Sie diese drei Stufen nebeneinander im Archivkonzept.
Entgeltunterlagen nach § 28f SGB IV: gekoppelt an die Betriebsprüfung
Die sozialversicherungsrechtliche Seite folgt einer anderen Logik, und das ist der Punkt, an dem die meisten Archivkonzepte kippen. § 28f Abs. 1 SGB IV verlangt, für jeden Beschäftigten getrennt nach Kalenderjahren Entgeltunterlagen im Geltungsbereich dieses Gesetzes in deutscher Sprache zu führen. Aufzubewahren sind diese Unterlagen bis zum Ablauf des auf die letzte Prüfung nach § 28p SGB IV folgenden Kalenderjahres.
Damit knüpft der Gesetzgeber die Frist an ein Ereignis. Diese Frist bemisst sich nach Ihrer letzten Betriebsprüfung, und die liegt in jedem Unternehmen zu einem anderen Zeitpunkt.
Den Takt dieser Prüfung gibt § 28p Abs. 1 SGB IV vor. Die Träger der Rentenversicherung prüfen bei den Arbeitgebern mindestens alle vier Jahre, und kürzere Zeitabstände sind möglich, wenn der Arbeitgeber dies verlangt. Den Wortlaut der Vorschrift finden Sie in § 28p SGB IV.
Solange die nächste Prüfung nicht stattgefunden hat, bleiben die Entgeltunterlagen im Bestand. Erst nach der Prüfung läuft die Frist nach § 28f Abs. 1 SGB IV, und zwar bis zum Ablauf des Kalenderjahres, das auf diese Prüfung folgt. Ausdrücklich einbezogen sind dabei auch die Entgeltunterlagen der Beschäftigten, für die Beiträge nicht gezahlt wurden. Diese Fälle gehören damit ebenso in den Bestand wie die abrechnungsrelevanten.
Praktisch bedeutet das zweierlei. Erstens gehört das Datum der letzten Prüfung als feste Angabe in Ihr Archivkonzept, dokumentiert und für das ganze Team auffindbar. Zweitens dürfen SV-Entgeltunterlagen niemals mit dem gleichen Kalenderjahres-Schema entsorgt werden wie Lohnkonten oder Buchungsbelege. Wie eine solche Prüfung abläuft und was der Prüfer vorab anfordert, steht ausführlich in unserem Beitrag dazu, wie eine Betriebsprüfung abläuft.
Die Personalakte: warum es keine einheitliche Frist gibt
Häufig kommt an dieser Stelle die Frage auf, wie lange eine Personalakte aufbewahrt werden muss. Für die Personalakte als Ganzes existiert keine einheitliche gesetzliche Aufbewahrungsfrist. Je nach Dokumenttyp variieren die Fristen, und in einer typischen Akte liegen Unterlagen aus Handelsrecht, Steuerrecht und Datenschutzrecht nebeneinander.
Die Personalakte ist damit ein Bündel aus Dokumenten mit vielen Fristen. Die brauchbare Faustregel für die Praxis lautet: Die längste einschlägige Einzelfrist entscheidet über den Zeitpunkt, zu dem die Akte insgesamt aufgelöst werden darf. Ein einziger Beleg mit Zehn-Jahres-Frist hält die ganze Mappe im Regal.
Die betriebliche Altersversorgung sollten Sie dabei als Sonderfall getrennt behandeln. Nach § 18a BetrAVG verjährt der Anspruch auf Leistungen aus der betrieblichen Altersversorgung in 30 Jahren. Nur Ansprüche auf regelmäßig wiederkehrende Leistungen unterliegen der regelmäßigen Verjährungsfrist nach den Vorschriften des Bürgerlichen Gesetzbuchs. Den Wortlaut finden Sie in § 18a BetrAVG.
Für die Unterlagen selbst folgt daraus keine eigene gesetzliche Aufbewahrungsfrist. Es empfiehlt sich aber, Versorgungszusagen und Nachweise zu Anwartschaften deutlich länger aufzubewahren als die übrige Personalakte, weil der Anspruch noch Jahrzehnte später geltend gemacht werden kann.
Am anderen Ende steht die datenschutzrechtliche Grenze. Sobald der Zweck der Speicherung entfällt und keine gesetzliche Aufbewahrungspflicht mehr greift, gehören personenbezogene Unterlagen gelöscht. Ein Archivkonzept braucht deshalb neben dem Fristende auch einen Löschtermin je Dokumenttyp.
Elektronische Aufbewahrung: was die GoBD verlangen
Aufbewahren heißt seit langem nicht mehr zwingend Papier. Für die elektronische Ablage gelten allerdings eigene Anforderungen. Die GoBD verlangen, dass elektronisch aufbewahrte Unterlagen nachvollziehbar und unveränderbar bleiben. Sie wurden mit BMF-Schreiben vom 28.11.2019 veröffentlicht und seither zweimal geändert, mit Schreiben vom 11.03.2024 und vom 14.07.2025.
Ein Scan ersetzt das Papier daher nur dann, wenn der Ablageprozess selbst dokumentiert ist und die abgelegte Datei nachträglich nicht unbemerkt verändert werden kann. Ein Ordner auf einem Netzlaufwerk, in dem jeder Nutzer Dateien überschreiben darf, erfüllt diese Anforderung nicht.
Für die Sozialversicherung kommt eine zweite Ebene dazu. Die Entgeltunterlagen sind nach § 8 BVV künftig elektronisch zu führen, und dafür gelten eigene Anforderungen und ein eigener Zeitplan. Was dabei im Einzelnen zu tun ist und welche Schritte vorher anstehen, haben wir in unserem Beitrag zu elektronischen Entgeltunterlagen und dem euBP-Verfahren ab 2027 zusammengestellt.
Dieselbe elektronische Ablage berührt übrigens auch die Mitarbeiterseite, nur aus einer anderen Richtung. Wenn Abrechnungen und Bescheinigungen ohnehin digital entstehen, liegt die digitale Bereitstellung an die Beschäftigten nahe und erspart das monatliche Kuvertieren. Wie das in der Praxis aussieht, zeigt unser Beitrag zu digitalen Lohndokumenten für Mitarbeiter.
Was Sie zum Jahreswechsel 2026/2027 vernichten dürfen
Der Jahreswechsel ist der klassische Termin für die Archivdurchsicht. Wichtig ist die Vorbemerkung: Pauschal datieren lassen sich nur die kalenderjahrgebundenen Fristen aus Abgabenordnung, Handelsgesetzbuch und Einkommensteuergesetz. Die Frist nach § 28f Abs. 1 SGB IV lässt sich so nicht berechnen, weil sie an Ihre individuelle letzte Betriebsprüfung gekoppelt ist.
Diese Rechnung gilt zum Jahreswechsel 2026/2027 für die kalenderjahrgebundenen Unterlagen.
- Bücher, Inventare und Jahresabschlüsse mit letzter Eintragung 2016: Die Zehn-Jahres-Frist nach § 147 Abs. 3 AO und § 257 Abs. 4 HGB beginnt mit dem Schluss des Jahres 2016 und endet am 31.12.2026. Die Vernichtung ist ab dem 1.1.2027 zulässig.
- Buchungsbelege mit Fristbeginn Ende 2018: Die Acht-Jahres-Frist endet am 31.12.2026. Auch hier ist die Vernichtung ab dem 1.1.2027 zulässig.
- Lohnkonten mit letzter Lohnzahlung 2020: 2026 ist das sechste auf 2020 folgende Kalenderjahr, die Frist nach § 41 EStG endet am 31.12.2026. Vernichtung ab dem 1.1.2027.
In jede Archivanweisung gehört dazu ein Warnhinweis. SV-Entgeltunterlagen dürfen nach diesem Schema nicht entsorgt werden. Für sie gilt weiterhin allein die Kopplung an die letzte Betriebsprüfung, also die Aufbewahrung bis zum Ablauf des darauffolgenden Kalenderjahres. Im selben Schredder-Durchgang wie die Lohnkonten gehen im Zweifel genau die Nachweise verloren, die der Prüfer als Erstes sehen will.
Typische Fehler beim Aufbewahren von Lohnunterlagen
Der häufigste Fehler ist die Sortierung des gesamten Bestands nach einer einzigen Frist. In der Praxis ist das meist die bekannteste Zahl, die zehn Jahre. Die Folge ist doppelt unangenehm: Buchungsbelege liegen zwei Jahre länger als nötig, Lohnkonten sogar vier, während Unterlagen mit längeren Anforderungen dieselbe Behandlung bekommen. Die Korrektur ist simpel: Sortieren Sie nach Dokumenttyp und hinterlegen Sie je Typ die Frist aus der Tabelle oben.
Ebenso teuer wird die Vernichtung von Papier, bevor das elektronische Abbild gesichert ist. Nach der Entsorgung des Kartons trägt allein die elektronische Ablage die Nachweispflicht. Erfüllt diese die GoBD-Anforderungen an Nachvollziehbarkeit und Unveränderbarkeit nicht, steht am Ende weder Papier noch ein belastbares Abbild zur Verfügung.
Beim Fristbeginn rechnen viele ab dem Erstellungsdatum. Die Frist beginnt mit dem Schluss des Kalenderjahres, nicht mit dem Beleg- oder Zahlungsdatum. Ab dem Tag der Entstehung gerechnet, verschiebt sich das Enddatum um bis zu zwölf Monate nach vorne, und die Unterlagen landen zu früh im Schredder. Notieren Sie deshalb im Archiv zu jedem Ordner das errechnete Fristende.
Der vierte Fehler kostet erst im Prüfungsfall Geld. SV-Entgeltunterlagen stehen in vielen Archivplänen mit einer festen Jahreszahl und werden dann nach Schema entsorgt, und bei der nächsten Prüfung fehlt genau der Nachweis, den § 28f Abs. 1 SGB IV verlangt. Diese Lücke lässt sich nachträglich nicht mehr schließen. Das Datum der letzten Betriebsprüfung gehört deshalb an eine zentrale Stelle, aus der sich das Fristende jederzeit ableiten lässt.
Die komplette Personalakte pauschal zu löschen, trifft die falschen Dokumente. Auch wenn der Großteil einer Akte nach einigen Jahren entbehrlich wird, können einzelne Unterlagen deutlich länger gebraucht werden, allen voran Unterlagen mit Bezug zur betrieblichen Altersversorgung. Trennen Sie diese Dokumente frühzeitig ab und bewerten Sie jede Gruppe für sich.
Häufige Fragen zum Thema Lohnabrechnung aufbewahren
Wie lange muss ein Arbeitgeber Lohnunterlagen aufbewahren?
Das hängt vom Dokumenttyp ab. Lohnkonten sechs Jahre nach § 41 Abs. 1 EStG, Buchungsbelege acht Jahre nach § 147 Abs. 3 AO und § 257 Abs. 4 HGB, Bücher, Inventare und Jahresabschlüsse zehn Jahre. Die Entgeltunterlagen der Sozialversicherung bleiben bis zum Ablauf des auf die letzte Betriebsprüfung folgenden Kalenderjahres im Bestand.
Was muss sechs und was muss zehn Jahre aufbewahrt werden?
Sechs Jahre gelten für Lohnkonten nach § 41 EStG sowie für empfangene und abgesandte Handels- oder Geschäftsbriefe nach § 147 AO und § 257 HGB. Sonstige für die Besteuerung bedeutsame Unterlagen fallen nach § 147 Abs. 1 Nr. 5 AO ebenfalls unter die Sechs-Jahres-Frist. Zehn Jahre gelten für Bücher und Aufzeichnungen, Inventare, Jahresabschlüsse, Lageberichte und die Eröffnungsbilanz. Dazwischen liegen die Buchungsbelege mit acht Jahren.
Welche Unterlagen dürfen zum Jahreswechsel 2026/2027 vernichtet werden?
Bücher, Inventare und Jahresabschlüsse mit letzter Eintragung 2016, Buchungsbelege mit Fristbeginn Ende 2018 und Lohnkonten mit letzter Lohnzahlung 2020. Alle drei Fristen enden am 31.12.2026, die Vernichtung ist ab dem 1.1.2027 zulässig. Entgeltunterlagen der Sozialversicherung gehören ausdrücklich nicht in diesen Durchgang.
Wie lange muss man Personalakten nach dem Ausscheiden eines Mitarbeiters aufbewahren?
Der Zeitpunkt richtet sich nach dem Dokument mit der längsten Einzelfrist in der Akte. Solange dessen Frist läuft, bleibt die Akte vollständig im Bestand. Unterlagen mit Bezug zur betrieblichen Altersversorgung sollten Sie dabei getrennt betrachten, weil Ansprüche daraus nach § 18a BetrAVG erst in 30 Jahren verjähren.
Wie lange muss ich als Arbeitnehmer meine Gehaltsabrechnung aufbewahren?
Privatpersonen entscheiden selbst, wie lange sie ihre Abrechnungen aufheben, denn eine gesetzliche Aufbewahrungspflicht gibt es dafür nicht. Die Verbraucherzentrale empfiehlt, Gehaltsabrechnungen mindestens so lange zu behalten, bis die Lohnsteuerbescheinigung vorliegt und kontrolliert wurde, und die jährlichen Lohnsteuerbescheinigungen möglichst bis zur Rente aufzubewahren.
Fazit: Fristen im Griff, ohne dass es Chefsache bleibt
Drei Rechtsgebiete, drei Fristlogiken, eine gemeinsame Regel: Die längste einschlägige Frist gewinnt, und im Zweifel ist Dokumentieren die bessere Entscheidung als Vernichten. Steuer- und Handelsrecht arbeiten mit festen Jahreswerten ab dem Schluss des Kalenderjahres, das Sozialversicherungsrecht mit einem Ereignis, nämlich Ihrer letzten Betriebsprüfung. Eine saubere Trennung dieser beiden Logiken erledigt den größten Teil des Themas.
Bleibt der Aufwand, das Jahr für Jahr nachzuhalten, neben Abrechnungslauf, Meldungen und Jahresabschluss. LohnDialog ist ein Familienunternehmen in 2. Generation und bringt 35 Jahre Erfahrung in der Lohn- und Gehaltsabrechnung mit, als Full-Service mit persönlicher Betreuung.
Wenn Sie die monatliche Abrechnung aus dem eigenen Haus geben möchten: Sprechen Sie mit unseren Experten über die Full-Service-Entgeltabrechnung. Zwei Dinge braucht es dafür in jedem Fall im eigenen Archivkonzept, ganz gleich, wer abrechnet: eine Sortierung nach Dokumenttyp und das Datum der letzten Betriebsprüfung. Sind beide Punkte sauber geführt, wird das Aufbewahren der Lohnabrechnung zur Routine und der Dezember wieder planbar.


