Die Budgetrunde für 2027 läuft, und die Geschäftsführung hält bei einer Zeile inne: Warum steigen die Arbeitgeberanteile für die Führungskräfte stärker als für den Rest der Belegschaft? Die Beitragsbemessungsgrenze 2027 in der Krankenversicherung steigt deutlich stärker als in normalen Jahren, weil ein Gesetz 300 Euro im Monat zusätzlich auf die übliche Anpassung legt. Laut einem Regierungsentwurf vom 30. September 2026 soll die Pflegeversicherung diesen Schritt erstmals mitgehen.
Hier finden Sie, was das je Beschäftigtem kostet, welche Mitarbeitenden betroffen sind und was sich für privat Versicherte ändert. Alle Rechenbeispiele sind mit den Beitragssätzen 2026 gerechnet. Den durchschnittlichen Zusatzbeitrag für 2027 gibt das Bundesministerium für Gesundheit erst bis zum 1. November 2026 bekannt.
Beitragsbemessungsgrenze 2027: was feststeht und was noch Entwurf ist
Für die Planung helfen drei Ebenen. Das Gesetz legt den Mechanismus für die Krankenversicherung fest, ein Regierungsentwurf will die Pflegeversicherung daran koppeln, und eine Verordnung setzt am Ende die Euro-Beträge fest. Nur die erste Ebene ist bereits geltendes Recht.
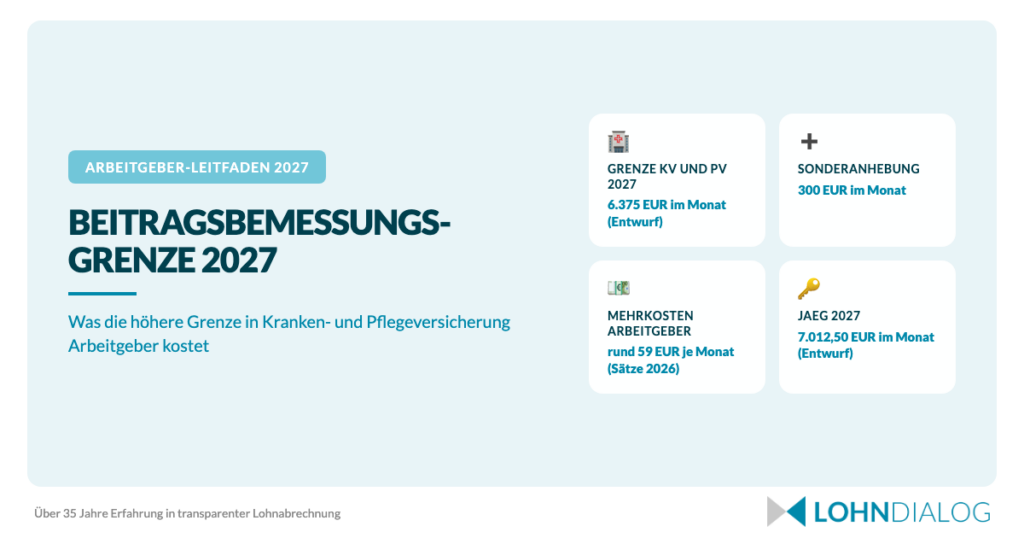
Das GKV-Beitragssatzstabilisierungsgesetz (BGBl. 2026 I Nr. 228) ist verkündet. Es bestimmt in § 223 Abs. 4 SGB V, dass die Beitragsbemessungsgrenze der Krankenversicherung 2027 der Jahresarbeitsentgeltgrenze nach § 6 Abs. 7 SGB V zuzüglich 3.600 Euro im Jahr entspricht. Das sind 300 Euro im Monat zusätzlich zur regulären Anpassung an die Lohnentwicklung.
Für die Pflegeversicherung ist dieser Schritt bisher nur geplant. Das Kabinett hat am 30. September 2026 den Entwurf eines Pflegeneuordnungsgesetzes (PNOG) beschlossen. Er koppelt die Beitragsbemessungsgrenze der Pflegeversicherung an die neue Grenze der Krankenversicherung, einschließlich der Sonderanhebung um 300 Euro. Die Rechtsgrundlage dazu lesen Sie weiter unten. Bundestag und Bundesrat müssen dem Entwurf noch zustimmen, geplantes Inkrafttreten ist der 1. Januar 2027.
Die konkreten Euro-Beträge legt die Sozialversicherungsrechengrößen-Verordnung 2027 fest. Das Bundeskabinett hat die Verordnung am 7. Oktober 2026 beschlossen. Jetzt muss noch der Bundesrat zustimmen. Die Werte sind gegenüber dem Referentenentwurf vom 21. September 2026 unverändert.
| Rechengröße | 2026 pro Monat | 2027 pro Monat, laut Kabinettsbeschluss (Zustimmung des Bundesrates steht aus) |
|---|---|---|
| Beitragsbemessungsgrenze Krankenversicherung | 5.812,50 EUR | 6.375 EUR |
| Beitragsbemessungsgrenze Pflegeversicherung | 5.812,50 EUR | 6.375 EUR laut Regierungsentwurf PNOG (noch nicht beschlossen) |
| Jahresarbeitsentgeltgrenze (allgemein) | 6.450 EUR | 7.012,50 EUR |
| Beitragsbemessungsgrenze Renten- und Arbeitslosenversicherung | 8.450 EUR | 8.850 EUR |
Quellen: Werte 2026 aus der Sozialversicherungsrechengrößen-Verordnung 2026, Werte 2027 aus der vom Bundeskabinett am 7. Oktober 2026 beschlossenen Verordnung und, für die Pflegeversicherung, aus dem Gesetzentwurf der Bundesregierung zum PNOG. Der Verordnung muss der Bundesrat noch zustimmen, der PNOG-Entwurf ist noch nicht beschlossen.
Grundlage der regulären Anpassung ist laut Verordnung eine Lohnentwicklung von 4,38 Prozent im Jahr 2025. Die Renten- und Arbeitslosenversicherung erhält laut Verordnung nur diese reguläre Anpassung, ohne Sonderanhebung.
Was die höhere Grenze Arbeitgeber je Beschäftigtem kostet
Der Arbeitgeber trägt nach § 249 Abs. 1 SGB V die Hälfte der Krankenversicherungsbeiträge, einschließlich des Zusatzbeitrags. Gerechnet mit den Beitragssätzen 2026 ergibt sich der Satz aus dem allgemeinen Beitragssatz von 14,6 Prozent nach § 241 SGB V und dem durchschnittlichen Zusatzbeitrag von 2,9 Prozent, geteilt durch zwei. Der Arbeitgeberanteil in der Krankenversicherung liegt damit bei 8,75 Prozent. In der Pflegeversicherung gilt seit dem 1. Januar 2025 ein Beitragssatz von 3,6 Prozent, der Arbeitgeberanteil beträgt 1,8 Prozent. Die Begründung zum PNOG-Entwurf bestätigt diesen bereits geltenden Satz ausdrücklich.
Für die Sonderanhebung allein ist die Rechnung kurz: 300 Euro mal 8,75 Prozent ergeben 26,25 Euro im Monat zusätzlich in der Krankenversicherung. Folgt die Pflegeversicherung laut PNOG-Entwurf demselben Wert, kommen 300 Euro mal 1,8 Prozent hinzu, also 5,40 Euro im Monat. Den übrigen Anstieg liefert die reguläre Anpassung laut Verordnung.
| Mehrkosten des Arbeitgebers je Beschäftigtem mit Entgelt ab 6.375 EUR im Monat | pro Monat | pro Jahr |
|---|---|---|
| Krankenversicherung (Grenze von 5.812,50 auf 6.375 EUR) | 49,22 EUR | 590,63 EUR |
| davon Sonderanhebung um 300 EUR | 26,25 EUR | 315,00 EUR |
| Pflegeversicherung, laut Regierungsentwurf PNOG (Grenze von 5.812,50 auf 6.375 EUR) | 10,13 EUR | 121,50 EUR |
| Zusammen | 59,35 EUR | 712,13 EUR |
Gerechnet mit den Beitragssätzen 2026 (Arbeitgeberanteil Krankenversicherung 8,75 Prozent, Pflegeversicherung 1,8 Prozent, außerhalb Sachsens). Grenzwerte 2027 laut Kabinettsbeschluss vom 7. Oktober 2026 (Zustimmung des Bundesrates steht aus) und laut Regierungsentwurf PNOG vom 30. September 2026 (noch nicht beschlossen).
Für das Budget multiplizieren Sie den Jahresbetrag mit der Zahl der betroffenen Beschäftigten. Laut PNOG-Entwurf sind das bei fünf Beschäftigten oberhalb der neuen Grenze 3.560,63 Euro im Jahr, bei 20 Beschäftigten 14.242,50 Euro. Sobald der Zusatzbeitrag für 2027 feststeht, verschiebt sich auch dieser Betrag noch einmal.
Auf der Arbeitnehmerseite fällt derselbe Betrag an, weil Kranken- und Pflegeversicherung hälftig getragen werden. Das Nettoentgelt der betroffenen Beschäftigten sinkt 2027 entsprechend. Bei kinderlosen Beschäftigten kommt in der Pflegeversicherung ein eigener Beitragszuschlag hinzu, den allein die Beschäftigten tragen. Laut PNOG-Entwurf steigt dieser Zuschlag zum 1. Januar 2027 von 0,6 auf 0,9 Beitragssatzpunkte. In Sachsen gilt bei der Aufteilung der Pflegeversicherung eine historisch begründete Ausnahme, dort weichen die Anteile ab.
Welche Beschäftigten betroffen sind
Die Mehrkosten betreffen nur Beschäftigte, deren beitragspflichtiges Entgelt über 5.812,50 Euro im Monat liegt, der Grenze von 2026. Für alle darunter ändert sich durch die neue Grenze an den Beiträgen nichts. Die volle Mehrbelastung aus der Tabelle entsteht ab 6.375 Euro im Monat, dem Wert laut Kabinettsbeschluss und laut PNOG-Entwurf.
Zwischen beiden Werten steigen die Beiträge anteilig. Bei einem Monatsentgelt von 6.000 Euro zahlt der Arbeitgeber 2027 rund 19,78 Euro im Monat mehr, gerechnet mit den Beitragssätzen 2026 und den Entwurfswerten. Dieses Entgelt liegt unter beiden möglichen Pflegeversicherungs-Grenzen, deshalb wird der gesamte Teil oberhalb von 5.812,50 Euro in Kranken- und Pflegeversicherung zusätzlich beitragspflichtig.
Für geringfügig Beschäftigte am unteren Ende der Lohnskala gelten eigene Schwellen, die wir im Beitrag zur Minijob-Grenze 2027 beschreiben.
Einmalzahlungen wie Boni oder Urlaubsgeld führen in der Praxis oft zu Fehlern. Sie werden gegen die anteilige Beitragsbemessungsgrenze des Jahres gerechnet, und eine höhere Grenze macht 2027 einen größeren Teil davon beitragspflichtig. Bei Zahlungen im ersten Quartal kommt zusätzlich die Märzklausel ins Spiel, die eine Einmalzahlung unter bestimmten Voraussetzungen dem Vorjahr zuordnet. Dann gilt für diese Zahlung noch die Grenze von 2026.
Hat ein Beschäftigter mehrere versicherungspflichtige Beschäftigungen, zählt für die Grenze die Summe der Entgelte, und die Beiträge werden anteilig auf die Arbeitgeber verteilt.
Jahresarbeitsentgeltgrenze 2027 und private Krankenversicherung
Die höhere JAEG entscheidet mit darüber, welche Beschäftigten 2027 in die private Krankenversicherung wechseln können. § 6 Abs. 4 SGB V setzt dafür zwei Bedingungen. Das regelmäßige Entgelt muss die Grenze im laufenden Jahr überschreiten und auch die Grenze, die ab dem 1. Januar des Folgejahres gilt. Liegt es unter der neuen Grenze, endet die Versicherungspflicht nicht.
Ein Beschäftigter mit einem regelmäßigen Entgelt über 6.450 Euro im Monat hat die Grenze 2026 überschritten. Liegt sein Entgelt unter 7.012,50 Euro, dem Wert laut Kabinettsbeschluss vom 7. Oktober 2026, bleibt er 2027 in der gesetzlichen Krankenversicherung pflichtversichert. Ohne die Sonderanhebung wäre ein Teil dieser Beschäftigten zum Jahreswechsel versicherungsfrei geworden.
Beschäftigte, die bereits am 31. Dezember 2026 wegen Überschreitens der Grenze versicherungsfrei und privat versichert sind, haben Bestandsschutz. Für sie setzt die Verordnung nach § 6 Abs. 8 SGB V einen eigenen Wert fest, der 2027 nur regulär angepasst wird. Prüfen Sie im Personalstamm, welche privat Versicherten unter diese Regel fallen.
Arbeitgeberzuschuss zur privaten Kranken- und Pflegeversicherung
Für privat versicherte Beschäftigte zahlen Sie einen Arbeitgeberzuschuss nach § 257 SGB V und § 61 SGB XI. Er entspricht dem Betrag, den Sie bei gesetzlicher Versicherung als Arbeitgeberanteil tragen würden, höchstens aber der Hälfte des tatsächlich gezahlten Beitrags. Die höhere Grenze hebt deshalb den möglichen Höchstzuschuss an. Ob er ausgeschöpft wird, hängt vom Tarif des Beschäftigten ab.
Gerechnet mit den Beitragssätzen 2026 liegt der Höchstzuschuss 2026 bei 613,22 Euro im Monat, davon 508,59 Euro für die Kranken- und 104,63 Euro für die Pflegeversicherung. Mit den Grenzwerten laut Kabinettsbeschluss und laut PNOG-Entwurf steigt er 2027 rechnerisch auf 672,56 Euro im Monat, davon 557,81 Euro für die Kranken- und 114,75 Euro für die Pflegeversicherung, ebenfalls mit den Beitragssätzen 2026 und außerhalb Sachsens gerechnet.
Pflegeversicherung 2027: folgt die Grenze der Krankenversicherung?
Bis 2026 galt in Kranken- und Pflegeversicherung dieselbe Beitragsbemessungsgrenze, beide hingen am Wert nach § 6 Abs. 7 SGB V. Mit dem GKV-Beitragssatzstabilisierungsgesetz hat sich das zunächst nur für die Krankenversicherung geändert, die seither eine eigene Grenze nach § 223 Abs. 4 SGB V hat. Der Kabinettsentwurf zum Pflegeneuordnungsgesetz vom 30. September 2026 soll diesen Unterschied wieder schließen.
Nach Art. 1 Nr. 48 b des PNOG-Entwurfs wird in § 55 Abs. 2 SGB XI die Angabe "§ 6 Abs. 7 des Fünften Buches festgelegten Jahresarbeitsentgeltgrenze" durch "§ 223 Absatz 4 des Fünften Buches festgelegten Beitragsbemessungsgrenze" ersetzt. Die Pflegeversicherung würde damit nicht mehr an die allgemeine Jahresarbeitsentgeltgrenze, sondern direkt an die neue Beitragsbemessungsgrenze der Krankenversicherung anknüpfen, einschließlich der 300-Euro-Sonderanhebung. Die Pressemitteilung des Bundesgesundheitsministeriums zum Kabinettsbeschluss bestätigt diesen Schritt. Es handelt sich um einen Regierungsentwurf: Bundestag und Bundesrat müssen noch zustimmen, geplant ist das Inkrafttreten zum 1. Januar 2027.
Scheitert das PNOG im Gesetzgebungsverfahren oder verzögert es sich über den Jahreswechsel hinaus, gilt für die Pflegeversicherung weiter der heutige Normtext: Die Grenze folgt dann der Jahresarbeitsentgeltgrenze nach § 6 Abs. 7 SGB V, die laut Kabinettsbeschluss 2027 bei 6.075 Euro im Monat liegt und damit niedriger ausfällt als die Grenze der Krankenversicherung.
Der PNOG-Entwurf ändert noch einen zweiten Wert in der Pflegeversicherung: Der Kinderlosenzuschlag nach § 55 Abs. 3 SGB XI soll zum 1. Januar 2027 von 0,6 auf 0,9 Beitragssatzpunkte steigen. Diesen Zuschlag tragen nach § 58 Abs. 1 SGB XI allein die Beschäftigten.
Was Sie in Lohnsoftware und Personalkostenplanung umstellen
Für die Januarabrechnung 2027 hängt die Grenze der Pflegeversicherung vom Stand des PNOG ab. Gehen Sie die folgenden Punkte vor dem Jahreswechsel durch.
- Grenzwerte hinterlegen: die Beitragsbemessungsgrenze der Krankenversicherung, die der Pflegeversicherung, dazu die allgemeine JAEG, die Grenze für Bestandsfälle nach § 6 Abs. 8 SGB V und die Höchstbeträge für den Arbeitgeberzuschuss.
- Gesetzesstand im Dezember prüfen: Mit PNOG-Beschluss gilt für die Pflegeversicherung derselbe Wert wie für die Krankenversicherung, ohne Beschluss der niedrigere Wert nach geltendem Normtext. Hinterlegen Sie den passenden Grenzwert.
- Update-Weg klären: Spielt Ihr Softwareanbieter die Werte per Update ein, oder pflegen Sie sie selbst? Legen Sie fest, wer das übernimmt, und kontrollieren Sie die erste Januarabrechnung gezielt bei Entgelten über 5.812,50 Euro.
- Budget rechnen: Planen Sie mit den Werten laut Kabinettsbeschluss und PNOG-Entwurf und passen Sie die Zahlen an, falls Bundesrat oder Bundestag noch etwas ändern. Den durchschnittlichen Zusatzbeitrag für 2027 gibt das Ministerium nach § 242a SGB V bis zum 1. November 2026 bekannt.
- Versicherungsstatus prüfen: Gleichen Sie ab, welche heute gesetzlich pflichtversicherten Beschäftigten zwischen der JAEG 2026 und der JAEG 2027 liegen. Diese Gruppe bleibt 2027 pflichtversichert. Für bereits privat Versicherte gilt die Bestandsschutzregel nach § 6 Abs. 8 SGB V.
- Beschäftigte informieren: Mitarbeitende mit Entgelten über 5.812,50 Euro sehen im Januar ein niedrigeres Netto. Eine kurze Information vorab erspart Rückfragen in der Personalabteilung.
Für die Grenzen der betrieblichen Altersversorgung ist allein die Rentenversicherung maßgeblich. Die steuerfreien 8 Prozent nach § 3 Nr. 63 EStG und die beitragsfreien 4 Prozent nach der Sozialversicherungsentgeltverordnung beziehen sich auf die Beitragsbemessungsgrenze der allgemeinen Rentenversicherung, die laut Kabinettsbeschluss regulär auf 8.850 Euro im Monat steigt. Wie Sie den Zuschuss berechnen, lesen Sie in unserem Beitrag zum Arbeitgeberzuschuss zur betrieblichen Altersvorsorge.
Die Rechengrößen sind nur ein Teil des Jahreswechsels. Wie viel sich zu einem Jahresbeginn insgesamt ändern kann, zeigt unser Überblick über die Änderungen in der Lohnabrechnung 2026.
Häufige Fragen zur Beitragsbemessungsgrenze 2027
Wie hoch ist die Beitragsbemessungsgrenze 2027 in der Krankenversicherung?
Das Bundeskabinett hat am 7. Oktober 2026 6.375 Euro im Monat oder 76.500 Euro im Jahr beschlossen. Der Bundesrat muss noch zustimmen. Darin steckt die gesetzliche Sonderanhebung um 3.600 Euro im Jahr. Im Jahr 2026 liegt die Grenze bei 5.812,50 Euro im Monat.
Gilt die Anhebung auch für die Pflegeversicherung?
Laut dem Regierungsentwurf zum Pflegeneuordnungsgesetz vom 30. September 2026 ja. Die Pflegeversicherung soll künftig dieselbe Beitragsbemessungsgrenze wie die Krankenversicherung erhalten, also ebenfalls 6.375 Euro im Monat. Bundestag und Bundesrat müssen dem Entwurf noch zustimmen.
Ab wann gilt die neue Grenze?
Ab dem 1. Januar 2027. Für die Krankenversicherung steht die Sonderanhebung mit dem GKV-Beitragssatzstabilisierungsgesetz bereits fest. Für die Pflegeversicherung hängt es vom weiteren Gesetzgebungsverfahren zum PNOG ab. Die genauen Euro-Beträge setzt die Verordnung fest, der der Bundesrat noch zustimmen muss.
Verlieren privat Versicherte 2027 ihre Versicherungsfreiheit?
Beschäftigte, die am 31. Dezember 2026 wegen Überschreitens der Grenze versicherungsfrei und privat versichert sind, behalten ihren Status. Nach § 6 Abs. 8 SGB V gilt für sie 2027 eine Grenze, die nur regulär steigt. Die höhere Grenze trifft vor allem Beschäftigte, die erst zum Jahreswechsel in die private Krankenversicherung wechseln möchten.
Gilt die Anhebung auch für die Rentenversicherung?
Nein. Die Sonderanhebung betrifft die Krankenversicherung, laut PNOG-Entwurf die Pflegeversicherung, und die allgemeine JAEG. Für die Renten- und Arbeitslosenversicherung sieht der Entwurf die reguläre Anpassung von 8.450 auf 8.850 Euro im Monat vor.
Was ändert sich beim Kinderlosenzuschlag 2027?
Der PNOG-Entwurf hebt den Zuschlag in der Pflegeversicherung zum 1. Januar 2027 von 0,6 auf 0,9 Beitragssatzpunkte an. Diesen Zuschlag zahlen allein die kinderlosen Beschäftigten, der Arbeitgeberanteil bleibt davon unberührt.
Muss ich als Arbeitgeber etwas beantragen?
Die Grenzen gelten kraft Gesetz und Verordnung, ohne Antrag. Sie hinterlegen die neuen Werte ab der Januarabrechnung in der Lohnsoftware und prüfen, welche Beschäftigten betroffen sind.
Den Jahreswechsel abgeben: wie LohnDialog die neuen Grenzen umsetzt
Der Bundesrat muss der Verordnung noch zustimmen, der Zusatzbeitrag kommt Anfang November, und das PNOG durchläuft noch Bundestag und Bundesrat. Zum 1. Januar müssen die richtigen Grenzen trotzdem im System stehen.
LohnDialog ist ein Familienunternehmen in zweiter Generation mit 35 Jahren Erfahrung in der Lohn- und Gehaltsabrechnung. Über 40 Lohnexperten verfolgen den Gesetzgebungsstand zum Jahreswechsel und pflegen die Rechengrößen als festen Teil der laufenden Abrechnung. Dazu gehört auch der Blick darauf, welche Beschäftigten von den neuen Grenzen betroffen sind.
Was die ausgelagerte Abrechnung abdeckt, steht in der Übersicht zur Entgeltabrechnung. Für Ihren Fall buchen Sie ein Kennenlerngespräch über 30 Minuten.