Anfang August, die halbe Belegschaft ist im Urlaub, und die einzige Kollegin, die den Lohnlauf sicher beherrscht, ist ab kommender Woche drei Wochen weg. Der Abrechnungslauf für den Monat fällt mitten in ihre Abwesenheit. Genau in dieser Konstellation stellt sich für viele HR- und Payroll-Verantwortliche jedes Jahr dieselbe Frage: Wer organisiert die Vertretung für die Lohnabrechnung im Urlaub, damit der Betrieb pünktlich und korrekt abrechnet?
Die unbequeme Wahrheit vorweg: Die Abrechnung wartet nicht auf die Rückkehr. Lohnsteuer-Anmeldung und Sozialversicherungsbeiträge haben feste Termine, die auch in der Urlaubszeit gelten. Wenn das gesamte Wissen an einer einzigen Person hängt, wird selbst der lange geplante Urlaub zum Risiko für Fristen, für die pünktliche Nettozahlung an Ihre Mitarbeiter und für die Nerven im ganzen Team.
Dieser Beitrag beschäftigt sich mit dem planbaren Fall: Der Urlaubstermin steht fest, die Übergabe lässt sich vorbereiten. Das gilt für jeden Betrieb, in dem eine oder wenige Personen die Lohnabrechnung tragen, vom kleinen Handwerksbetrieb bis zum Mittelständler mit mehreren Hundert Beschäftigten. Wir zeigen Ihnen, welche Termine im Sommer unverrückbar sind, wie Sie die Übergabe sauber aufsetzen und wann sich eine dauerhafte, planbare Vertretung mehr lohnt als jede Notlösung.
Warum die Sommerabrechnung im August zum Engpass wird
Die Lohnabrechnung ist kein Projekt, das sich in ruhigere Wochen schieben lässt. Sie ist ein monatlicher Pflichttermin mit gesetzlich fixierten Fristen. Und genau dieser Pflichttermin kollidiert im Sommer mit der Haupturlaubszeit: Die Person, die abrechnet, will in den Urlaub, und die Aushilfen für die Saison müssen zusätzlich angemeldet und abgerechnet werden. Die Arbeit wird also mehr, während die Kapazität in der Lohnbuchhaltung sinkt.
Der eigentliche Knackpunkt ist die Einzelabhängigkeit. In vielen Betrieben liegen das Fachwissen, die Systemzugänge, die Kennwörter und die Kenntnis der kniffligen Sonderfälle bei genau einer Person. Fällt diese Person planbar für drei Wochen aus, fehlt oft nicht nur die Arbeitskraft, sondern das komplette Prozesswissen. Wer soll wissen, wie die Schichtzuschläge dieses einen Mitarbeiters berechnet werden oder welche Pfändung gerade läuft?
Wichtig ist eine saubere Abgrenzung: Es geht hier um den geplanten Urlaub, bei dem der Termin lange feststeht und eine Übergabe vorab möglich ist. Der Fokus liegt deshalb auf Vorbereitung, nicht auf Krisenreaktion. Fällt Ihre Lohnkraft dagegen ungeplant aus, etwa durch Krankheit oder eine kurzfristige Kündigung, gelten andere Spielregeln. Wie Sie einen ungeplanten Ausfall der Lohnbuchhaltung auffangen, lesen Sie in unserem Beitrag zur Ausfallsicherheit der Lohnbuchhaltung.
Für den planbaren Fall gilt: Sie haben Zeit, es richtig zu machen. Diese Zeit sollten Sie nutzen, denn eine gute Vorbereitung entscheidet darüber, ob der Sommer geräuschlos durchläuft oder ob im September eine Nachbearbeitung mit Korrekturmeldungen ansteht.
Lohnabrechnung im Urlaub: Wer macht das eigentlich?
Wenn die zuständige Lohnkraft in den Urlaub geht, gibt es in der Praxis vier Wege. Jeder hat seine Berechtigung, aber auch seine Grenzen.
- Eine interne Vertretung einarbeiten: Eine Kollegin oder ein Kollege übernimmt für die Zeit des Urlaubs. Das setzt voraus, dass diese Person die Abläufe kennt oder rechtzeitig eingelernt wird.
- Den Lohnlauf vorziehen: Die Abrechnung wird vor dem Urlaub erledigt. Das funktioniert nur, wenn alle abrechnungsrelevanten Daten früh genug feststehen.
- Den Termin riskieren: Es wird auf die Rückkehr gewartet und gehofft, dass die Frist noch reicht. Diese Variante ist die gefährlichste und sollte nie eine bewusste Strategie sein.
- Die Abrechnung dauerhaft an ein Lohnbüro abgeben: Die Vertretung ist dann keine jährliche Sonderaufgabe mehr, sondern Teil des Betriebsmodells beim Dienstleister.
Bei der internen Vertretung lohnt sich ehrliche Selbstprüfung. Eine kurzfristig eingearbeitete Kollegin kennt Schichtmodelle, Zuschläge, Pfändungen und die individuellen Sonderfälle Ihrer Belegschaft nicht in derselben Tiefe wie die eigentliche Fachkraft. Fehler in der Vertretung fallen deshalb oft erst später auf, wenn ein Mitarbeiter sich über sein Netto wundert oder eine Meldung nicht stimmt. Und genau solche systematischen Fehler sind es, die bei einer späteren Prüfung teuer werden.
Dazu kommt der Medienbruch. Ohne geteilte Systemzugänge, hinterlegte Vertretungsrechte und nachvollziehbar dokumentierte Abläufe steht die Vertretung vor verschlossenen Türen: Sie kennt das Passwort nicht, findet die letzte Meldung nicht oder weiß nicht, welche Datei die aktuelle ist. Die Vertretung der Lohnabrechnung im Urlaub scheitert in der Praxis selten am guten Willen und häufig an fehlenden Zugängen und undokumentierten Prozessen.
Am Ende hängen alle vier Wege am selben Punkt: an festen Terminen, die sich nicht verschieben lassen. Werfen wir deshalb einen genauen Blick darauf, welche Fristen im Sommer unverrückbar bleiben.
Welche Abrechnungstermine auch in der Urlaubszeit gelten
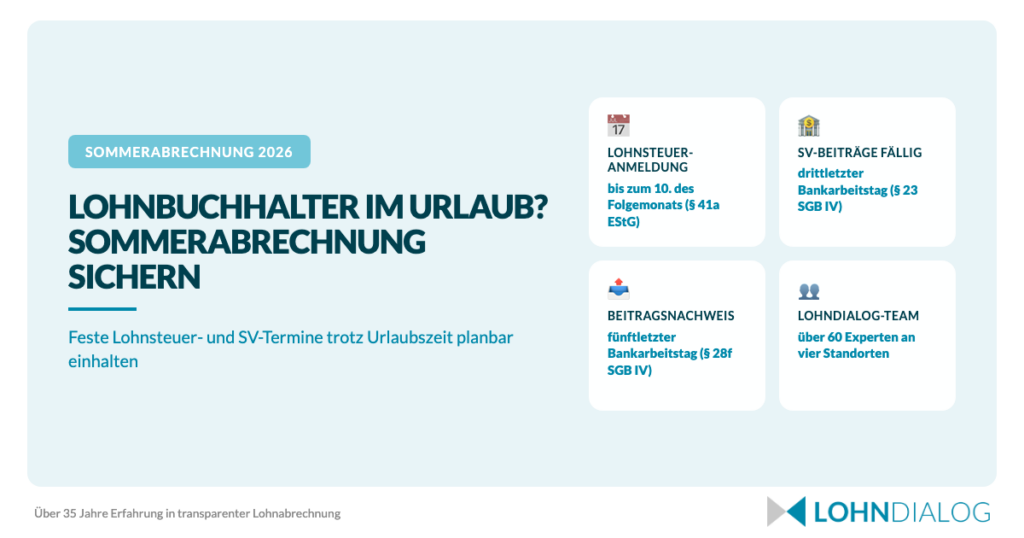
Die entscheidende Einsicht für die Urlaubsplanung in der Lohnbuchhaltung lautet: Die gesetzlichen Termine verschieben sich nicht, nur weil jemand im Urlaub ist. Sie laufen jeden Monat gleich weiter. Diese drei Pflichttermine bilden den Kern:
| Pflichttermin | Frist | Rechtsgrundlage |
|---|---|---|
| Lohnsteuer-Anmeldung an das Finanzamt | bis zum 10. des Folgemonats | § 41a Abs. 1 EStG |
| Beitragsnachweis an die Krankenkasse | zwei Arbeitstage vor Fälligkeit (fünftletzter Bankarbeitstag) | § 28f Abs. 3 SGB IV |
| Fälligkeit der Sozialversicherungsbeiträge | drittletzter Bankarbeitstag des Monats | § 23 Abs. 1 Satz 2 SGB IV |
Die Lohnsteuer-Anmeldung ist bei monatlichem Anmeldungszeitraum bis zum 10. des Folgemonats an das Finanzamt zu übermitteln. Das regelt § 41a Abs. 1 EStG. Fällt der 10. auf ein Wochenende oder einen Feiertag, verschiebt sich der Termin auf den nächsten Werktag, aber verlassen sollten Sie sich darauf nicht: Der Puffer ist knapp, und der 10. eines Monats liegt mitten in der Hauptreisezeit.
Bei der Sozialversicherung greifen zwei Termine ineinander. Die Gesamtsozialversicherungsbeiträge sind spätestens am drittletzten Bankarbeitstag des Monats fällig, in dem die Beschäftigung ausgeübt wird (§ 23 Abs. 1 Satz 2 SGB IV). Damit die Krankenkasse als Einzugsstelle den korrekten Betrag kennt, muss der Beitragsnachweis ihr zwei Arbeitstage vor Fälligkeit der Beiträge per Datenübertragung vorliegen (§ 28f Abs. 3 SGB IV). Da die Fälligkeit auf dem drittletzten Bankarbeitstag liegt, rückt der Nachweis-Termin faktisch auf den fünftletzten Bankarbeitstag des Monats. Für die Urlaubsplanung heißt das: Der arbeitsintensivste Teil der Monatsabrechnung liegt nicht am Monatsende, sondern schon einige Bankarbeitstage davor.
Und diese Termine stehen nicht allein. An- und Abmeldungen sowie die laufenden Meldungen zur Sozialversicherung sind ereignis- und fristgebunden. Sie pausieren nicht, wenn die Lohnkraft im Urlaub ist. Gerade im Sommer kommt hier zusätzliche Arbeit dazu, weil neue Aushilfen anzumelden sind.
Was passiert, wenn ein Termin reißt? Verspätete Zahlungen oder Meldungen können Zuschläge auslösen. Werden die Sozialversicherungsbeiträge verspätet gezahlt, fällt ein Säumniszuschlag von 1 Prozent des rückständigen, auf 50 Euro abgerundeten Betrags je angefangenem Monat der Säumnis an (§ 24 Abs. 1 SGB IV). Wird die Lohnsteuer-Anmeldung nicht rechtzeitig abgegeben, kann das Finanzamt dagegen einen Verspätungszuschlag festsetzen (§ 152 AO). Und systematische Fehler bleiben selten unentdeckt: Die Träger der Rentenversicherung prüfen die Arbeitgeber mindestens alle vier Jahre auf die Richtigkeit von Beitragszahlungen und Meldungen (§ 28p Abs. 1 SGB IV). Ein Urlaub, in dem stillschweigend Fristen gerissen oder Beträge falsch gemeldet werden, kann Sie also noch Jahre später einholen.
Die maßgeblichen Rechtsgrundlagen können Sie direkt nachlesen: § 41a EStG zur Lohnsteuer-Anmeldung, § 23 SGB IV zur Beitragsfälligkeit, § 28f SGB IV zum Beitragsnachweis und § 28p SGB IV zur Betriebsprüfung.
Abrechnungstermin trotz Urlaub sicher einhalten
Die gute Nachricht beim planbaren Urlaub: Wenn der Termin lange feststeht, lässt sich der Abrechnungslauf so vorbereiten, dass er auch ohne die zuständige Person durchläuft. Entscheidend ist, dass Sie die Übergabe nicht am Stichtag improvisieren, sondern mit Vorlauf aufsetzen. Diese Checkliste hilft, den Abrechnungstermin trotz Urlaub sicher einzuhalten:
- Datenlieferung mit Vorlauf: Stunden, Zu- und Abschläge sowie variable Bezüge früher als sonst erfassen und freigeben. Was normalerweise auf den letzten Drücker kommt, muss vor dem Urlaub stehen.
- Meldungen rechtzeitig anstossen: Ein- und Austritte, Krankmeldungen und die Anmeldungen für neue Sommer-Aushilfen frühzeitig auf den Weg bringen. Die An- und Abmeldungen zur Sozialversicherung laufen auch im Urlaub weiter und dulden keinen Aufschub.
- Freigabeprozess klären: Legen Sie fest, wer den Lohnlauf freigibt, wenn die verantwortliche Person nicht da ist. Eine Abrechnung, die fertig ist, aber nicht freigegeben wird, hilft niemandem.
- Zugänge und Vertretungsrechte vorher einrichten: Systemzugänge, Berechtigungen und Vertretungsrechte gehören vor den Urlaub eingerichtet, nicht an den Stichtag. Ein vergessenes Passwort kann eine ganze Abrechnung blockieren.
- Sonderfälle dokumentieren: Pfändungen, betriebliche Altersvorsorge, Dienstwagen und Schichtzuschläge schriftlich festhalten, damit die Vertretung nicht raten muss.
Der wirksamste Hebel gegen Medienbrüche ist die Digitalisierung der Übergabe. Wenn Daten über definierte Schnittstellen und ein Upload-Portal fließen statt über Zuruf, E-Mail-Anhang und lokale Excel-Datei, dann ist der Prozess nicht mehr an eine einzelne Person gebunden. Digitale Freigaben und dokumentierte Abläufe machen die Vertretung überhaupt erst möglich, weil jeder Berechtigte sieht, was zu tun ist und wo die Daten liegen.
Für die klassischen Meldethemen rund um An- und Abmeldungen sowie den Betriebsnummern-Service finden Sie die offiziellen Anlaufstellen im Arbeitgeber-Portal der Bundesagentur für Arbeit.
So gut eine Checkliste auch ist, sie hat eine Grenze: Sie hilft nur dann, wenn intern überhaupt jemand die Abrechnung in der nötigen Tiefe übernehmen kann. Genau an diesem Punkt entscheidet sich, wie Sie die Vertretung dauerhaft organisieren.
Vertretung für die Lohnbuchhaltung im Urlaub organisieren
Für die Vertretung der Lohnbuchhaltung im Urlaub gibt es im Kern zwei Modelle. Es lohnt sich, beide nüchtern gegeneinander abzuwägen, statt jedes Jahr aufs Neue zu improvisieren.
Das erste Modell ist die interne Vertretung. Sie brauchen dafür eine zweite, wirklich eingearbeitete Fachkraft, die die Abrechnung nicht nur theoretisch kennt, sondern regelmäßig übt. Denn Lohnabrechnung ist Übungssache: Wer die Software nur einmal im Jahr für drei Wochen bedient, macht mehr Fehler und braucht länger. Dazu kommen dokumentierte Prozesse, damit das Wissen nicht ausschließlich im Kopf einer Person steckt. In kleinen und mittleren Teams ist das selten dauerhaft leistbar. Eine zweite qualifizierte Kraft nur für den Urlaubsfall vorzuhalten, ist schlicht teuer und in der Praxis kaum zu rechtfertigen.
Das zweite Modell ist die externe Vertretung über ein Lohnbüro. Hier ist der entscheidende Unterschied struktureller Natur: Beim Dienstleister ist Vertretung Teil des Betriebsmodells und nicht die Ausnahme. Der Urlaub einer einzelnen Sachbearbeiterin verändert für Sie als Kunde nichts am Termin, weil ein eingespieltes Team im Hintergrund steht. Die Fristen aus dem vorigen Abschnitt sind das tägliche Geschäft des Dienstleisters, nicht ein Sonderfall, der einmal im Jahr Stress verursacht.
Ob sich das Abgeben der Abrechnung für Ihre konkrete Betriebsgröße rechnet, hängt von der Zahl Ihrer Mitarbeiter und der Menge Ihrer Sonderfälle ab. Eine Orientierung, ab wann sich die Auslagerung lohnt, finden Sie in unserem Beitrag zur Lohnabrechnung für kleine Unternehmen. Für den reinen Urlaubsfall gilt aber schon jetzt: Je mehr Sonderfälle und je weniger interne Redundanz Sie haben, desto größer ist der Vorteil einer Vertretung, die nicht an einer Person hängt.
Planbare Vertretung statt Einzelabhängigkeit: Full-Service für die Sommerabrechnung
Wenn Sie die interne Organisation der Urlaubsvertretung mit einem Full-Service-Lohnbüro vergleichen, treten die Unterschiede klar hervor. Die folgende Tabelle stellt beide Wege für den Urlaubsfall gegenüber:
| Frage | Interne Einzelkraft mit Urlaubsvertretung | Full-Service-Lohnbüro |
|---|---|---|
| Wer rechnet im Urlaub ab? | Eine kurzfristig eingearbeitete Kollegin, oft ohne volle Routine | Ein eingespieltes Team, für das Vertretung Alltag ist |
| Was passiert bei einem Termin am Fälligkeitstag? | Risiko, wenn die Vertretung Frist oder Prozess nicht kennt | Termin läuft planmäßig, unabhängig vom Urlaub Einzelner |
| Wer kennt die Sonderfälle wie Zuschläge und Pfändungen? | Häufig nur die abwesende Stammkraft | Im Team dokumentiert und mehrfach bekannt |
| Übergabeaufwand vor dem Urlaub | Hoch, komplette Einweisung nötig | Gering, laufende Datenlieferung wie sonst auch |
| Kosten einer Zweitkraft nur für die Vertretung | Dauerhafte Personalkosten für den Ausnahmefall | Im Leistungsumfang enthalten |
Genau hier setzt LohnDialog an. Zum Service gehört für jeden Kunden ein fester persönlicher Ansprechpartner, der Ihren Betrieb und Ihre Abrechnung kennt. Das ist die direkte, individuelle Betreuung, die Sie im anonymen Callcenter nicht bekommen. Ab 50 Arbeitnehmern richtet LohnDialog zusätzlich eine feste Vertretungsregelung mit zwei persönlichen Ansprechpartnern pro Kunde ein, sodass immer ein eingearbeiteter Zweitkontakt bereitsteht, wenn der erste im Urlaub ist. Diese Schwelle nennen wir bewusst konkret: Für kleinere Teams gilt sie nicht automatisch.
Und für Betriebe unter dieser Schwelle? Dort liegt der Ausfallschutz in der schieren Größe des Teams. Mit über 60 Experten an vier Standorten hängt bei LohnDialog kein Wissen an einer einzelnen Person. Fällt eine Sachbearbeiterin planbar aus, übernehmen eingespielte, standardisierte Abläufe im Team, ohne dass Sie als Kunde etwas davon merken. Genau diese planbare Abdeckung ist gemeint, wenn LohnDialog von Ausfallsicherheit spricht: keine Abhängigkeit von Einzelpersonen, sondern ein großes, erfahrenes Team.
Gegen den Medienbruch, der die interne Vertretung so oft ausbremst, hilft die digitale Übergabe. Über mehr als 15 Schnittstellen zu Zeiterfassung und Personalverwaltung sowie digitale Freigaben und Upload-Portale kommen Ihre Daten strukturiert und nachvollziehbar an. Das macht die Übergabe unabhängig davon, ob eine bestimmte Person gerade am Schreibtisch sitzt.
Dass diese Stabilität kein Zufall ist, zeigt die Herkunft: LohnDialog ist ein Familienunternehmen in zweiter Generation mit 35 Jahren Erfahrung in der Lohn- und Gehaltsabrechnung. Diese Kombination aus digitalen Prozessen und langjähriger Routine ist der eigentliche Kern einer planbaren Vertretung.
Beim Preis bleiben wir nüchtern: Die allgemeine Lohnabrechnung beginnt bei 11 EUR pro Mitarbeiter und Monat, die Mindestabrechnung liegt bei 3 Arbeitnehmern pro Monat. Damit lässt sich die Vertretung für die Lohnabrechnung im Urlaub kalkulierbar planen, statt eine teure Zweitkraft nur für den Ausnahmefall vorzuhalten.
Ehrlich bleiben gehört dazu: Auslagern nimmt Ihnen nicht jede Aufgabe ab. Stammdaten, Bewegungsdaten und Freigaben liefert weiterhin Ihr Betrieb. Der Dienstleister rechnet ab, meldet fristgerecht und stellt die Vertretung sicher, aber die Datengrundlage bleibt bei Ihnen. Das ist keine Schwäche, sondern die klare Aufgabenteilung, die eine saubere Abrechnung überhaupt erst ermöglicht.
Zur Abgrenzung noch einmal deutlich: Hier geht es um den geplanten Urlaub. Der ungeplante Ausfall durch Krankheit, Kündigung oder eine nötige Sofort-Übernahme folgt anderen Regeln und wird in unserem Beitrag zur Ausfallsicherheit der Lohnbuchhaltung behandelt.
Wenn Sie wissen möchten, wie eine planbare, digitale Vertretung für Ihren Betrieb konkret aussieht, werfen Sie einen Blick auf Ihr digitales Lohnbüro. Und wenn Sie den Sommer lieber gleich mit einem festen Team im Rücken planen: Sprechen Sie mit unseren Experten in einem unverbindlichen Kennlerngespräch. Entlasten Sie sich im Tagesgeschäft, damit der Urlaub in der Lohnbuchhaltung wieder ein Urlaub sein darf.
Häufige Fragen zur Lohnabrechnung in der Urlaubszeit
Wer macht die Lohnabrechnung, wenn die zuständige Person im Urlaub ist?
Dafür gibt es drei gangbare Wege: eine interne Kollegin einarbeiten und vertreten lassen, den Lohnlauf vor dem Urlaub vorziehen oder die Abrechnung dauerhaft an ein Lohnbüro geben, bei dem Vertretung zum Betriebsmodell gehört. Ohne eine geregelte Vertretung droht der Fristbruch, denn die Lohnsteuer-Anmeldung und die Sozialversicherungsbeiträge haben feste Termine, die auch in der Urlaubszeit gelten.
Kann man den Lohnlauf einfach vorziehen, wenn Urlaub ansteht?
Teilweise ja, aber nicht in jedem Fall. Variable Bezüge, Ein- und Austritte sowie laufende Meldungen brauchen einen Vorlauf, und manche Werte stehen erst gegen Monatsende fest. Ein vorgezogener Lauf setzt deshalb voraus, dass Sie alle abrechnungsrelevanten Daten früh genug erfassen und freigeben. Nicht jeder Sonderfall lässt sich vorziehen.
Wie halte ich den Abrechnungstermin trotz Urlaub ein?
Mit einer Übergabe, die vorab und nicht am Stichtag stattfindet. Liefern Sie die Daten mit Vorlauf, klären Sie den Freigabeprozess und richten Sie Zugänge sowie Vertretungsrechte rechtzeitig ein. Als Orientierung dienen die festen Termine: die Lohnsteuer-Anmeldung bis zum 10. des Folgemonats (§ 41a EStG) und die Fälligkeit der Sozialversicherungsbeiträge zum drittletzten Bankarbeitstag (§ 23 SGB IV).
Wie organisiere ich eine Vertretung für die Lohnbuchhaltung im Urlaub?
Entweder Sie bauen intern eine zweite, laufend geübte Fachkraft mit dokumentierten Prozessen auf, oder Sie geben die Abrechnung an ein Lohnbüro, bei dem Vertretung zum Alltag gehört. Die interne Variante ist in kleinen und mittleren Teams selten dauerhaft leistbar, weil eine Zweitkraft nur für den Urlaubsfall teuer ist. Die externe Variante macht den Urlaub Einzelner für Sie als Kunde unsichtbar.
Was passiert, wenn die Lohnsteuer-Anmeldung oder die SV-Beiträge im Urlaub verspätet sind?
Verspätete Zahlungen oder Meldungen können Zuschläge auslösen. Bei verspäteter Zahlung der Sozialversicherungsbeiträge fällt ein Säumniszuschlag von 1 Prozent des rückständigen, abgerundeten Betrags je angefangenem Monat an (§ 24 SGB IV), bei einer verspäteten Lohnsteuer-Anmeldung kann ein Verspätungszuschlag festgesetzt werden (§ 152 AO). Systematische Fehler fallen zudem bei der Betriebsprüfung auf, denn die Deutsche Rentenversicherung prüft Arbeitgeber mindestens alle vier Jahre (§ 28p SGB IV).
Und wenn die Lohnkraft nicht geplant, sondern plötzlich ausfällt?
Dann gelten andere Regeln als beim geplanten Urlaub, denn eine Vorbereitung vorab ist nicht mehr möglich. Wie Sie einen ungeplanten Ausfall der Lohnbuchhaltung durch Krankheit, Kündigung oder Notfall auffangen, behandeln wir gesondert in unserem Beitrag zur Ausfallsicherheit der Lohnbuchhaltung.