
Anfang November steht der Lohnlauf an, in dem die Sonderzahlung mitläuft. Auf dem Schreibtisch liegen drei Fälle nebeneinander: Eine Kollegin ist seit März in Elternzeit. Ein Kollege ist zum 1. Oktober neu eingestiegen. Eine dritte Person hat zum 30. November gekündigt. Für alle drei stellt sich dieselbe Frage zur Jahressonderzahlung TVöD, und zwar in dieser Reihenfolge: Anspruch ja oder nein, und wenn ja, in welcher Höhe.
Die Antwort steht im Wortlaut von § 20 des jeweils geltenden Tarifvertrags, und dort trennen sich die Fälle. Der Stichtag entscheidet über das Ob, der Bemessungszeitraum über das Wie viel, und die Ruhenszeiten entscheiden darüber, wie viele Zwölftel am Ende übrig bleiben.
Diese Seite ordnet jeden Punkt der Norm zu, aus der er stammt, jeweils mit Fassung und Stand. Grundlage für den kommunalen Bereich ist die Lesefassung der Vereinigung der kommunalen Arbeitgeberverbände zum TVöD-AT, 10. Auflage 2025, in der Fassung des Änderungstarifvertrags Nr. 22 vom 6. April 2025, die den Stand vom 1. Januar 2026 wiedergibt. Für die Länder ist es der Volltext des § 20 TV-L mit dem Seitenvermerk "Text gilt ab: 01.07.2026". Nach 35 Jahren Erfahrung in der Lohn- und Gehaltsabrechnung fällt vor allem eines auf: Die Fehler passieren fast immer bei den Sonderfällen daneben.
Was ist die Jahressonderzahlung im TVöD?
Die Jahressonderzahlung ist eine tariflich vereinbarte Einmalzahlung. Im kommunalen Bereich regelt sie § 20 (VKA) des TVöD, für die Länder regelt sie § 20 des TV-L. Umgangssprachlich heißt sie Weihnachtsgeld oder 13. Monatsgehalt. Im Tarifvertrag steht sie als eigenständiger Anspruch mit eigenem Stichtag, eigenem Bemessungszeitraum und eigenen Kürzungsregeln.
Dieser Unterschied ist im Lohnlauf praktisch spürbar. Der Tarifvertrag lässt hier keinen Spielraum, auch wenn die Zahlung im Betrieb wie eine freiwillige Gratifikation gehandhabt wird. Anspruch, Höhe, Kürzung und Auszahlungsmonat stehen im Wortlaut, und der Wortlaut unterscheidet sich zwischen den beiden Tarifwerken an der entscheidenden Stelle, nämlich bei der Höhe.
Die hier verwendete VKA-Lesefassung druckt § 20 (Bund) ausdrücklich nicht ab, im Volltext steht an dieser Stelle der Vermerk, dass der Paragraf hier nicht abgedruckt ist. Diese Seite nennt für die Bundesfassung deshalb keinen Prozentsatz. Alles, was unten mit "VKA" gekennzeichnet ist, gilt für die kommunale Fassung, alles mit "TV-L" für die Länder.
Die Struktur hinter der Sonderzahlung, also Eingruppierung, Stufenzuordnung und Zeitzuschläge, steht bei den Besonderheiten der Abrechnung im öffentlichen Dienst.
Wer hat Anspruch auf die Jahressonderzahlung TVöD?
Der Tarifwortlaut ist an dieser Stelle kurz und eindeutig. Beschäftigte, die am 1. Dezember im Arbeitsverhältnis stehen, haben Anspruch auf eine Jahressonderzahlung, so steht es in § 20 (VKA) Abs. 1 der VKA-Lesefassung des TVöD-AT. Der TV-L formuliert in § 20 Abs. 1 wortgleich, nachzulesen im Volltext des § 20 TV-L.
Dieses Stichtagsprinzip ist die erste Weiche im Lohnlauf, und sie ist binär. Entweder das Arbeitsverhältnis besteht am 1. Dezember, dann entsteht der Anspruch dem Grunde nach, oder es besteht an diesem Tag nicht, dann entsteht er nicht.
Der praktisch wichtigste Fall ist der Austritt kurz vor dem Stichtag. Endet das Arbeitsverhältnis zum 30. November, besteht es am 1. Dezember nicht mehr, und die Voraussetzung des Absatzes 1 ist nicht erfüllt. Eine anteilige Zahlung nach gearbeiteten Monaten sieht der Wortlaut für diesen Fall nicht vor. Die Zwölftel-Regelung, die weiter unten erklärt wird, setzt nach ihrem eigenen Wortlaut einen Anspruch nach den Absätzen 1 bis 3 voraus und mindert ihn.
Damit ist auch die häufigste Rückfrage aus der Belegschaft beantwortet: Elf Monate Arbeitsleistung im laufenden Jahr begründen keinen Teilanspruch, wenn das Arbeitsverhältnis vor dem Stichtag endet. Ausnahmen und Sonderfälle setzen erst bei der Höhe an. Sie stehen in den Abschnitten zu Ruhenszeiten und zum unterjährigen Eintritt.
Bemessungszeitraum und Höhe der Jahressonderzahlung
Der Bemessungszeitraum: Juli, August, September
Bemessungsgrundlage ist das durchschnittlich gezahlte monatliche Entgelt der Kalendermonate Juli, August und September. Das Dezembergehalt und das Jahresmittel bleiben außen vor. Für die kommunale Fassung steht das in § 20 (VKA) Abs. 2 Satz 1, für die Länder in § 20 TV-L Abs. 3 Satz 1.
Nicht jedes gezahlte Entgelt fließt in diesen Durchschnitt ein. Für die kommunale Fassung zählt § 20 (VKA) Abs. 2 Satz 1 auf, was unberücksichtigt bleibt: das zusätzlich für Überstunden und Mehrarbeit gezahlte Entgelt, Leistungszulagen sowie Leistungs- und Erfolgsprämien. Die im Dienstplan vorgesehenen Überstunden und Mehrarbeit sind davon ausdrücklich ausgenommen, sie fließen also in den Durchschnitt ein. Gerade in Schichtbetrieben entscheidet dieser Halbsatz über spürbare Beträge.
Der Bemessungssatz bestimmt sich nach der Entgeltgruppe am 1. September (§ 20 (VKA) Abs. 2 Satz 2). Eine Höhergruppierung im Oktober verändert die Sonderzahlung des laufenden Jahres also nicht mehr.
Für den Fall, dass im Bemessungszeitraum nicht durchgehend Entgelt gezahlt wurde, enthält die Protokollerklärung zu § 20 (VKA) Abs. 2 eine eigene Rechenanweisung: Die gezahlten Entgelte der drei Monate werden addiert, durch die Zahl der Kalendertage mit Entgelt geteilt und anschließend mit 30,67 multipliziert. Zeiträume, für die Krankengeldzuschuss gezahlt worden ist, bleiben dabei unberücksichtigt. Dieser Faktor ist der Grund, warum ein Monat mit Lücke im Sommer nicht linear durchschlägt.
Die Höhe: TVöD (VKA) einheitlich, TV-L gestaffelt
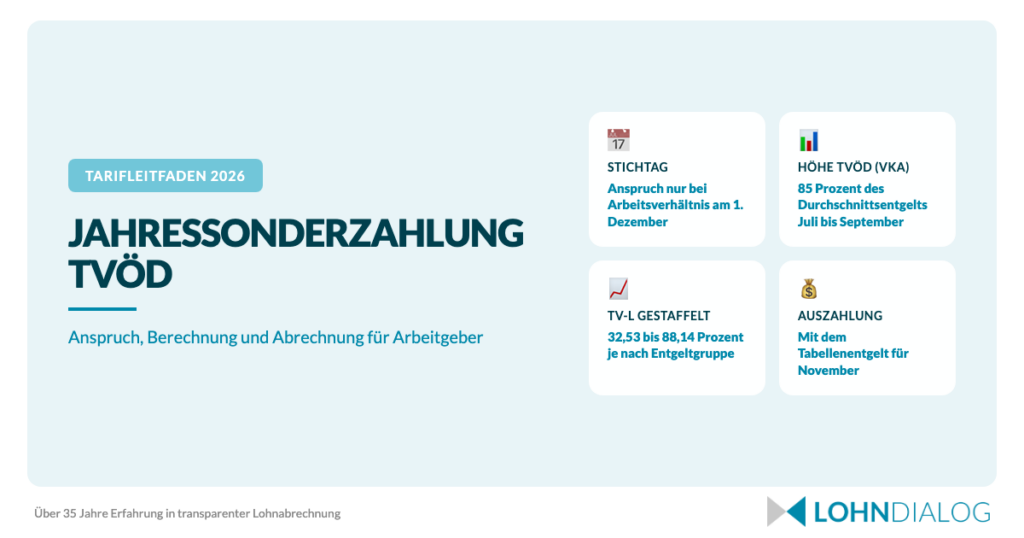
Hier trennen sich die beiden Tarifwerke am deutlichsten. Die Jahressonderzahlung TVöD (VKA) beträgt 85 Prozent des in den Kalendermonaten Juli, August und September durchschnittlich gezahlten monatlichen Entgelts (§ 20 (VKA) Abs. 2 Satz 1). Diese 85 Prozent gelten im Wortlaut einheitlich für jede Entgeltgruppe.
Im TV-L ist die Höhe dagegen nach Entgeltgruppen gestaffelt. § 20 TV-L Abs. 2 Satz 1 nennt für Beschäftigte ab dem Kalenderjahr 2022 folgende Prozentsätze der Bemessungsgrundlage, in der Fassung mit dem Seitenvermerk "Text gilt ab: 01.07.2026":
| Entgeltgruppe (TV-L) | Prozentsatz der Bemessungsgrundlage |
|---|---|
| 1 bis 4 | 87,43 % |
| 5 bis 8 | 88,14 % |
| 9a bis 11 | 74,35 % |
| 12 und 13 | 46,47 % |
| 14 und 15 | 32,53 % |
Der Tarifwortlaut schreibt diese Werte als "v.H.", also vom Hundert, was Prozent entspricht. Auffällig ist der Verlauf: Die Sätze steigen bis zur Gruppe 8 und fallen danach deutlich ab. In der Privatwirtschaft ist ein gleichbleibender Prozentsatz üblich, und genau deshalb wird die Spreizung im TV-L regelmäßig unterschätzt.
Die Staffelung gilt nur für den TV-L. Sie auf kommunale Beschäftigte anzuwenden, führt in beide Richtungen zu falschen Beträgen, weil § 20 (VKA) für alle Entgeltgruppen denselben Satz vorsieht. Die Entgelttabellen und Erhöhungsschritte selbst stehen bei den Entgelttabellen und Erhöhungsschritten des TV-L 2026.
Teilzeit und die Jahressonderzahlung
Ein verbreiteter Irrtum in diesem Themenfeld lautet, bei Teilzeit müsse der Prozentsatz gekürzt werden. Der Prozentsatz bleibt in Teilzeit unverändert und wird auf das tatsächlich gezahlte durchschnittliche Monatsentgelt aus Juli, August und September angewendet, das bei einer Teilzeitkraft bereits reduziert ist.
Die anteilige Wirkung entsteht damit über die Bemessungsgrundlage selbst, im Regelfall genügt der volle Prozentsatz auf das reduzierte Entgelt. Eine zusätzliche Kürzung wegen Teilzeit würde denselben Effekt ein zweites Mal abziehen.
Anders liegt der Fall, wenn Teilzeit und Elternzeit zusammentreffen. Wird im Kalenderjahr der Geburt des Kindes während des Bemessungszeitraums eine elterngeldunschädliche Teilzeitbeschäftigung ausgeübt, bemisst sich die Jahressonderzahlung nach dem Beschäftigungsumfang am Tag vor Beginn der Elternzeit (§ 20 (VKA) Abs. 2 Satz 4, wortgleich § 20 TV-L Abs. 3 Satz 4). In diesen Fällen zählt also der frühere Beschäftigungsumfang, obwohl im Sommer ein geringeres Entgelt gezahlt wurde.
Praktisch verschiebt sich die Fehlerquelle damit von der Berechnung in die Stammdaten. Wenn der Beschäftigungsumfang für Juli bis September falsch gepflegt ist, ist auch die Sonderzahlung falsch, und zwar ohne dass die Formel selbst je einen Fehler zeigt. Ein Blick auf die drei Bemessungsmonate vor dem November-Lauf ist deshalb wirksamer als jede Nachkontrolle der Prozentsätze.
Unterjähriger Ein- und Austritt
Für Beschäftigte, deren Arbeitsverhältnis erst spät im Jahr beginnt, gäbe es im regulären Bemessungszeitraum gar kein Entgelt, das man mitteln könnte. Beide Tarifwerke lösen das, allerdings mit unterschiedlichen Stichtagen.
Im kommunalen Bereich tritt bei Beschäftigten, deren Arbeitsverhältnis nach dem 30. September begonnen hat, der erste volle Kalendermonat des Arbeitsverhältnisses an die Stelle des Bemessungszeitraums (§ 20 (VKA) Abs. 2 Satz 3). Der Kollege mit Eintritt zum 1. Oktober aus dem Eingangsbeispiel wird also über den Oktober bemessen, seinen ersten vollen Kalendermonat.
Im TV-L liegt die Grenze früher. Bei einem Beginn nach dem 31. August tritt ebenfalls der erste volle Kalendermonat des Arbeitsverhältnisses an die Stelle des Bemessungszeitraums, und zusätzlich tritt an die Stelle des Bemessungssatzes der Entgeltgruppe am 1. September die Entgeltgruppe des Einstellungstages (§ 20 TV-L Abs. 3 Satz 3). Wird die kommunale 30.-September-Grenze auf Landesbeschäftigte übertragen, ist ein ganzer Fallkreis falsch gerechnet.
Beim Austritt bleibt es beim Stichtagsprinzip aus dem Abschnitt oben: Endet das Arbeitsverhältnis vor dem 1. Dezember, entsteht kein Anspruch, unabhängig von der Dauer der Beschäftigung im laufenden Jahr.
Beim Wechsel zwischen zwei Arbeitgebern des öffentlichen Dienstes zum Jahreswechsel greifen zwei Abrechnungsjahre ineinander. Zahlt der bisherige Arbeitgeber im ersten Quartal des Folgejahres noch nach, kann diese Zahlung sozialversicherungsrechtlich dem Vorjahr zuzuordnen sein. Das ist die Märzklausel, sie steht weiter unten im Abschnitt zur Abrechnung als sonstiger Bezug.
Ruhenszeiten: Elternzeit, Krankheit ohne Entgelt und unbezahlter Urlaub
Die Grundregel steht in § 20 (VKA) Abs. 4 Satz 1 und im TV-L in § 20 Abs. 4: Der Anspruch nach den Absätzen 1 bis 3 vermindert sich um ein Zwölftel für jeden Kalendermonat, in dem Beschäftigte keinen Anspruch auf Entgelt oder Fortzahlung des Entgelts nach § 21 haben. Gezählt wird also in ganzen Kalendermonaten, nicht in Tagen.
Von dieser Kürzung nimmt der Tarifvertrag ausdrücklich vier Konstellationen aus:
- Die Ableistung von Grundwehrdienst oder Zivildienst, wenn die Beschäftigten diesen vor dem 1. Dezember beendet und die Beschäftigung unverzüglich wieder aufgenommen haben.
- Beschäftigungsverbote nach dem Mutterschutzgesetz, im TV-L konkretisiert als Beschäftigungsverbote nach § 3 Absätze 1 und 2 Mutterschutzgesetz.
- Die Inanspruchnahme der Elternzeit bis zum Ende des Kalenderjahres, in dem das Kind geboren ist, wenn am Tag vor Antritt der Elternzeit Entgeltanspruch bestanden hat. Der TV-L lässt hier auch einen Anspruch auf Zuschuss zum Mutterschaftsgeld genügen.
- Kalendermonate, in denen Beschäftigten Krankengeldzuschuss gezahlt wurde oder in denen nur wegen der Höhe des zustehenden Krankengelds ein Krankengeldzuschuss nicht gezahlt worden ist.
Die dritte Ausnahme wird in beide Richtungen falsch angewendet, und beide Richtungen kosten Geld. Die Ausnahme endet mit dem Kalenderjahr der Geburt. Für Elternzeitmonate, die darüber hinausreichen, greift wieder die reguläre Kürzung um ein Zwölftel je Monat. Die Kollegin aus dem Eingangsbeispiel, die seit März in Elternzeit ist, wird im Geburtsjahr also anders behandelt als im Folgejahr, obwohl sich an ihrer Situation nichts geändert hat.
Bei Krankheit gilt dasselbe Prinzip mit umgekehrtem Vorzeichen. Ausgenommen sind ausschließlich die Monate mit Krankengeldzuschuss, dazu die Monate, in denen der Zuschuss nur wegen der Höhe des Krankengelds unterbleibt. Läuft der Zuschuss aus und besteht danach kein Entgeltanspruch mehr, ist der Monat ein regulärer Kürzungsmonat.
Für unbezahlten Urlaub schließlich nennt Absatz 4 keinen Ausnahmetatbestand. Die Liste der Ausnahmen ist abschließend formuliert, sie enthält keine Öffnungsklausel. Jeder Kalendermonat ohne Entgeltanspruch mindert die Sonderzahlung deshalb um ein Zwölftel, auch wenn die Freistellung einvernehmlich vereinbart war.
Auszahlung im November
Der Auszahlungszeitpunkt ist tariflich festgelegt: Die Jahressonderzahlung wird mit dem Tabellenentgelt für November ausgezahlt (§ 20 (VKA) Abs. 5, wortgleich § 20 TV-L Abs. 5). Ein Teilbetrag kann zu einem früheren Zeitpunkt ausgezahlt werden, auch das steht ausdrücklich im Wortlaut.
Für die Praxis bedeutet das eine klare Reihenfolge. Der November-Lauf ist der Termin, an dem alle Weichen aus den Abschnitten oben bereits gestellt sein müssen: Stichtag geprüft, Bemessungszeitraum sauber, Kürzungsmonate gezählt. Eine Korrektur nach dem Lauf ist immer aufwendiger als eine Prüfung davor, weil sie Lohnsteuer und Sozialversicherung gleich mit betrifft.
Der vorgezogene Teilbetrag aus Satz 2 des Absatzes ist ausdrücklich zulässig. Die Bemessung bleibt trotzdem an Juli bis September und an den Stichtag 1. Dezember gebunden, unabhängig davon, wann ein Teilbetrag fließt.
Die Abrechnung als sonstiger Bezug: Lohnsteuer, Sozialversicherung und Märzklausel
Lohnsteuer: die Jahressonderzahlung als sonstiger Bezug
Steuerlich gilt die Sonderzahlung als sonstiger Bezug und läuft damit außerhalb des laufenden Arbeitslohns. Die Berechnung regelt § 39b Abs. 3 EStG in drei Schritten. Zuerst hat der Arbeitgeber den voraussichtlichen Jahresarbeitslohn ohne den sonstigen Bezug festzustellen. Dann wird die Jahreslohnsteuer einmal ohne und einmal unter Einbeziehung des sonstigen Bezugs ermittelt. Der Unterschiedsbetrag zwischen den ermittelten Jahreslohnsteuerbeträgen ist die Lohnsteuer, die vom sonstigen Bezug einzubehalten ist.
Das ist der Grund, warum die Sonderzahlung im November oft höher besteuert wirkt als das laufende Gehalt. Für sie greift die Jahresbetrachtung aus § 39b Abs. 3 EStG, während der laufende Arbeitslohn über die Monatstabelle läuft. Diesen Vergleich erledigt die Lohnsoftware automatisch. Die Rückfrage nach dem hohen Steuerabzug kommt trotzdem jedes Jahr aus der Belegschaft, und sie lässt sich mit diesen drei Schritten in zwei Sätzen beantworten.
Sozialversicherung: Einmalzahlung und Beitragsbemessungsgrenze
Sozialversicherungsrechtlich ist die Sonderzahlung einmalig gezahltes Arbeitsentgelt. § 23a Abs. 1 Satz 1 SGB IV definiert das als Zuwendungen, die dem Arbeitsentgelt zuzurechnen sind und nicht für die Arbeit in einem einzelnen Entgeltabrechnungszeitraum gezahlt werden. Genau das trifft auf eine Zahlung zu, die aus einem Dreimonatsdurchschnitt gebildet und im November gezahlt wird.
Die Beitragspflicht ist dabei nicht unbegrenzt. Nach § 23a Abs. 3 Satz 1 SGB IV ist das einmalig gezahlte Arbeitsentgelt bei der Feststellung des beitragspflichtigen Arbeitsentgelts zu berücksichtigen, soweit das bisher gezahlte beitragspflichtige Arbeitsentgelt die anteilige Beitragsbemessungsgrenze nicht erreicht. Maßgeblich ist also der bereits ausgeschöpfte Anteil der Grenze im laufenden Kalenderjahr, gerechnet bis zum Auszahlungsmonat.
Die konkreten Grenzwerte in Euro gehören nicht auf diese Seite, weil sie sich jährlich ändern und mit dem Tarifthema nichts zu tun haben. Entscheidend für die Prüfung im November ist die Mechanik: erst die anteilige Grenze bis zum Auszahlungsmonat, dann der Teil der Einmalzahlung, der noch darunter liegt.
Die Märzklausel bei Arbeitgeberwechsel im öffentlichen Dienst
Für Einmalzahlungen im ersten Quartal gilt eine eigene Zuordnungsregel. Nach § 23a Abs. 4 Satz 1 SGB IV ist in der Zeit vom 1. Januar bis zum 31. März einmalig gezahltes Arbeitsentgelt dem letzten Entgeltabrechnungszeitraum des vergangenen Kalenderjahres zuzuordnen, wenn es vom Arbeitgeber dieses Entgeltabrechnungszeitraumes gezahlt wird und zusammen mit dem sonstigen für das laufende Kalenderjahr festgestellten beitragspflichtigen Arbeitsentgelt die anteilige Beitragsbemessungsgrenze übersteigt.
Im öffentlichen Dienst wird diese Märzklausel vor allem bei Arbeitgeberwechseln zum Jahreswechsel relevant, also genau in der Konstellation aus dem Abschnitt zum unterjährigen Ein- und Austritt. Zahlt der bisherige Arbeitgeber im Januar, Februar oder März noch nach, ist die Zuordnung zum Vorjahr zu prüfen, bevor die Beiträge laufen.
Die Märzklausel stammt aus dem allgemeinen Sozialversicherungsrecht und gilt für Einmalzahlungen jeder Art. Im öffentlichen Dienst fällt sie nur deshalb häufiger auf, weil Wechsel zum 1. Januar und Nachzahlungen im ersten Quartal hier verbreitet sind.
Die Jahressonderzahlung in freie Tage umwandeln (Tauschtage)
Der kommunale TVöD kennt eine Umwandlungsmöglichkeit. § 29a (VKA) regelt die teilweise Umwandlung der Jahressonderzahlung in sogenannte Tauschtage.
Der Kreis der Berechtigten ist eng gefasst. Nach § 29a (VKA) Abs. 1 können Beschäftigte, die unter die Besonderen Teile Verwaltung (BT-V), Sparkassen (BT-S), Flughäfen (BT-F) und Entsorgung (BT-E) fallen, bis zum 1. September des jeweiligen laufenden Kalenderjahres in Textform geltend machen, einen Teil der ihnen zustehenden Jahressonderzahlung in bis zu drei Arbeitstage umzuwandeln.
Die freien Tage entstehen nicht sofort. Der Wortlaut sieht vor, dass für die Tauschtage im darauffolgenden Kalenderjahr volle freie Tage unter Fortzahlung des Entgelts gemäß § 21 gewährt werden. Zwischen Antrag und Freistellung liegt also ein Jahreswechsel, was für die Urlaubs- und Personalplanung mehr Bedeutung hat als für die Abrechnung.
Beim Verfall ist der Tarifvertrag streng. Tauschtage, die nicht innerhalb des geregelten Zeitraums in Anspruch genommen werden, verfallen, und eine finanzielle Abgeltung ist ausgeschlossen. § 29a (VKA) Abs. 4 nennt dazu zwei Ausnahmen: unverzüglich angezeigte und durch ärztliches Attest nachgewiesene Arbeitsunfähigkeit sowie die Geltendmachung von dringenden betrieblichen oder dienstlichen Gründen durch den Arbeitgeber. In diesen Fällen besteht ein Ausgleichsanspruch in Geld.
Zwei Abgrenzungen sind wichtig, weil beide regelmäßig zu Fehlauskünften führen. Erstens enthält § 20 TV-L keine Umwandlungsregelung, und im Allgemeinen Teil des TV-L findet sich kein Pendant zu § 29a (VKA). Ob eine der Sonderregelungen der §§ 40 bis 52 TV-L etwas anderes vorsieht, ist damit noch nicht gesagt. Zweitens steht das Kürzel BT-S in diesem Paragrafen für Sparkassen und nicht für den Sozial- und Erziehungsdienst. Der Sozial- und Erziehungsdienst kommt im gesamten Paragrafen nicht vor.
Typische Fehlerquellen bei der Abrechnung der Jahressonderzahlung TVöD
Die anteilige Auszahlung an eine Person, die vor dem 1. Dezember ausgeschieden ist, endet in einer Rückforderung samt Korrektur bei Lohnsteuer und Sozialversicherung. Ein Abgleich der Austritte zum 30. November gegen den Personalstamm fängt den Fall vor dem Lauf ab.
Bei der Elternzeit läuft der Fehler in beide Richtungen. Manche Abrechnungen kürzen Elternzeitmonate im Geburtsjahr um ein Zwölftel, obwohl der Tarifvertrag sie dort ausnimmt, andere ziehen die Ausnahme über das Geburtsjahr hinaus. Beide Varianten führen zu falschen Beträgen und fallen bei einer Prüfung auf. Der Abgleich braucht zwei Angaben: das Geburtsjahr des Kindes und den Entgeltanspruch am Tag vor Antritt der Elternzeit.
Häufig vertauschen Abrechnungsstellen auch die Tarifwerke und rechnen kommunale Beschäftigte nach der TV-L-Staffelung oder Landesbeschäftigte nach dem einheitlichen Satz aus § 20 (VKA). Weil die Sätze zwischen 32,53 und 88,14 Prozent auseinanderliegen, sind die Abweichungen erheblich. Ein Kennzeichen am Personalstamm, welches Tarifwerk gilt, verhindert das, wenn es vor dem November-Lauf geprüft wird.
Für den Sozial- und Erziehungsdienst hält sich hartnäckig die Annahme eines eigenen Prozentsatzes. § 20 (VKA) rechnet für alle Entgeltgruppen mit demselben Satz. Monatliche Zulagen und die Sonderzahlung laufen deshalb getrennt, jede nach ihrer eigenen Regel.
Beim Thema Tauschtage geht es meist um die Frist. Sie endet am 1. September des laufenden Kalenderjahres, der Antrag muss in Textform erfolgen, und angeboten werden darf die Umwandlung nur Beschäftigten in BT-V, BT-S, BT-F und BT-E. Eine Kommunikation im Herbst erreicht deshalb nur noch das Folgejahr, während für das laufende Jahr die volle Sonderzahlung im November-Lauf bleibt.
Häufige Fragen zur Jahressonderzahlung TVöD
Wie hoch ist die Jahressonderzahlung im öffentlichen Dienst?
Im kommunalen TVöD (VKA) beträgt sie 85 Prozent des in Juli, August und September durchschnittlich gezahlten monatlichen Entgelts, einheitlich für alle Entgeltgruppen. Im TV-L ist sie gestaffelt und liegt je nach Entgeltgruppe zwischen 32,53 und 88,14 Prozent der Bemessungsgrundlage, siehe die Tabelle oben.
Wird die Jahressonderzahlung anteilig berechnet?
Es gibt keinen eigenen Kürzungsprozentsatz. Bei Teilzeit wirkt die Kürzung im Regelfall automatisch über das bereits reduzierte Ist-Entgelt im Bemessungszeitraum. Bei Monaten ohne Entgeltanspruch greift die Verminderung um ein Zwölftel je Kalendermonat nach § 20 Abs. 4.
Wann wird die Jahressonderzahlung ausgezahlt?
Mit dem Tabellenentgelt für November. Ein Teilbetrag kann tariflich zu einem früheren Zeitpunkt ausgezahlt werden.
Was passiert mit der Jahressonderzahlung bei Elternzeit?
Elternzeitmonate bis zum Ende des Kalenderjahres, in dem das Kind geboren ist, führen nicht zur Kürzung, sofern am Tag vor Antritt der Elternzeit Entgeltanspruch bestand. Für Monate danach gilt die reguläre Verminderung um ein Zwölftel.
Kann ich meine Jahressonderzahlung im TVöD in Urlaub umwandeln?
Im kommunalen TVöD ist das über § 29a (VKA) möglich, für Beschäftigte in BT-V, BT-S, BT-F und BT-E, mit Antrag in Textform bis zum 1. September und einer Umwandlung von bis zu drei Arbeitstagen. Der Wortlaut des § 20 TV-L enthält keine solche Regelung.
Ist die Jahressonderzahlung sozialversicherungspflichtig?
Ja. Sie ist einmalig gezahltes Arbeitsentgelt nach § 23a SGB IV und beitragspflichtig, soweit das bisher gezahlte beitragspflichtige Arbeitsentgelt die anteilige Beitragsbemessungsgrenze noch nicht erreicht hat.
Jahressonderzahlung korrekt abrechnen: wie LohnDialog unterstützt
Im November-Lauf treffen mehrere Regelwerke aufeinander: zwei Tarifwerke mit unterschiedlicher Höhe, ein Stichtag, vier Ausnahmetatbestände bei den Ruhenszeiten, eine Umwandlungsoption mit eigener Frist und dazu die Behandlung als sonstiger Bezug in Lohnsteuer und Sozialversicherung.
LohnDialog ist ein Familienunternehmen in 2. Generation. Über 40 Lohnexperten deutschlandweit übernehmen für Arbeitgeber die laufende Entgeltabrechnung, also die korrekte Berechnung und Auszahlung, auch bei den Sonderfällen aus diesem Text.
Die Entscheidung, ob und wie ein Beschäftigter eingruppiert wird, bleibt Sache des Arbeitgebers beziehungsweise der zuständigen Stelle. Die externe Abrechnung setzt diese Entscheidung in Beträge um und rechnet die Sonderzahlung daraus ab. Wie diese Aufgabenteilung im Alltag aussieht, zeigt die Seite zur Abrechnung im öffentlichen Dienst im Detail.
Wenn der November-Lauf bei Ihnen jedes Jahr zur Sonderaktion wird, lohnt der Blick auf die Full-Service-Entgeltabrechnung: Entlasten Sie sich im Tagesgeschäft. Sprechen Sie mit unseren Experten, am schnellsten geht das über ein 30-minütiges Kennlerngespräch.


