
Anfang November liegt der Veranstaltungskalender auf dem Schreibtisch, und die Einladung für die Weihnachtsfeier ist schon raus. Parallel dazu die Frage aus der Geschäftsführung: Sollen die Mitarbeitenden dieses Jahr wieder einen Gutschein bekommen, und wenn ja, in welcher Höhe, ohne dass die Lohnabrechnung im Januar plötzlich Nachzahlungen auslöst?
Die Antwort hängt von drei getrennten Regeln ab, die in der Praxis gern vermischt werden: dem Freibetrag für die Betriebsveranstaltung selbst, der Sachbezugsfreigrenze für laufende Zuwendungen und der Pauschalierung für Geschenke, die über beides hinausgehen. Welche Geschenke an Mitarbeiter steuerfrei bleiben, entscheidet sich an klaren Eurobeträgen und an der Frage, ob Geld oder eine Sache fließt. Für die Lohnabrechnung kommt eine vierte Frage dazu, die in vielen Checklisten fehlt: Bleibt eine pauschal versteuerte Zuwendung auch für die Sozialversicherung beitragsfrei, oder gilt die Pauschalsteuer nur für die Lohnsteuer?
Dieser Beitrag ordnet die Regeln für die Weihnachtsfeier und die dazugehörigen Geschenke, mit Rechenbeispiel, den Lohnarten für die Abrechnung und den Fehlern, die bei einer Lohnsteuer-Außenprüfung am häufigsten auffallen.
Weihnachtsfeier als Betriebsveranstaltung: der 110-Euro-Freibetrag
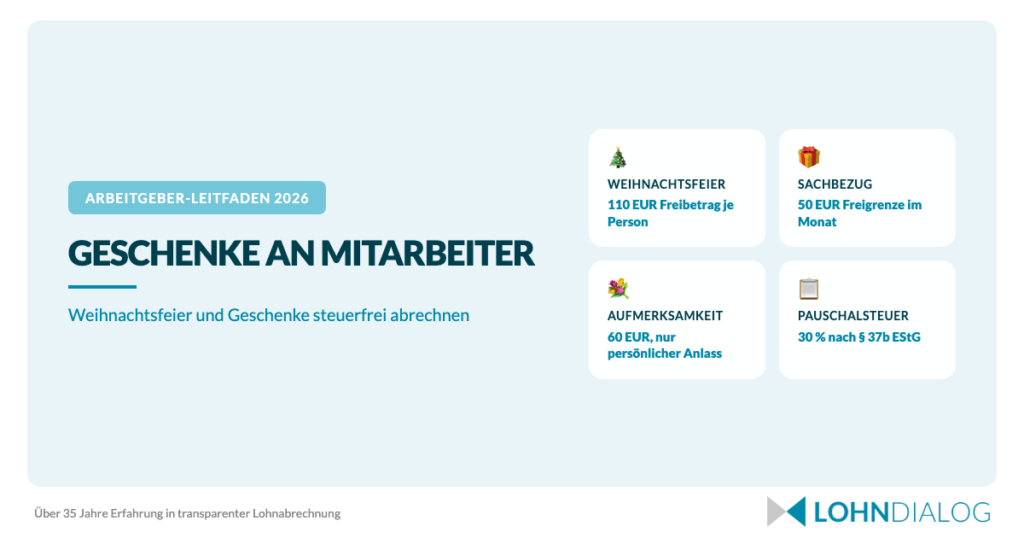
Die Weihnachtsfeier ist steuerlich eine Betriebsveranstaltung nach § 19 Abs. 1 Satz 1 Nr. 1a EStG: eine Veranstaltung auf betrieblicher Ebene mit gesellschaftlichem Charakter, zu der der Arbeitgeber einlädt. Je teilnehmender Person und Veranstaltung bleiben 110 Euro steuer- und beitragsfrei, und zwar für bis zu zwei solcher Veranstaltungen im Kalenderjahr. Voraussetzung ist, dass die Feier allen Angehörigen des Betriebs oder eines Betriebsteils offensteht, niemand darf gezielt ausgeschlossen werden.
In die 110-Euro-Berechnung fließen alle Kosten der Feier ein, einschließlich Umsatzsteuer: Essen und Getränke, Raummiete, Deko, Musik und auch Geschenke, die anlässlich der Feier überreicht werden. Bringt ein Mitarbeitender eine Begleitperson mit, wird deren Kostenanteil dem einladenden Mitarbeitenden zugerechnet. Nur die reinen Selbstkosten des Arbeitgebers, etwa die Nutzung eigener Räume, zählen nicht mit.
Rechenbeispiel: zweite Feier im Jahr, Geschenk inklusive
Ein Unternehmen mit 28 Mitarbeitenden hat im Juni bereits ein Sommerfest veranstaltet, Kosten pro Kopf 95 Euro, vollständig innerhalb des Freibetrags. Im Dezember folgt die Weihnachtsfeier, die zweite und damit letzte begünstigte Veranstaltung des Jahres. Jede Person erhält zusätzlich einen Gutschein im Wert von 30 Euro, überreicht während der Feier. Alle 28 Mitarbeitenden nehmen teil, ohne Begleitpersonen.
| Position | Kosten |
|---|---|
| Essen und Getränke | 2.800 EUR |
| Raummiete und Deko | 560 EUR |
| Gutscheine (28 x 30 EUR) | 840 EUR |
| Gesamtkosten | 4.200 EUR |
| Kosten pro Person (4.200 EUR / 28) | 150,00 EUR |
Pro Person liegen 40 Euro über dem Freibetrag. Bei 28 Teilnehmenden ergibt das einen steuerpflichtigen Gesamtbetrag von 1.120 Euro. Der Arbeitgeber kann diesen Überschreitungsbetrag nach § 40 Abs. 2 Satz 1 Nr. 2 EStG pauschal mit 25 Prozent versteuern, hier 280 Euro zuzüglich Solidaritätszuschlag von 5,5 Prozent, also rund 295 Euro, und gegebenenfalls pauschaler Kirchensteuer je nach Bundesland. Die Mitarbeitenden zahlen darauf keine individuelle Lohnsteuer, und der pauschal versteuerte Betrag bleibt sozialversicherungsfrei, sofern die Pauschalierung mit der Entgeltabrechnung für den Monat der Feier erfolgt, dazu mehr im Abschnitt zur Abrechnung.
Wäre die Weihnachtsfeier bereits die dritte Veranstaltung des Jahres gewesen, gilt der Freibetrag nur für zwei Feiern, die der Arbeitgeber auswählen kann. Für die dritte Feier sind die gesamten Kosten Arbeitslohn. Der Arbeitgeber kann sie aber ebenfalls pauschal mit 25 Prozent versteuern, dann bleiben sie beitragsfrei. Details zur Kostenermittlung bei größeren oder mehrtägigen Feiern finden Sie im Beitrag Arbeitgeberleistung Betriebsveranstaltung.
Geschenke an Mitarbeiter steuerfrei: Sachbezug, Aufmerksamkeit oder § 37b
Geschenke außerhalb der Feier, etwa ein Präsentkorb, der ins Büro oder nach Hause geschickt wird, laufen über andere Regeln als die 110-Euro-Grenze der Betriebsveranstaltung. Drei Wege kommen in Frage, und sie schließen sich teilweise gegenseitig aus.
Die 50-Euro-Sachbezugsfreigrenze nach § 8 Abs. 2 Satz 11 EStG gilt je Kalendermonat für alle Sachbezüge zusammen. Gutscheine und Geldkarten sind nur begünstigt, wenn sie zusätzlich zum ohnehin geschuldeten Arbeitslohn gewährt werden. Ein Sachgeschenk bleibt steuer- und beitragsfrei, wenn es zusammen mit anderen Sachbezügen des Monats, etwa einer monatlichen Gutscheinkarte, 50 Euro nicht übersteigt. Ab 50,01 Euro ist der gesamte Betrag steuerpflichtig, weil es sich um eine Freigrenze und keinen Freibetrag handelt.
Die Aufmerksamkeit bis 60 Euro nach R 19.6 der Lohnsteuer-Richtlinien gilt dagegen nur aus einem besonderen persönlichen Ereignis: Geburtstag, Hochzeit, Geburt eines Kindes oder ein Dienstjubiläum. Weihnachten trifft alle Mitarbeitenden am selben Kalendertag und ist damit kein individuelles persönliches Ereignis im Sinne der Richtlinie. Ein pauschales Weihnachtsgeschenk lässt sich über diese 60-Euro-Regel deshalb nicht rechtfertigen. Dafür kommen nur die Sachbezugsfreigrenze, die 110-Euro-Betriebsveranstaltung oder der dritte Weg in Frage.
Die Pauschalierung nach § 37b EStG kommt in Frage, wenn das Geschenk zusammen mit anderen Sachbezügen des Monats über 50 Euro liegt und nicht im Rahmen einer Betriebsveranstaltung überreicht wird. Der Arbeitgeber versteuert dann mit 30 Prozent, unabhängig von der Steuerklasse. Die Entscheidung gilt einheitlich für alle Sachzuwendungen an die Belegschaft im selben Wirtschaftsjahr. Eine einzelne Zuwendung über 10.000 Euro lässt sich nicht pauschalieren. Je Empfänger und Jahr ist die Pauschalierung bis 10.000 Euro möglich, nur der darüber liegende Teil ist ausgeschlossen. Außerdem lässt sie sich nicht zusätzlich auf Beträge anwenden, die bereits über die Betriebsveranstaltung nach § 40 Abs. 2 EStG pauschal versteuert werden. Beide Wege schließen sich für dieselben Kosten also aus.
Wer darüber hinaus einen vollständigen Überblick über alle steuerfreien Zusatzleistungen sucht, etwa Jobticket, JobRad oder Erholungsbeihilfe, findet ihn im Leitfaden Steuerfreie Arbeitgeberleistungen 2026.
Geld- statt Sachgeschenk: warum daraus sofort Arbeitslohn wird
Eine Gehaltsabteilung, die es sich einfach machen will, zahlt lieber 50 Euro in bar oder per Überweisung aus, anstelle eines Präsentkorbs. Steuerlich beendet das jede Befreiung sofort.
Nach R 19.6 Satz 3 der Lohnsteuer-Richtlinien gehören Geldzuwendungen stets zum Arbeitslohn, auch wenn ihr Wert gering ist. Für die Sachbezugsfreigrenze gilt nach § 8 Abs. 1 Satz 2 und 3 EStG dieselbe Trennung: Geldleistungen sind Einnahmen in Geld, nur Gutscheine und Geldkarten, die ausschließlich zum Bezug von Waren oder Dienstleistungen berechtigen und die Kriterien des Zahlungsdiensteaufsichtsgesetzes erfüllen, zählen als Sachbezug. Eine allgemein nutzbare Guthabenkarte, von der die Mitarbeiterin sich auch Bargeld auszahlen lassen kann, fällt aus der Begünstigung heraus.
Für die Weihnachtsfeier gilt dasselbe Prinzip in der Praxis: Der 110-Euro-Freibetrag deckt die Aufwendungen für die Veranstaltung selbst ab, nicht einen zusätzlichen Bargeldbetrag, den der Arbeitgeber bei dieser Gelegenheit an die Teilnehmenden verteilt. Wer den Mitarbeitenden zu Weihnachten tatsächlich Geld zukommen lassen will, bewegt sich damit außerhalb der hier besprochenen Befreiungen und landet bei einer regulären, freiwilligen Sonderzahlung. Wie diese Zahlung arbeitsrechtlich und lohnsteuerlich zu behandeln ist, insbesondere bei einem Freiwilligkeitsvorbehalt, erklärt der Beitrag Weihnachtsgeld: Freiwilligkeitsvorbehalt richtig nutzen.
Abrechnung in der Lohnabrechnung: Lohnarten, Fristen und Sozialversicherung
Jede der genannten Zuwendungen braucht im Lohnkonto eine eigene Zuordnung, weil Steuer- und Beitragsrecht unterschiedlich greifen.
| Zuwendung | Lohnsteuer | Sozialversicherung |
|---|---|---|
| Betriebsveranstaltung bis 110 Euro/Person | steuerfrei | beitragsfrei |
| Überschreitungsbetrag, pauschal 25 % (§ 40 Abs. 2) | pauschal durch AG | beitragsfrei, sofern pauschal mit der laufenden Abrechnung versteuert |
| Sachbezug bis 50 Euro/Monat | steuerfrei | beitragsfrei |
| Geschenk, pauschal 30 % (§ 37b) an eigene Belegschaft | pauschal durch AG | beitragspflichtig |
| Geldgeschenk, jede Höhe | steuerpflichtig | beitragspflichtig |
Die mittlere Zeile überrascht viele Lohnabteilungen. Die Sozialversicherungsentgeltverordnung regelt in § 1 Abs. 1 Satz 1 Nr. 3, dass die pauschal nach § 40 Abs. 2 EStG versteuerten Beträge nicht zum beitragspflichtigen Arbeitsentgelt zählen, sofern der Arbeitgeber sie mit der Entgeltabrechnung für den jeweiligen Abrechnungszeitraum pauschal versteuert; die Betriebsveranstaltung bleibt also auch im Überschreitungsfall beitragsfrei, wenn diese Voraussetzung erfüllt ist. Für Geschenke, die der Arbeitgeber nach § 37b mit 30 Prozent pauschal versteuert, gilt diese Erleichterung jedoch nicht automatisch. § 1 Abs. 1 Satz 1 Nr. 14 SvEV nimmt nur Zuwendungen an Arbeitnehmer eines Dritten vom Arbeitsentgelt aus, nicht an die eigene Belegschaft. Versteuert ein Arbeitgeber also den 120-Euro-Präsentkorb für die eigenen 40 Mitarbeitenden pauschal mit 30 Prozent, bleiben diese 120 Euro pro Person beitragspflichtiges Arbeitsentgelt, der Arbeitgeberanteil zur Sozialversicherung kommt zur Pauschalsteuer hinzu. Die Pauschalsteuer löst die Mitarbeitenden nur von der individuellen Lohnsteuer, nicht von den Sozialabgaben.
Für die Lohnart-Zuordnung bedeutet das: Betriebsveranstaltung und ihr Überschreitungsbetrag laufen über eine Lohnart ohne Beitragspflicht, ein nach § 37b pauschal versteuertes Geschenk an die eigene Belegschaft braucht eine Lohnart mit Beitragspflicht, trotz pauschaler Steuer. Die Pauschalsteuer selbst meldet der Arbeitgeber über die Lohnsteuer-Anmeldung der Betriebsstätte, fällig am zehnten Tag nach Ablauf des jeweiligen Anmeldezeitraums. Bei einer Weihnachtsfeier im Dezember heißt das in der Praxis: Teilnehmerliste, Kostenaufstellung und die Zuordnung der Begleitpersonen gehören noch in die Dezemberabrechnung, damit die Werte rechtzeitig und vollständig in die Lohnsteuer-Anmeldung einfließen.
Dokumentation: was bei einer Lohnsteuer-Außenprüfung zählt
Jede der vier Befreiungen trägt eine eigene Nachweispflicht, und die Unterlagen entstehen meist im November und Dezember, lange bevor eine Prüfung ansteht. Vier Punkte lohnen sich, bevor die Feier beginnt:
- Teilnehmerliste mit Begleitpersonen. Nur so lässt sich die Pro-Kopf-Rechnung aus dem Beispiel oben nachvollziehen, inklusive der Zuordnung, welcher Mitarbeitende welche Begleitperson eingeladen hat.
- Nachweis der Offenheit für alle. Die Einladung sollte dokumentieren, dass die Feier allen Angehörigen des Betriebs oder eines klar abgegrenzten Betriebsteils offenstand, nicht nur einer ausgewählten Gruppe.
- Persönlicher Anlass bei Aufmerksamkeiten. Wird eine 60-Euro-Aufmerksamkeit außerhalb der Feier gewährt, etwa zu einem Geburtstag im Dezember, gehört der Anlass ins Personalstamm, damit er von einer pauschalen Weihnachtsgabe unterscheidbar bleibt.
- Unterrichtung bei § 37b. Wer Geschenke nach § 37b Abs. 1 EStG pauschal versteuert, muss die Empfänger nach § 37b Abs. 3 Satz 3 EStG über die Steuerübernahme informieren. Ein kurzer Hinweis auf der Geschenkkarte oder im Rundschreiben reicht, eine besondere Form ist nicht vorgeschrieben.
Diese vier Punkte kosten im November wenige Minuten, sparen im Fall einer Lohnsteuer-Außenprüfung aber die Diskussion über Jahre rückwirkend.
Typische Fehler bei Weihnachtsfeier und Geschenken
| Fehler | Folge |
|---|---|
| Geschenk bei der Feier separat als Aufmerksamkeit verbucht, ohne es in die 110-Euro-Berechnung der Veranstaltung einzurechnen | Freibetrag wird doppelt beansprucht, Nachforderung bei Prüfung wahrscheinlich |
| Dritte Betriebsveranstaltung im Jahr übersehen | Für die dritte Feier ist der gesamte Betrag Arbeitslohn, ohne Pauschalierung auch beitragspflichtig |
| Begleitpersonen-Kosten nicht dem einladenden Mitarbeitenden zugerechnet | Pro-Kopf-Berechnung fällt falsch aus, Freibetrag wird fehlerhaft ausgeschöpft |
| Bargeld verteilt, obwohl nur ein Sachgeschenk begünstigt wäre, und trotzdem als steuerfrei verbucht | Geldzuwendungen sind immer Arbeitslohn, volle Nachversteuerung droht |
| § 37b-Pauschalierung für eigene Mitarbeitende gewählt, Sozialversicherungspflicht dabei übersehen | Beitragsnachforderung für Arbeitgeber- und Arbeitnehmeranteil, in der Regel für vier volle Kalenderjahre rückwirkend, bei Vorsatz länger |
Der zweite und der fünfte Fehler treffen in der Praxis besonders häufig kleinere Lohnabteilungen, die die Jahresplanung der Betriebsveranstaltungen nicht zentral mitführen oder die Sozialversicherung bei einer Pauschalsteuer schlicht für mitgelöst halten.
Die Regeln im Vergleich
| Instrument | Betrag | Typ | Rechtsgrundlage | Persönlicher Anlass nötig? |
|---|---|---|---|---|
| Betriebsveranstaltung | 110 EUR/Person, 2x/Jahr | Freibetrag | § 19 Abs. 1 S. 1 Nr. 1a EStG | Nein |
| Sachbezug | 50 EUR/Monat | Freigrenze | § 8 Abs. 2 S. 11 EStG | Nein |
| Aufmerksamkeit | 60 EUR/Anlass | Freigrenze | R 19.6 LStR | Ja |
| Pauschalierung | 30 %, bis 10.000 EUR/Empfänger und Jahr | Pauschalsteuer | § 37b EStG | Nein |
| Geldgeschenk | jede Höhe | immer Arbeitslohn | § 8 Abs. 1 S. 2 EStG, R 19.6 S. 3 LStR | Unerheblich |
Häufige Fragen zu Geschenken an Mitarbeiter und zur Weihnachtsfeier
Sind Geschenke an Mitarbeiter steuerfrei, wenn sie bei der Weihnachtsfeier überreicht werden?
Ja, solange die Gesamtkosten der Feier einschließlich der Geschenke 110 Euro je teilnehmender Person nicht übersteigen. Geschenke anlässlich der Feier zählen zu den Aufwendungen der Betriebsveranstaltung und werden in die 110-Euro-Grenze eingerechnet, nicht separat behandelt. Bei Geschenken über 60 Euro je Person prüft das Finanzamt im Einzelfall, ob sie wirklich anlässlich der Feier überreicht wurden.
Ist Weihnachten ein persönlicher Anlass für eine steuerfreie Aufmerksamkeit?
Nein. R 19.6 der Lohnsteuer-Richtlinien verlangt ein besonderes persönliches Ereignis, in der Praxis etwa Geburtstag oder Hochzeit. Weihnachten betrifft die gesamte Belegschaft am selben Datum und gilt deshalb nicht als persönlicher Anlass.
Was passiert, wenn die Weihnachtsfeier die 110-Euro-Grenze überschreitet?
Der übersteigende Betrag ist zunächst steuer- und beitragspflichtiger Arbeitslohn. Der Arbeitgeber kann ihn nach § 40 Abs. 2 EStG pauschal mit 25 Prozent versteuern, dann bleibt er für die Mitarbeitenden lohnsteuerfrei und nach der Sozialversicherungsentgeltverordnung auch beitragsfrei, sofern die Pauschalierung schon mit der Entgeltabrechnung für den Monat der Feier erfolgt.
Darf ich Mitarbeitenden zu Weihnachten einfach Bargeld auszahlen?
Das ist möglich, aber nicht steuerfrei. Geldzuwendungen gehören nach R 19.6 Satz 3 der Lohnsteuer-Richtlinien stets zum Arbeitslohn, unabhängig von der Höhe. Eine solche Zahlung läuft als freiwilliges Weihnachtsgeld über die normale Lohnsteuer und Sozialversicherung.
Sind nach § 37b pauschal versteuerte Weihnachtsgeschenke auch sozialversicherungsfrei?
Für Geschenke an die eigene Belegschaft in der Regel nicht. § 1 Abs. 1 Satz 1 Nr. 14 der Sozialversicherungsentgeltverordnung nimmt nur Zuwendungen an Arbeitnehmer eines Dritten vom beitragspflichtigen Arbeitsentgelt aus. Für eigene Mitarbeitende bleibt die Sozialversicherungspflicht trotz der 30-Prozent-Pauschalsteuer grundsätzlich bestehen.
Wie viele Betriebsveranstaltungen pro Jahr sind steuerlich begünstigt?
Bis zu zwei pro Kalenderjahr, jede mit eigenem 110-Euro-Freibetrag je teilnehmender Person. Finden mehr Feiern statt, wählt der Arbeitgeber die zwei begünstigten aus. Die übrigen sind in voller Höhe Arbeitslohn, lassen sich aber mit 25 Prozent pauschal versteuern und bleiben dann beitragsfrei.
Muss ich Mitarbeitende informieren, wenn ich ein Geschenk nach § 37b pauschal versteuere?
Ja. § 37b Abs. 3 Satz 3 EStG verpflichtet den Arbeitgeber, die Empfänger von der Steuerübernahme zu unterrichten. Ein kurzer schriftlicher Hinweis, zum Beispiel auf der Geschenkkarte oder im Rundschreiben zur Weihnachtsfeier, erfüllt diese Pflicht.
Weihnachtsfeier und Geschenke abgeben: So übernimmt LohnDialog die Dezemberabrechnung
Betriebsveranstaltung, Sachbezug, Aufmerksamkeit und § 37b greifen in derselben Dezemberabrechnung zusammen, oft für dieselbe Belegschaft und manchmal für dieselbe Feier. Wer die Teilnehmerliste, die Kostenaufstellung und die richtige Lohnart nicht sauber zusammenführt, trägt das Risiko einer Nachforderung aus der nächsten Lohnsteuer-Außenprüfung.
LohnDialog ist ein Familienunternehmen in zweiter Generation mit 35 Jahren Erfahrung in der Lohn- und Gehaltsabrechnung. Über 40 Lohnexperten ordnen Weihnachtsfeiern, Geschenke und ihre Pauschalierung jedes Jahr in die laufende Abrechnung ein, inklusive der Sozialversicherung, die bei Pauschalsteuern gern übersehen wird.
Was die ausgelagerte Lohnabrechnung insgesamt abdeckt, steht in der Übersicht zur Entgeltabrechnung. Für Ihre Dezemberplanung buchen Sie ein Kennenlerngespräch über 30 Minuten.


